
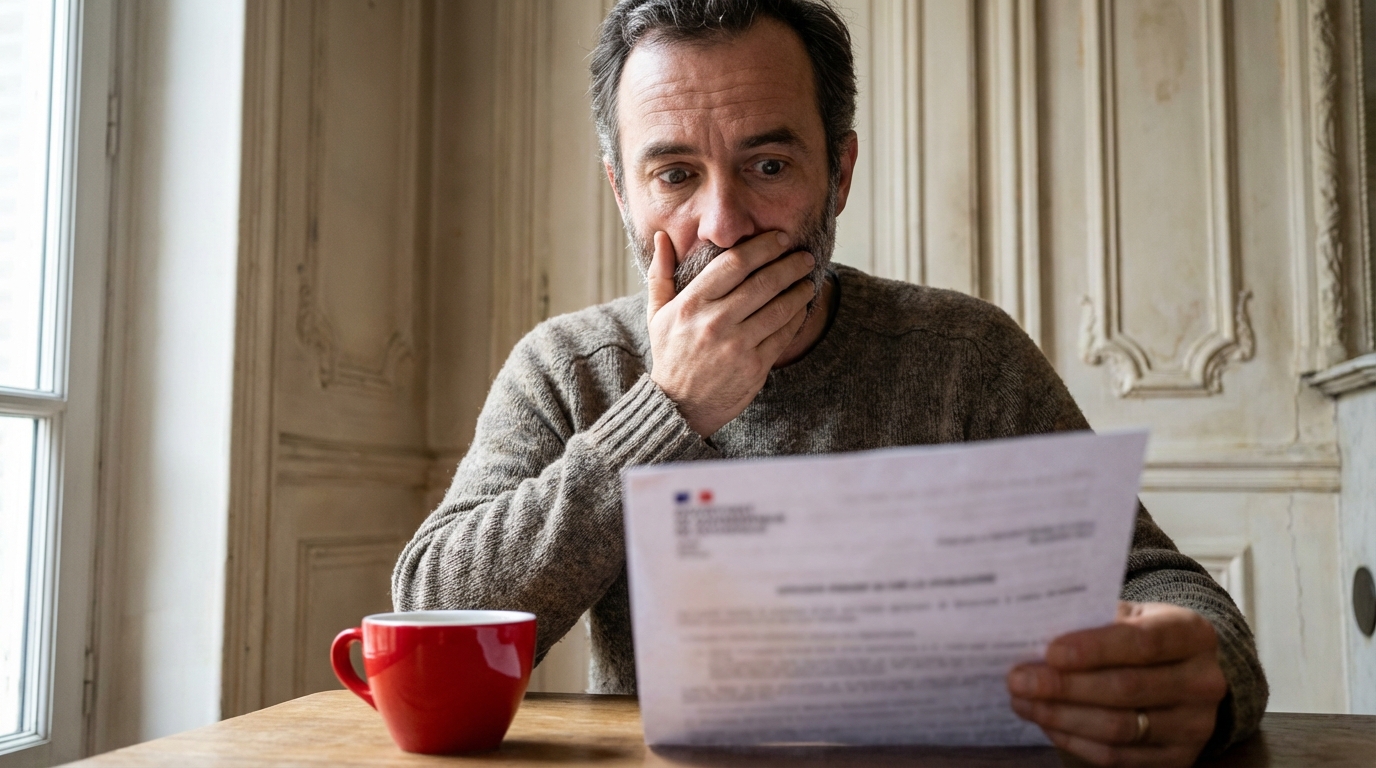
Au printemps, saison de renouveau et des grands tris administratifs, l’ouverture d’un simple courrier peut parfois provoquer une véritable onde de choc. En ce moment, de nombreux assurés reçoivent leur relevé individuel de situation et découvrent une réalité financière difficile à avaler. C’est particulièrement vrai pour celles et ceux qui ont fait le choix, ou subi la contrainte, d’une activité réduite. L’idée reçue selon laquelle un emploi régulier garantit une fin de carrière sereine s’effondre souvent à la lecture de la pension prévisionnelle. La mécanique financière du système de retraite français est complexe et nécessite d’être décortiquée avec précision. Découvrons ensemble pourquoi toute une vie passée à temps partiel génère un relevé de carrière 2026 qui fait peur, et surtout, quels sont les leviers d’action qui restent à la disposition des futurs retraités pour redresser la barre.
La douche froide : quand le relevé de carrière 2026 brise le mythe de la retraite tranquille
Le piège silencieux du temps partiel révélé noir sur blanc
Il est fréquent d’imaginer que travailler à mi-temps entraîne automatiquement des trous dans sa durée d’assurance, avec des trimestres manquants. Pourtant, la réalité qui s’affiche sur le relevé de carrière est bien plus nuancée. En France, le régime général ne valide pas les trimestres en fonction du temps de présence ou du nombre d’heures effectuées, mais selon le montant du salaire brut soumis à cotisations. Pour l’année 2026, il suffit d’avoir perçu au moins 1 803 € pour valider un trimestre. Avec un salaire annuel atteignant 7 212 €, le maximum légal de quatre trimestres est d’ores et déjà acquis. Une personne travaillant à temps partiel peut donc tout à fait afficher une carrière complète en termes de durée, ce qui rend le faible montant final de la pension d’autant plus incompréhensible et brutal.
Des trimestres qui s’évaporent et une pension prévisionnelle en chute libre
Si la durée de cotisation semble correcte, le véritable choc provient de la ligne indiquant le montant estimé de la pension. Cette chute vertigineuse prévisionnelle s’explique par un cumul de revenus inférieurs à la norme. Le système pénalise lourdement les rémunérations partielles lorsqu’il s’agit de convertir les années d’activité en valeur monétaire. C’est à ce moment précis que l’assuré réalise que le temps partiel, qui concerne aujourd’hui environ 26,7 % des femmes salariées contre seulement 7,9 % des hommes, cache une fracture financière béante au moment de clore sa vie professionnelle.
Pourquoi travailler à mi-temps ampute si violemment le montant de votre future retraite
Le terrible calcul des 25 meilleures années face aux rémunérations modestes
Pour comprendre la faiblesse de la somme annoncée, il faut se plonger dans la méthode de calcul de la retraite de base. Celle-ci repose sur la moyenne des 25 meilleures années de salaire. Une pension au taux plein correspond environ à 50 % de cette moyenne. Or, si la majorité de la carrière s’est écoulée à temps partiel, presque toutes les années retenues pour ce calcul présenteront des salaires bas. Mathématiquement, la moyenne s’effondre. Même avec tous ses trimestres dûment validés, un assuré verra sa retraite de base considérablement affaiblie par rapport à un parcours équivalent à temps plein.
La décote implacable : ce couperet qui sanctionne les carrières incomplètes
À ce handicap s’ajoute le fonctionnement impitoyable de la retraite complémentaire Agirc-Arrco, qui fonctionne par points. Plus le salaire est modeste, moins les points engrangés sont nombreux. Avec une valeur de service de 1,4386 € en 2026, un volume de points restreint se traduit inévitablement par des versements mensuels minuscules. Dans les cas où le salaire n’a même pas permis de valider quatre trimestres par an, la situation s’aggrave. Une décote s’applique si la durée d’assurance requise pour le départ à 64 ans n’est pas remplie, réduisant encore le faible pourcentage de base, à moins de patienter jusqu’à l’âge d’annulation de la décote fixé à 67 ans.
Garder le contrôle face au choc : les ultimes leviers pour sauver vos vieux jours
Ajuster son temps de travail actuel et partir à la chasse aux trimestres oubliés
Face à ces chiffres alarmants, la résignation n’est pas une option. La première étape consiste à éplucher ce relevé de carrière. Des erreurs s’y cachent souvent : congés maternité non reportés, périodes de chômage indemnisé oubliées ou majorations familiales absentes. Faire corriger ces anomalies peut sauver de précieux trimestres. Par ailleurs, il existe une stratégie peu connue pour les salariés en poste : avec l’accord de l’employeur, il est possible de surcotiser sur la base d’un temps plein, afin d’acheter les fameux points complémentaires manquants et d’augmenter la moyenne des salaires retenus.
Rachat ou prolongation : tirer les leçons de ces mauvais chiffres pour agir avant la ligne d’arrivée
D’autres solutions s’offrent aux épargnants avertis. Le rachat de trimestres, bien qu’il représente un investissement initial conséquent, permet sous certaines conditions de combler jusqu’à 12 trimestres d’études ou d’années incomplètes. Cependant, la méthode la plus accessible reste souvent la prolongation de l’activité. Travailler au-delà de l’âge légal et de l’obtention du taux plein déclenche une surcote : la pension de base augmente alors de 1,25 % pour chaque trimestre supplémentaire effectué. Enfin, si les revenus sont vraiment très faibles, le dispositif du minimum contributif, fixé à 756,29 € par mois en 2026, garantira un seuil de dignité, bien qu’il ne puisse effacer totalement les cicatrices d’une longue carrière à mi-temps.
La découverte d’un relevé de carrière décevant, ces jours-ci, ne doit pas être perçue comme une fatalité, mais bien comme un électrochoc salutaire. En démystifiant les règles de validation et en comprenant le mode de calcul des meilleures années, il devient possible d’anticiper le manque à gagner. Si le temps partiel abaisse inévitablement le montant final à cause des salaires réduits et des points complémentaires sacrifiés, la traque aux trimestres oubliés et l’allongement ciblé de l’activité constituent des remparts efficaces. La préparation à la retraite s’apparente finalement à une gestion de patrimoine rigoureuse : c’est en s’emparant très tôt des chiffres que l’on s’assure de conserver un pouvoir d’achat décent pour ses futurs projets estivaux ou hivernaux.

Laisser un commentaire