
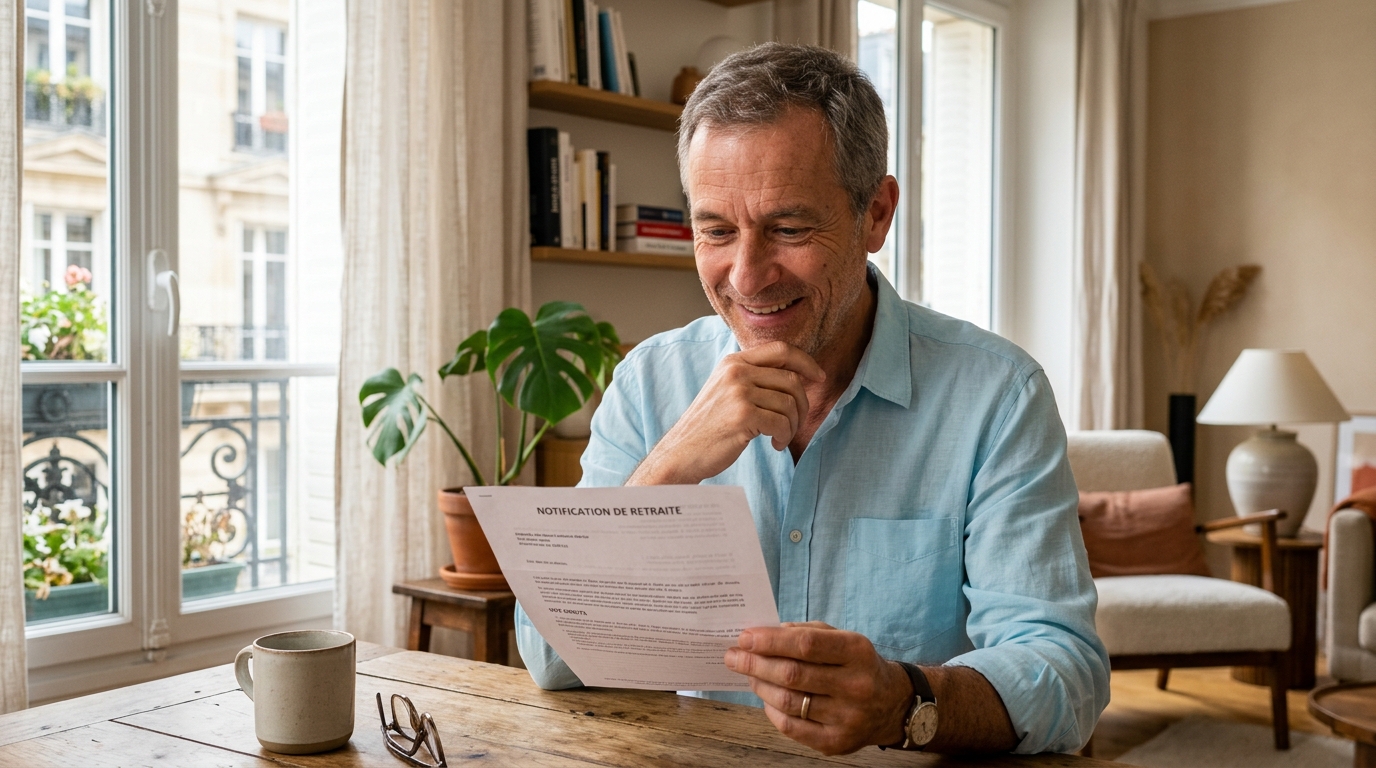
Depuis le 1er septembre 2025, l’âge minimum pour accéder à la retraite progressive a été abaissé à 60 ans, contre 62 ans auparavant. Un changement discret dans le paysage des dispositifs de fin de carrière, mais qui bouleverse les stratégies de nombreux salariés fatigués par des décennies de labeur. Concrètement, il devient désormais possible de lever le pied, de passer à mi-temps ou presque, tout en touchant une fraction de sa pension. Une bouffée d’air pour celles et ceux qui rêvent de conjuguer activité réduite et revenus stables, sans attendre la sortie définitive du monde professionnel. Reste à connaître les règles du jeu, car ce droit méconnu obéit à un âge précis et à quelques conditions bien encadrées.
La retraite progressive, ce dispositif discret qui change la donne en fin de carrière
Longtemps resté dans l’ombre, ce mécanisme sort enfin de la confidentialité. Le principe est simple, presque limpide : réduire son temps de travail tout en percevant une partie de sa pension, calculée au prorata du temps non travaillé. Autrement dit, un salarié qui passe à 60 % d’un temps plein touche 40 % de sa retraite. Et cerise sur le gâteau, les trimestres et points continuent de s’accumuler, ce qui gonfle la pension définitive versée au moment du départ complet. Ce n’est donc pas une demi-retraite au rabais, mais bien une transition en douceur, pensée pour éviter le mur de la cessation brutale d’activité. Salariés du privé, fonctionnaires, indépendants, exploitants agricoles, professions libérales, agents des régimes spéciaux : quasiment tout le monde est désormais éligible. Une porte grande ouverte, en somme, à condition de connaître le bon âge pour la pousser.
Deux ans avant l’âge légal : le seuil exact qui ouvre les portes du mi-temps rémunéré
Voilà l’information capitale, celle que beaucoup ignorent encore : la retraite progressive est accessible exactement deux ans avant l’âge légal de départ. Depuis la réforme entrée en vigueur, ce seuil est fixé à 60 ans pour toutes les générations, quel que soit le régime. Pour bénéficier du dispositif, il faut justifier d’au moins 150 trimestres d’assurance vieillesse tous régimes confondus, soit environ 37 années et demie de cotisations. Concernant la quotité de travail, elle doit s’inscrire entre 40 % et 80 % d’un temps plein pour les salariés du privé. À noter également : la loi de financement de la Sécurité sociale pour 2026 a suspendu le relèvement de l’âge légal pour les générations 1964 à 1968, qui reste gelé à 62 ans et 9 mois. Un détail qui a son importance quand on planifie sa sortie de carrière.
Pour y voir plus clair, voici un récapitulatif des paramètres essentiels :
- Âge minimum : 60 ans, toutes générations confondues
- Trimestres requis : 150 minimum, tous régimes confondus
- Temps de travail : entre 40 % et 80 % d’un temps plein
- Fraction de pension versée : proportionnelle au temps non travaillé
- Droits à la retraite : continuent de s’accumuler jusqu’au départ définitif
Les conditions à remplir et les pièges à éviter pour profiter pleinement de ce droit
Bonne nouvelle pour les allergiques aux démarches administratives : depuis février 2025, la demande se fait en ligne, en une seule fois, sans avoir à courir de caisse en caisse. Un vrai progrès quand on connaît la réputation kafkaïenne du parcours retraite français. Autre avancée notable, l’employeur ne peut plus refuser la demande que dans un cas très précis, à savoir l’incompatibilité avérée avec l’activité de l’entreprise. Et si le silence s’installe pendant deux mois après la demande ? Il vaut acceptation. Une petite révolution, fruit de l’accord national interprofessionnel sur l’emploi des seniors conclu fin 2024.
Attention toutefois aux quelques écueils. Le passage à temps partiel s’accompagne mécaniquement d’une baisse de revenus, même si la fraction de pension vient compenser une partie du manque à gagner. Il convient également de vérifier l’impact sur les cotisations complémentaires, notamment auprès de l’Agirc-Arrco, et de bien calibrer la quotité de travail choisie. Certains découvrent trop tard que passer à 50 % ne rapporte pas mécaniquement la moitié de sa pension : le calcul se fait sur la partie non travaillée. Un rapide simulateur sur le site officiel de l’Assurance retraite permet de dissiper les doutes. Autre point de vigilance : en cas de retour à temps plein, le versement de la fraction de pension s’interrompt. Mieux vaut donc envisager cette étape comme un véritable virage plutôt qu’une parenthèse.
En abaissant l’âge d’accès à 60 ans et en simplifiant les démarches, la retraite progressive s’impose comme une alternative sérieuse au tout ou rien traditionnel. Elle permet de souffler, de transmettre ses compétences aux plus jeunes, ou simplement de profiter davantage de la vie sans renoncer complètement à ses revenus. Reste une question de fond : dans une société qui recule progressivement l’âge de la retraite, ne serait-il pas temps de généraliser ce type de transition douce pour repenser en profondeur notre rapport au travail des seniors ?

Laisser un commentaire