
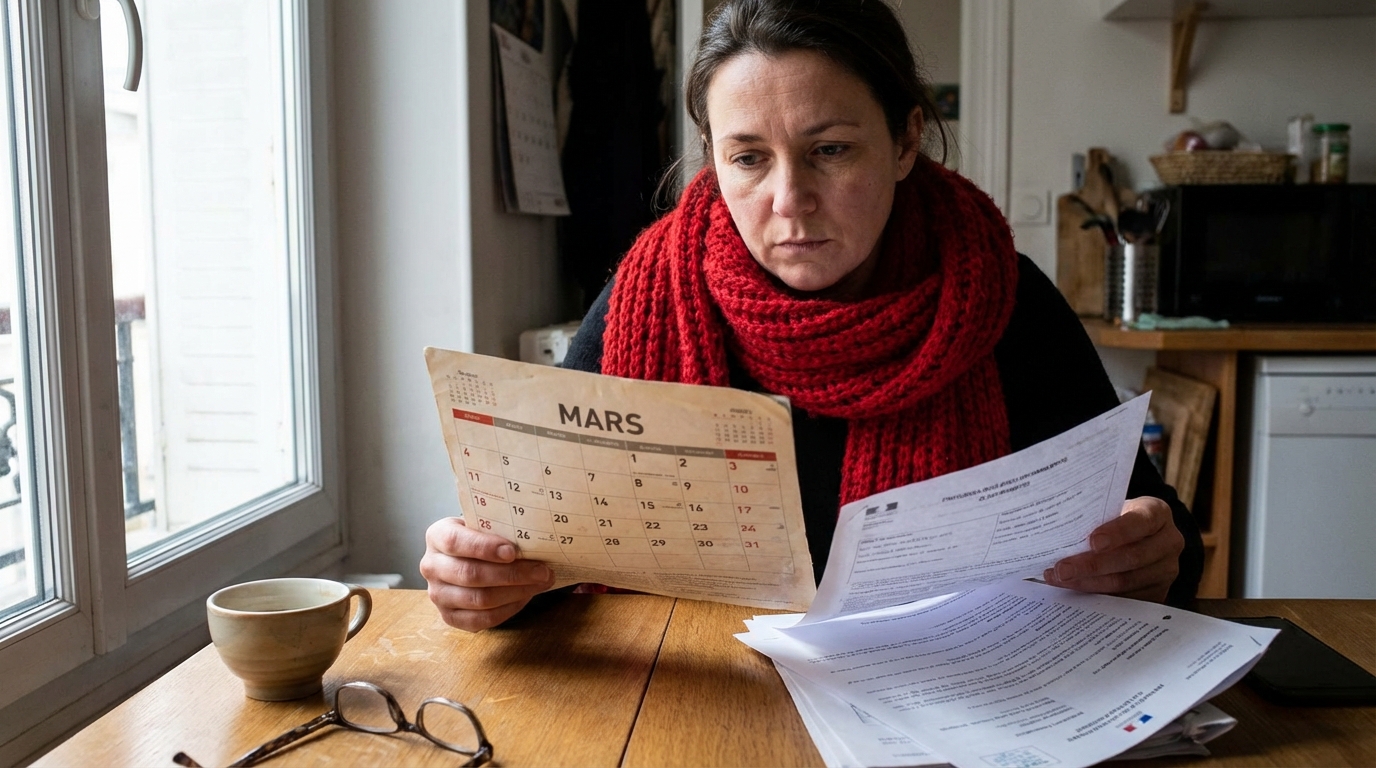
Le passage à la retraite rime aussi avec l’apprentissage de nouveaux repères. Pourtant, chaque début de printemps peut réserver une mauvaise surprise : versement de pension qui tarde, début de mois sous tension et budget mis à mal. En mars, certains retraités doivent parfois attendre plus d’une semaine avant de voir leur pension créditée sur leur compte. Or, dix jours sans revenu peuvent rapidement avoir un impact conséquent sur le budget et le moral. Faut-il donc s’inquiéter d’un éventuel découvert, ou existe-t-il des moyens de traverser sans encombre ce mois de mars atypique ? Décryptage d’une période plus délicate qu’il n’y paraît.
Coup de frein sur la pension : pourquoi mars peut tout chambouler
Les rouages du versement : comment la pension s’organise chaque mois
En France, la majorité des pensions de retraite ne sont pas versées à la même date ni selon les mêmes modalités. Selon le régime, le paiement s’effectue à terme échu (pour le mois précédent), à échoir (en avance, pour le mois à venir), ou en fin de mois. À cette organisation administrative parfois complexe s’ajoute le délai de traitement bancaire, généralement de 1 à 3 jours ouvrés, qui peut prolonger l’attente. Ainsi, pour la plupart des retraités du régime général, la pension de février est généralement versée en mars, tandis que les régimes complémentaires (Agirc-Arrco) privilégient un paiement au début de mois. Côté fonction publique, la logique s’inverse : la pension est souvent créditée tout à la fin du mois, parfois très tardivement. Ce système génère de nombreuses disparités et induit des périodes d’attente prolongées selon les profils.
Mars, le mois des surprises : pourquoi le paiement peut être décalé
Mars s’accompagne chaque année d’un déséquilibre dans les budgets des retraités : c’est l’une des périodes où les délais administratifs, conjugués aux spécificités bancaires, peuvent provoquer jusqu’à dix jours sans versement de pension. Selon les cas, le paiement intervient à la mi-mars ou à la toute fin du mois, complexifiant la gestion du quotidien. Un virement retardé en raison d’un week-end ou d’un jour férié, et c’est l’ensemble du budget qui est chamboulé. Cette situation complique la fin de mois et oblige parfois à puiser dans ses réserves ou à envisager un crédit temporaire. L’importance de l’organisation financière est ici plus forte que jamais.
Dix jours sans revenu, et maintenant ?
Effet domino : que se passe-t-il quand l’argent manque sur le compte
Si l’argent se fait attendre, les prélèvements, eux, respectent à la lettre leur échéance : loyer, mutuelle, assurance, factures diverses, abonnements… La majorité de ces créances sont prélevées en début de mois. Un simple décalage du versement peut donc entraîner un découvert bancaire involontaire, surtout si les économies ont déjà servi à faire face aux dépenses courantes. Cet “effet domino” accentue la difficulté : un prélèvement rejeté peut engendrer des frais et des pénalités supplémentaires. Ce mécanisme met particulièrement à l’épreuve les budgets serrés, fragilisant davantage la situation des retraités aux revenus modestes. Une vigilance accrue devient alors indispensable pour limiter les conséquences financières.
Stratégies pour traverser l’attente : comment s’adapter pendant ce délai
Face à la situation, nombreux sont ceux qui déploient des stratégies pour surmonter ces jours difficiles : mise en place d’un filet de sécurité sur le livret A, recours à une petite réserve d’espèces ou report de certaines dépenses, notamment en limitant les achats de loisirs ou l’alimentation plus coûteuse en fin de mois. Faire ses courses essentielles juste avant la fin du mois précédent est également une astuce courante pour s’assurer que l’essentiel du frigo et des placards soit garanti. Adopter ces réflexes permet de préserver un minimum de tranquillité durant cette période.
Découvert bancaire, frais et stress : à quoi faut-il s’attendre vraiment
Les frais de découvert à surveiller : ce que la banque peut prélever
Un compte qui passe dans le rouge, en particulier sans autorisation, peut s’avérer très onéreux ! Les banques appliquent alors des agios (intérêts débiteurs calculés au taux maximal réglementaire), auxquels s’ajoutent parfois des frais fixes en cas de dépassement ou de rejet de prélèvement, qui varient généralement de quelques euros à plusieurs dizaines. Par ailleurs, chaque incident peut donner lieu à une lettre d’information facturée, ou, pour des situations répétées, à une interdiction bancaire. Ces ponctions peuvent amputer la pension de plusieurs jours avant même d’avoir commencé à en bénéficier. Anticiper ces coûts est essentiel pour éviter toute mauvaise surprise.
Limiter les frais : comment négocier et anticiper les dépassements
Il n’est pas nécessaire de subir passivement l’ensemble de ces frais. De nombreux retraités prennent l’initiative de contacter leur banquier dès l’annonce d’un retard afin d’obtenir une tolérance exceptionnelle ou un relèvement temporaire du découvert autorisé. Cette démarche peut permettre de limiter, voire d’éviter, une accumulation de frais bancaires. Certaines banques acceptent également, en cas d’oubli ponctuel, de rembourser un ou deux agios, à condition d’être réactif et de ne pas abuser de cette clémence. Un échange transparent avec le conseiller bancaire peut désamorcer bien des difficultés avant qu’elles ne deviennent coûteuses.
Anticiper pour rester serein en mars
Les réflexes à adopter avant et pendant un retard de versement
Pour mieux faire face, il est précieux d’anticiper : dès que le calendrier des versements printaniers est connu, vérifier son solde, différer les dépenses non urgentes, préparer quelques repas à l’avance, et réduire les achats superflus s’avèrent des réflexes simples et efficaces pour franchir ce cap. Ceux disposant d’une épargne de précaution pourront également effectuer un virement temporaire vers le compte courant, afin de maintenir un solde positif sans stress. Adopter de telles habitudes permet souvent de mieux gérer les imprévus liés aux retards de pension.
Bouclier anti-découvert : quelles solutions concrètes mettre en place
Bien organiser son budget, c’est aussi choisir les instruments adaptés. Voici quelques astuces pour renforcer la protection de son compte bancaire :
- Autorisation de découvert négociée à l’avance avec la banque, suffisante pour absorber un éventuel retard de versement de 10 jours.
- Alertes SMS ou e-mail activées pour surveiller en temps réel le solde du compte.
- Mobilisation de l’épargne (livret A, LEP…) pour effectuer un virement provisoire sur le compte courant, en attente de la pension.
- Étalement des prélèvements sur le mois, ou demande de report après réception de la retraite.
- Dans les situations les plus difficiles, solliciter une avance ponctuelle auprès de sa caisse de retraite ou saisir le CCAS (Centre Communal d’Action Sociale).
À retenir pour traverser mars en toute sérénité
Les points essentiels à garder à l’esprit
Chaque régime de retraite possède son propre calendrier de versement : au début, au milieu ou en fin de mois. En mars, les écarts se creusent, particulièrement pour la fonction publique où la pension peut être créditée très tardivement. Un léger décalage de paiement suffit parfois à faire basculer un compte dans le rouge. Il est donc judicieux de mettre en place des réflexes préventifs et de constituer un petit matelas de secours en prévision d’un imprévu.
Checklist pour ne plus subir le stress d’un retard de pension
- Vérifier dès le début de l’année le calendrier de versement de sa caisse de retraite.
- Adapter la programmation des prélèvements et des dépenses en tenant compte des éventuels décalages.
- Négocier une autorisation de découvert correspondant à ses besoins et à son budget réel.
- Configurer des alertes bancaires et surveiller régulièrement leur activation pour intervenir rapidement en cas d’anomalie.
- Se constituer une épargne de secours disponible en cas de problème.
- Dialoguer sans détour avec son conseiller bancaire face à une difficulté temporaire.
Au printemps, même si le soleil revient, la vigilance reste de mise pour les finances. Un paiement différé n’est pas nécessairement synonyme de complications si l’on anticipe et s’organise. Dans une période où chaque euro compte, limiter les frais inutiles doit rester la priorité. Mars peut ainsi devenir le moment idéal pour reprendre le contrôle de sa trésorerie et affronter sereinement les prochaines échéances.

Laisser un commentaire