
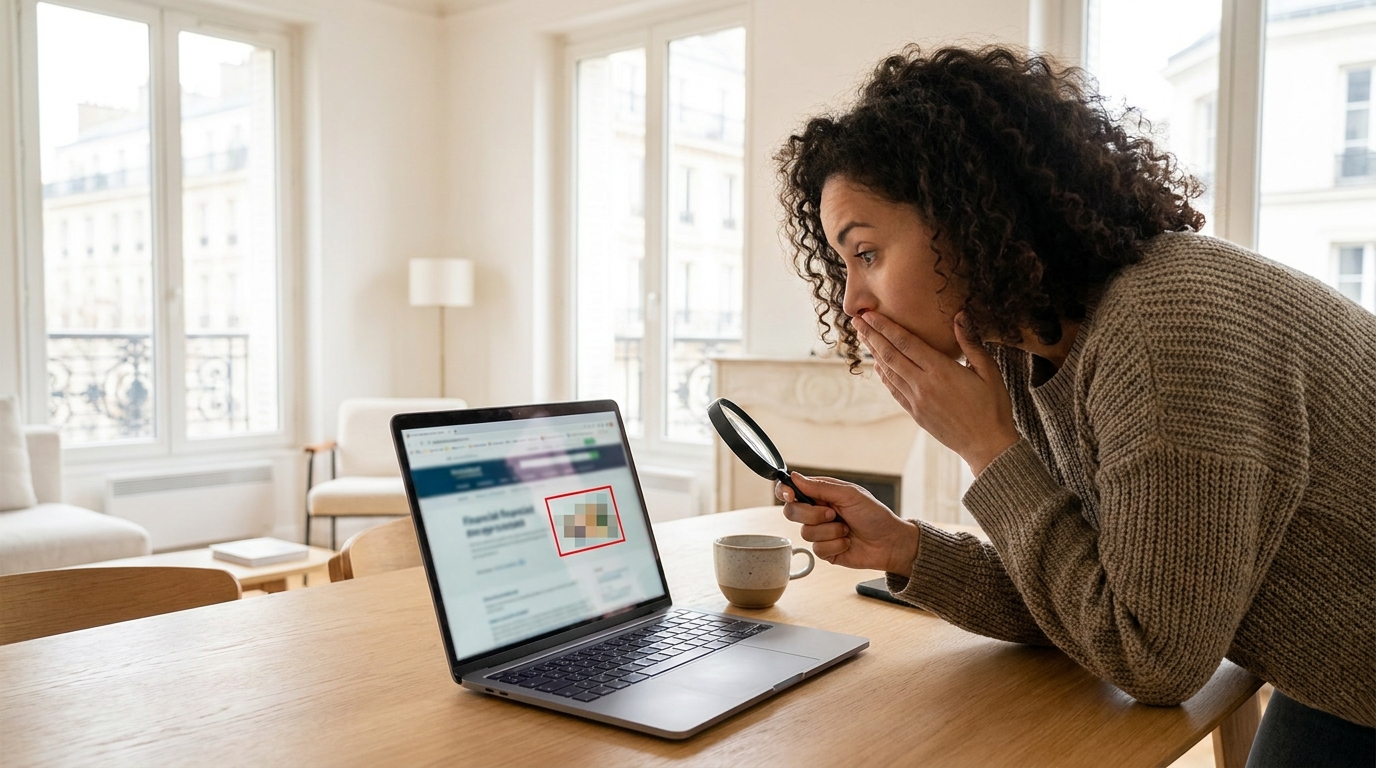
Il est toujours profondément frustrant de voir une partie de son argent durement gagné s’évaporer dans des charges bancaires obscures. En cette belle saison printanière, à l’heure où les budgets sont minutieusement préparés pour anticiper les escapades de l’été, chaque euro compte. Lorsqu’on remarque un débit étrange sur un relevé mensuel, le premier réflexe est souvent de décrocher le téléphone pour exiger des explications. Pourtant, lors d’un tel échange, une simple question du conseiller peut laisser totalement sans voix : avez-vous pris le temps d’analyser la zone détaillée des dates de valeur et des libellés sur vos trois derniers mois ? Une section entière du document bancaire, trop souvent ignorée, détient pourtant la clé de la très grande majorité des anomalies tarifaires.
Le piège redoutable des dates de valeur face aux dates d’opération
On pense généralement qu’un prélèvement ou un dépôt est effectif au moment exact où l’on réalise la transaction. C’est une erreur fondamentale qui peut coûter particulièrement cher ! Il existe en réalité une différence majeure entre la date d’opération, qui correspond au jour où l’action est initiée, et la date de valeur, qui indique le moment où les fonds sont effectivement mouvementés sur le plan comptable. Cette fameuse colonne temporelle, souvent reléguée sur la droite de la feuille ou tapie en petits caractères sur l’application, est une zone que beaucoup ne regardent absolument jamais.
L’écart insidieux entre ces deux dates permet de masquer des frais prélevés tardivement et peut provoquer des découverts purement techniques. Par exemple, si un chèque de salaire est déposé le lundi mais que l’établissement n’applique la date de valeur que le mercredi, un paiement par carte effectué le mardi fera basculer le solde dans le rouge. Cela génère des agios facturés à tort, sans que le solde réel n’ait jamais été négatif dans la logique du client. Face à cette gymnastique calendaire, la vigilance est de mise.
La méthode implacable pour débusquer les commissions abusives passées inaperçues
Pour ne plus se laisser surprendre, une investigation rigoureuse des documents s’impose. Bien que la transparence des tarifs soit aujourd’hui une obligation légale forte, de nombreux établissements comptent sur le manque d’attention pour maintenir des prélèvements liés à des services optionnels.
Décrypter enfin ces libellés barbares qui encombrent vos lignes
Les commissions de tenue de compte, les incidents de paiement ou encore les micro-assurances apparaissent quasi systématiquement sous des appellations raccourcies à la limite de l’illisible. Ces libellés tronqués manquent cruellement d’intelligibilité pour le grand public. Il est indispensable de prendre quelques instants pour traduire ces acronymes afin d’y voir plus clair.
| Libellé courant sur le relevé | Signification réelle et impact |
|---|---|
| COM INTERV | Commission d’intervention (frais de dépassement de découvert) |
| FRAIS TENUE CPT | Frais de tenue de compte (forfait mensuel ou trimestriel mensuel) |
| PRLV ASSUR MOY PAIEM | Assurance perte et vol des moyens de paiement (souvent optionnelle) |
Un prélèvement inexpliqué de quelques euros peut aisément correspondre à l’envoi de relevés au format papier non sollicités, à des virements SEPA facturés à l’unité, ou à la consultation d’un conseiller en agence. Identifier l’origine exacte de ces lignes permet très vite d’écarter les services payants méconnus dont l’utilité n’est plus démontrée.
Remonter sur vos trois derniers mois pour isoler les facturations en double
Un simple contrôle expéditif du mois en cours ne suffit généralement pas à révéler le problème de fond. Le véritable secret consiste à se plonger dans les documents sur un minimum de trois mois. Cette fenêtre trimestrielle s’avère être une technique imparable pour repérer les erreurs informatiques. Étonnamment, les doublons de frais se glissent facilement dans les opérations courantes : un même incident de paiement de facture d’énergie sanctionné deux fois par erreur, ou des frais de fonctionnement dupliqués suite à une mise à jour informatique de la banque. En isolant ces récurrences injustifiées sur plusieurs semaines consécutives, la preuve de l’anomalie devient flagrante et incontestable.
Votre plan d’attaque imparable pour confronter votre banquier et exiger le remboursement
Une fois le dossier ficelé, les lignes obscures surlignées et les décalages de dates de valeur repérés, le rapport de force penche sérieusement en votre faveur. Ne vous limitez pas à un simple échange téléphonique au cours duquel les paroles s’envolent. Privilégiez systématiquement une réclamation formelle écrite. Cette démarche oblige légalement l’établissement financier à vous répondre et à justifier chaque tarif contesté dans des délais stricts.
Les usagers disposent en effet d’un droit de rétractation et d’un délai pour rejeter des dépenses injustifiées. N’hésitez pas à faire preuve de fermeté lors des échanges. L’analyse détaillée de votre compte, couplée à une rapide comparaison tarifaire avec les offres de la concurrence, constitue un levier de négociation exceptionnel. Face à une approche structurée démontrant une connaissance pointue de la chronologie exacte des débits, la grande majorité des succursales préféreront procéder à un remboursement intégral plutôt que d’assister au départ pur et simple de leur clientèle.
En somme, optimiser son pouvoir d’achat passe irrévocablement par la capacité à maîtriser ces détails techniques. Vérifier libellés, dates d’opération, dates de valeur, commissions, et doublons de frais sur les 3 derniers relevés est le rempart le plus solide contre les dérives tarifaires. En cette période propice au retour des beaux jours, consolider son budget résonne comme une nécessité. Êtes-vous désormais prêts à éplucher vos propres relevés d’opérations pour y traquer les euros perdus ?


Laisser un commentaire