
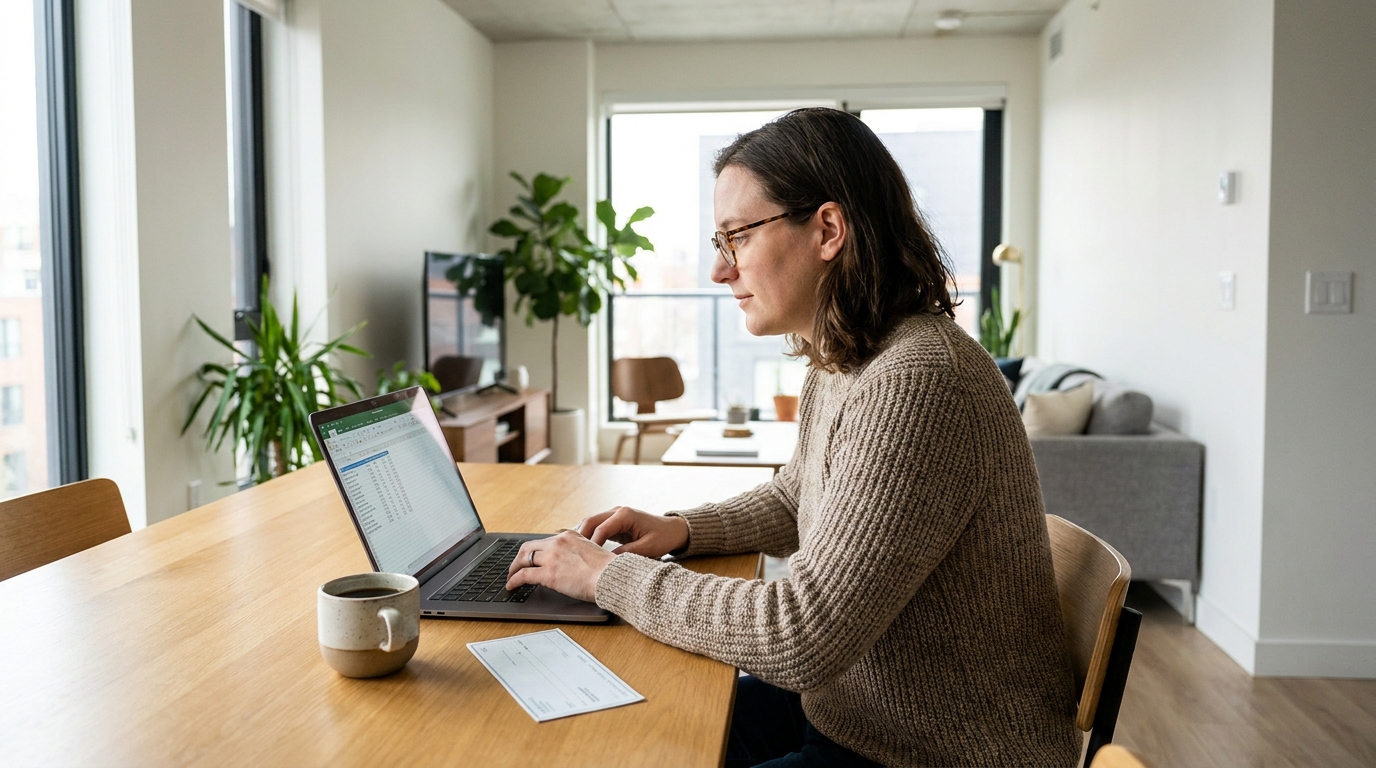
C’est un classique du grand nettoyage de printemps : en triant de la paperasse ou en vidant le fond d’un tiroir, un petit rectangle de papier fait soudainement son apparition. Un paiement pour la revente d’un meuble, le remboursement d’un proche ou un dédommagement quelconque. L’enthousiasme de cette trouvaille inopinée laisse vite place à l’urgence, car le document date de plusieurs mois. Direction l’agence bancaire la plus proche pour déposer ces fonds sur le compte courant. Pourtant, ce qui ressemblait à une formalité tourne parfois à la frustration inattendue. Le conseiller, après un rapide coup d’œil, refuse catégoriquement le document. Mais pourquoi les établissements financiers se montrent-ils soudainement si intraitables avec ce moyen de paiement historique ? La réponse réside dans une mécanique temporelle stricte et souvent mal comprise par les usagers.
Quand le bout de papier oublié n’est plus le bienvenu au guichet
L’étonnement au guichet face à un rejet de paiement inattendu est un sentiment largement partagé en ce moment, alors que de nombreuses personnes font le point sur leurs finances avant l’été. Lorsqu’un usager présente fièrement son bordereau de remise, s’entendre dire que le document est irrecevable provoque souvent de l’incompréhension. Dans l’esprit collectif, une créance signée vaut de l’argent comptant, et sa nature physique laisse penser qu’elle détient une valeur intemporelle. Or, l’employé de banque ne fait qu’appliquer une procédure réglementaire implacable. Ce refus net et sans appel laisse le déposant désemparé, avec son petit morceau de papier subitement dépourvu de toute valeur monétaire immédiate.
Pourquoi les établissements se montrent-ils d’une rigueur implacable sur les petits caractères ? Derrière cette rigidité apparente se cachent des normes de sécurité drastiques. Le secteur bancaire est soumis à des règles strictes en matière de lutte contre la fraude et de gestion des risques. Un moyen de paiement trop ancien perd en fiabilité : le compte de la personne qui l’a émis pourrait être clos, en situation de découvert temporaire, ou les fonds pourraient ne plus être disponibles de la même manière. De plus, la dématérialisation progressive pousse naturellement les enseignes à encadrer strictement le traitement physique, plus coûteux et plus complexe techniquement, d’où une attention pointilleuse portée aux mentions obligatoires inscrites dessus.
Le compte à rebours implacable : la fameuse règle du calendrier
Pour comprendre ce couperet, il faut se plonger dans le décryptage d’un délai légal implacable et pourtant méconnu du grand public. Derrière chaque signature se cache un chronomètre invisible. Historiquement, le législateur a souhaité protéger à la fois le payeur et l’encaisseur en fixant une durée de vie précise à ce document d’échange. Contrairement à un billet de banque qui conserve sa valeur au fil des décennies, le carnet à souche fonctionne comme un laissez-passer à usage unique et temporellement limité. Voici l’information cruciale à retenir pour ne plus se faire piéger : Un chèque reste encaissable 1 an et 8 jours à partir de sa date d’émission. Ce délai de huit jours correspond initialement au temps de présentation considéré comme raisonnable en France métropolitaine.
L’inscription de la date d’émission agit donc comme le seul et unique coup d’envoi du chronomètre. C’est l’une des raisons pour lesquelles un formulaire non daté, ou postdaté volontairement, constitue une infraction aux règles de base des moyens de paiement. La banque se fiera, sans aucune marge de manœuvre, au jour, au mois et à l’année inscrits à la main par l’émetteur. Si le dépôt intervient le lendemain de la date anniversaire augmentée des fameux huit jours, le système informatique rejettera automatiquement l’opération.
| Type d’opération | Délai réglementaire ou moyen |
| Validité totale du chèque | 1 an et 8 jours |
| Délai de traitement après dépôt | 1 à 5 jours ouvrables |
| Disponibilité effective des fonds | Après contrôle et validation (pas immédiat) |
Le couperet est tombé : comment récupérer son argent au-delà du délai fatidique ?
Pas de panique, la fin de la validité du moyen de paiement n’annule en rien la dette sous-jacente. Il est fondamental de distinguer la forme et le fond en finance. Ce n’est pas parce que l’instrument de paiement est devenu caduc que la créance qu’il devait honorer disparaît par enchantement. Sur le plan du droit civil, tant que cette obligation n’est pas prescrite (souvent sur des périodes de cinq ans pour les dettes de la vie courante), l’émetteur doit toujours la somme convenue. Le refus bancaire est une contrainte logistique, en aucun cas un effacement pur et simple de l’argent dû au bénéficiaire.
Il existe évidemment des solutions pratiques et des recours pour exiger un nouveau règlement de la part de l’émetteur. La première étape, la plus courtoise et souvent la plus efficace, consiste à contacter l’ami, le client ou l’organisme concerné pour expliquer la situation avec transparence. Par sécurité, l’auteur demandera légitimement la restitution de l’exemplaire périmé avant de procéder à une nouvelle régularisation. Pour éviter de repartir dans un cycle incertain, il est souvent judicieux à ce stade de négocier un virement direct en fournissant son Relevé d’Identité Bancaire (RIB).
Les bons réflexes pour sécuriser vos recettes et éviter les déconvenues
Ce qu’il faut retenir de ce calendrier, c’est l’urgence à agir pour ne plus risquer le moindre blocage bancaire. En matière de gestion de budget, la procrastination est l’ennemie jurée de la tranquillité. Dès réception d’un titre de paiement physique, l’endosser au dos avec sa signature et son numéro de compte, puis le déposer dans les quarante-huit heures constitue la parade absolue. Non seulement cela écarte le spectre de la péremption du bout de papier, mais cela réduit aussi le risque de chèque sans provision, une complication majeure causant d’importants frais annexes si le compte débiteur se retrouve vidé entre-temps.
Pour gagner en sérénité et moderniser ses habitudes, il est fortement recommandé de privilégier les alternatives numériques instantanées, bien plus adaptées aux rythmes d’aujourd’hui. Les virements modernes offrent une traçabilité totale et s’affranchissent des déplacements en agence. Voici quelques substituts d’une redoutable efficacité :
- Le virement instantané : L’argent transite en quelques secondes d’une banque à l’autre, quel que soit le jour ou l’heure.
- Les applications de transfert entre amis : Idéales pour de petites sommes du quotidien via un simple numéro de téléphone.
- Le chèque de banque : Parfait pour les gros achats certifiés (comme un véhicule d’occasion), car la somme est bloquée en amont.
En prenant l’habitude de se détacher des supports papiers pour privilégier l’immédiateté technologique, on sécurise ses transactions et l’on s’épargne les sueurs froides au guichet. Après avoir percé à jour la règle du 1 an et 8 jours, un nettoyage de printemps s’impose peut-être pour ne rien omettre dans vos affaires. Êtes-vous certain qu’aucun petit carré de papier ne dort actuellement entre les pages d’un livre de votre bibliothèque ?
| Type d’opération | Délai réglementaire ou moyen |
| Validité totale du chèque | 1 an et 8 jours |
| Délai de traitement après dépôt | 1 à 5 jours ouvrables |
| Disponibilité effective des fonds | Après contrôle et validation (pas immédiat) |
Le couperet est tombé : comment récupérer son argent au-delà du délai fatidique ?
Pas de panique, la fin de la validité du moyen de paiement n’annule en rien la dette sous-jacente. Il est fondamental de distinguer la forme et le fond en finance. Ce n’est pas parce que l’instrument de paiement est devenu caduc que la créance qu’il devait honorer disparaît par enchantement. Sur le plan du droit civil, tant que cette obligation n’est pas prescrite (souvent sur des périodes de cinq ans pour les dettes de la vie courante), l’émetteur doit toujours la somme convenue. Le refus bancaire est une contrainte logistique, en aucun cas un effacement pur et simple de l’argent dû au bénéficiaire.
Il existe évidemment des solutions pratiques et des recours pour exiger un nouveau règlement de la part de l’émetteur. La première étape, la plus courtoise et souvent la plus efficace, consiste à contacter l’ami, le client ou l’organisme concerné pour expliquer la situation avec transparence. Par sécurité, l’auteur demandera légitimement la restitution de l’exemplaire périmé avant de procéder à une nouvelle régularisation. Pour éviter de repartir dans un cycle incertain, il est souvent judicieux à ce stade de négocier un virement direct en fournissant son Relevé d’Identité Bancaire (RIB).
Les bons réflexes pour sécuriser vos recettes et éviter les déconvenues
Ce qu’il faut retenir de ce calendrier, c’est l’urgence à agir pour ne plus risquer le moindre blocage bancaire. En matière de gestion de budget, la procrastination est l’ennemie jurée de la tranquillité. Dès réception d’un titre de paiement physique, l’endosser au dos avec sa signature et son numéro de compte, puis le déposer dans les quarante-huit heures constitue la parade absolue. Non seulement cela écarte le spectre de la péremption du bout de papier, mais cela réduit aussi le risque de chèque sans provision, une complication majeure causant d’importants frais annexes si le compte débiteur se retrouve vidé entre-temps.
Pour gagner en sérénité et moderniser ses habitudes, il est fortement recommandé de privilégier les alternatives numériques instantanées, bien plus adaptées aux rythmes d’aujourd’hui. Les virements modernes offrent une traçabilité totale et s’affranchissent des déplacements en agence. Voici quelques substituts d’une redoutable efficacité :
- Le virement instantané : L’argent transite en quelques secondes d’une banque à l’autre, quel que soit le jour ou l’heure.
- Les applications de transfert entre amis : Idéales pour de petites sommes du quotidien via un simple numéro de téléphone.
- Le chèque de banque : Parfait pour les gros achats certifiés (comme un véhicule d’occasion), car la somme est bloquée en amont.
En prenant l’habitude de se détacher des supports papiers pour privilégier l’immédiateté technologique, on sécurise ses transactions et l’on s’épargne les sueurs froides au guichet. Après avoir percé à jour la règle du 1 an et 8 jours, un nettoyage de printemps s’impose peut-être pour ne rien omettre dans vos affaires. Êtes-vous certain qu’aucun petit carré de papier ne dort actuellement entre les pages d’un livre de votre bibliothèque ?

Laisser un commentaire