
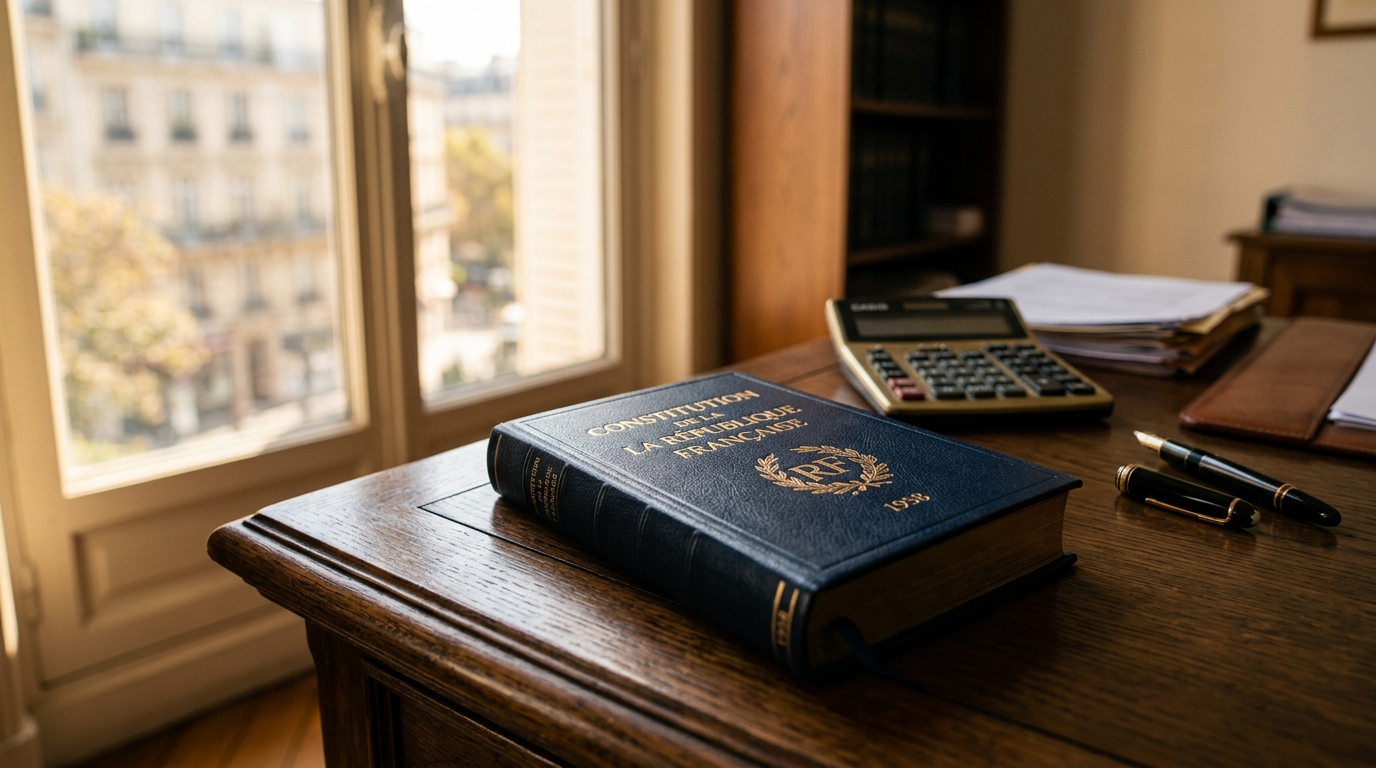
Lorsque l’on évoque les impôts, on pense immédiatement aux fiches de paie, aux avis d’imposition ou aux débats budgétaires. Pourtant, la fiscalité n’est pas uniquement une affaire de chiffres et de comptabilité publique : elle repose avant tout sur un socle juridique fondamental. En France, le pouvoir de prélever l’impôt est encadré par la Constitution de 1958 et la Déclaration des droits de l’homme et du citoyen (DDHC) de 1789, qui intègre le bloc de constitutionnalité. Pour protéger les citoyens contre l’arbitraire et garantir le financement des services publics, le législateur doit obligatoirement respecter quatre grands principes constitutionnels.
1. Le principe de légalité fiscale : seul le Parlement décide de l’impôt
Le premier pilier de notre système fiscal repose sur le consentement à l’impôt. Selon l’article 34 de la Constitution, seule la loi votée par le Parlement (Assemblée nationale et Sénat) peut créer un impôt, modifier son taux, définir son assiette (la base sur laquelle il est calculé) ou fixer ses modalités de recouvrement. Le gouvernement ne peut donc pas instaurer une nouvelle taxe par simple décret.
Ce principe garantit que la contribution financière des citoyens reste débattue par leurs représentants élus. Il s’accompagne de la règle de l’annualité : chaque année, dans le cadre de la loi de finances, le Parlement doit renouveler son autorisation de prélever l’impôt. Pour vous y retrouver dans les démarches concrètes du quotidien, vous pouvez consulter les documents de déclarations officiels sur impôts & fiscalité.
2. Le principe d’égalité devant l’impôt et les charges publiques
Inscrit à l’article 13 de la Déclaration de 1789, le principe d’égalité implique que les citoyens placés dans une situation identique doivent être soumis aux mêmes règles fiscales. Le Conseil constitutionnel veille à ce que la loi ne crée pas de discriminations injustifiées entre les contribuables.
Toutefois, l’égalité fiscale n’impose pas une uniformité absolue. Le législateur peut prévoir des différences de traitement ou des exonérations spécifiques (par exemple des réductions d’impôt pour encourager la transition énergétique ou soutenir certains secteurs), à condition que ces mesures soient fondées sur des critères objectifs, rationnels et justifiés par un motif d’intérêt général.
3. Le principe de nécessité de l’impôt
Pour être constitutionnel, un prélèvement fiscal doit être justifié. L’article 12 de la DDHC rappelle que la contribution commune est indispensable pour entretenir la force publique et couvrir les dépenses d’administration de l’État. L’impôt ne peut donc pas être perçu sans finalité publique ou à de simples fins de punition.
Ce principe s’applique également aux sanctions et pénalités appliquées en cas de fraude ou de retard de déclaration : elles doivent rester proportionnées à la gravité des manquements constatés.
4. Le principe de capacité contributive et l’interdiction de l’impôt confiscatoire
L’impôt doit être réparti entre les citoyens « en raison de leurs facultés », comme le précise l’article 13 de la DDHC. C’est ce principe qui justifie la progressivité de l’impôt sur le revenu : plus les ressources d’un foyer sont élevées, plus le taux d’imposition appliqué aux tranches supérieures augmente.
En contrepartie, le Conseil constitutionnel interdit strictement l’effet confiscatoire de l’impôt. La somme de tous les prélèvements obligatoires pesant sur un même contribuable ne doit pas absorber une part excessive de ses revenus ou porter atteinte à son droit de propriété. Si une loi fiscale crée une charge manifestement disproportionnée, elle est systématiquement censurée par le juge constitutionnel.
Un cadre protecteur pour les citoyens
La fiscalité française s’exerce sous un contrôle démocratique et juridique rigoureux. Grâce à l’action du Conseil constitutionnel et au mécanisme de la Question Prioritaire de Constitutionnalité (QPC), chaque citoyen peut contester la conformité d’une disposition fiscale si elle porte atteinte aux droits et libertés garantis par la Constitution.

Laisser un commentaire