
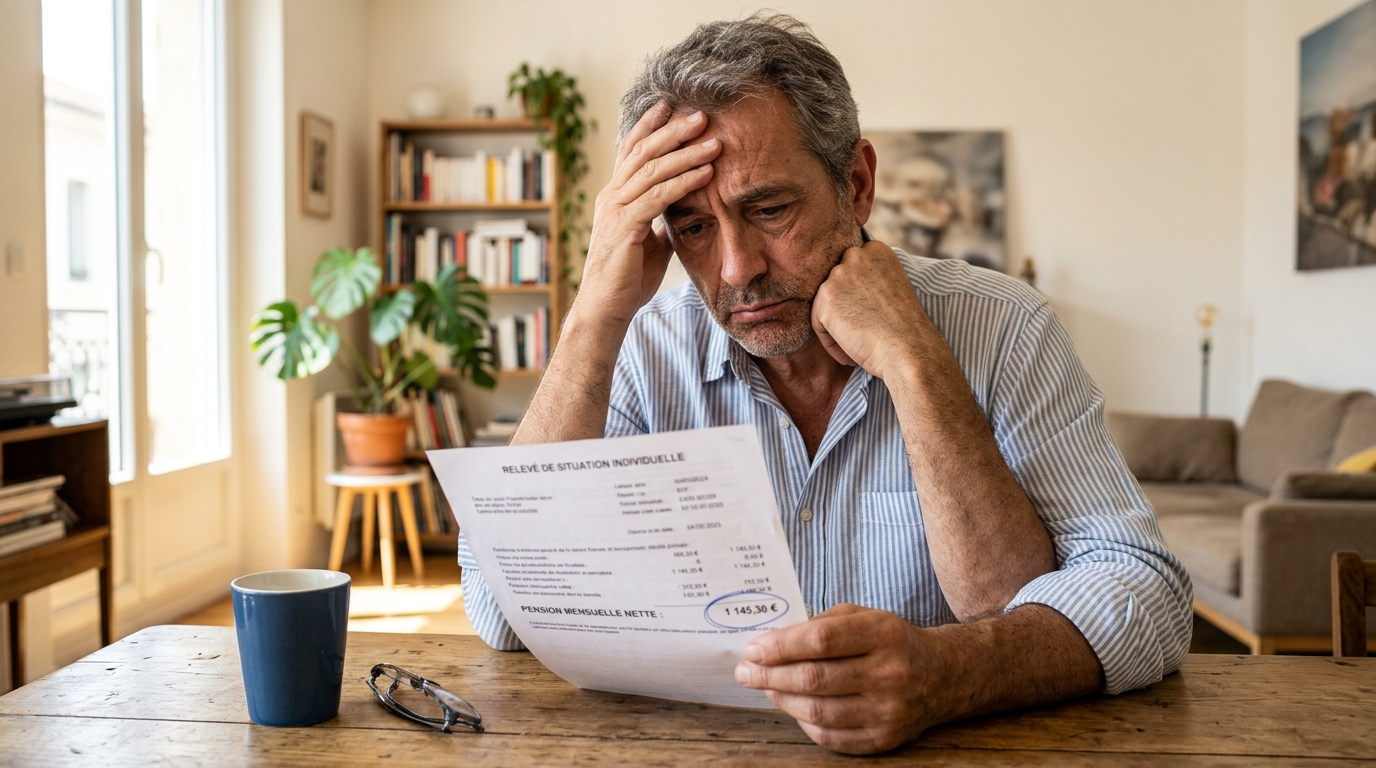
Reprendre une activité après la retraite ne veut pas dire la même chose que retarder son départ. D’un côté, il y a la retraite progressive, qui permet de travailler à temps partiel tout en touchant une fraction de sa pension avant la liquidation définitive. De l’autre, il y a le cumul emploi-retraite, qui consiste à repartir travailler une fois la pension déjà liquidée à taux plein. C’est cette seconde option qu’a choisie un retraité, convaincu qu’elle lui permettrait de gonfler substantiellement ses revenus futurs. Deux ans plus tard, au moment de faire les comptes, la désillusion a été à la hauteur de ses espoirs : immense.
- Le cumul emploi-retraite intégral permet de cotiser à nouveau, mais seule la réforme de 2023 ouvre droit à une seconde pension calculée sur cette période.
- Cette seconde pension est plafonnée à 5 % du PASS, soit environ 2 350 euros par an ou 196 euros par mois, quel que soit le salaire perçu.
- Contrairement à une prolongation d'activité avant liquidation, le cumul emploi-retraite n'offre pas de surcote et reste donc bien moins avantageux pour augmenter durablement ses revenus.
Reprendre le travail après la retraite : un pari qui semblait gagnant
L’idée paraissait limpide sur le papier. Après avoir liquidé sa pension, cet ancien salarié a décidé de reprendre son poste, séduit par la perspective de cumuler un salaire et une retraite tout en cotisant à nouveau. Dans son esprit, ces nouvelles cotisations allaient logiquement venir grossir le montant de sa pension, un peu comme lorsqu’on continue de travailler avant son premier départ. Ce raisonnement, partagé par de nombreux retraités qui reprennent une activité, repose pourtant sur une méprise assez répandue. Car depuis 2015, le cumul emploi-retraite dit intégral ne générait, dans l’ancien système, aucun nouveau droit à la retraite : les cotisations versées étaient perdues, sans contrepartie. La réforme des retraites de 2023 a changé la donne en instaurant une véritable nouveauté, celle d’une seconde pension calculée sur cette nouvelle période d’activité. Sur le principe, c’est une avancée bienvenue. Dans les faits, cette seconde pension reste très encadrée, et c’est précisément là que le bât blesse pour ce retraité qui pensait avoir fait le bon calcul.
Le couperet des 5 % : pourquoi sa seconde pension était si maigre
Au moment de la liquidation de cette seconde pension, la surprise a été brutale. Le montant annoncé n’avait rien à voir avec les projections que le retraité s’était faites en tête, sur la base de ses anciennes années de cotisation. La raison est simple, mais peu connue du grand public : la seconde pension issue du cumul emploi-retraite est plafonnée à 5 % du plafond annuel de la Sécurité sociale, communément appelé PASS. Ce plafond, actuellement fixé autour de 47 000 euros par an, limite donc mécaniquement cette seconde pension à une somme modeste, quel que soit le salaire perçu pendant la période de reprise d’activité.
Concrètement, cela signifie que même deux années de cotisations à temps plein, sur un salaire confortable, ne peuvent pas déboucher sur une pension complémentaire dépassant ce seuil. Pour donner un ordre d’idée plus parlant, voici comment se traduit ce plafond dans les faits :
| Élément | Montant approximatif |
|---|---|
| Plafond annuel de la Sécurité sociale (PASS) | environ 47 000 euros |
| Plafond de la seconde pension (5 % du PASS) | environ 2 350 euros par an |
| Soit, mensuellement | environ 196 euros par mois |
Pour ce retraité, qui espérait une revalorisation significative de sa pension globale, le choc a été rude. Deux ans de travail supplémentaire, avec les cotisations retraite prélevées chaque mois sur son bulletin de salaire, pour aboutir à une rallonge d’à peine quelques centaines d’euros par an. Un montant sans commune mesure avec l’effort fourni, et surtout très éloigné de ce que l’on pourrait imaginer en appliquant les règles classiques de calcul de la pension.
Cumul emploi-retraite : les pièges à connaître avant de se lancer
Cette mésaventure met en lumière un point essentiel, trop souvent négligé au moment de préparer une reprise d’activité après le départ à la retraite : les règles du cumul emploi-retraide ne fonctionnent pas comme celles d’une carrière classique. Avant de se relancer sur le marché du travail dans l’espoir d’améliorer sa pension, il est indispensable de se renseigner précisément sur les plafonds applicables, qui varient d’ailleurs selon que le cumul est intégral ou plafonné. Le cumul plafonné, notamment, impose des limites de revenus à ne pas dépasser, sous peine de voir la pension suspendue partiellement.
Il convient également de garder à l’esprit que cette réforme, bien qu’elle ait ouvert la porte à une nouvelle pension, ne rend pas pour autant le cumul emploi-retraite aussi avantageux qu’une prolongation d’activité classique avant liquidation. Dans ce dernier cas, en effet, les trimestres supplémentaires et le report du départ permettent souvent de bénéficier d’une surcote, qui vient améliorer durablement le montant de la pension principale. Rien de tel avec le cumul emploi-retraite, où la seconde pension reste un complément forcément limité. Avant de se relancer dans une activité professionnelle une fois à la retraite, il est donc recommandé de simuler précisément les gains attendus, plutôt que de se fier à des intuitions qui, comme dans cette histoire, peuvent mener à une belle déconvenue.
Ce type de situation rappelle combien les règles de la retraite française, faites de plafonds, de seuils et d’exceptions, méritent d’être décortiquées avant de prendre une décision qui engage plusieurs années de travail. Reprendre une activité après la retraite peut rester une excellente idée, que ce soit pour garder du lien social, rester actif ou simplement arrondir ses fins de mois. Mais miser sur une envolée de sa pension future reste, dans l’état actuel de la législation, un pari risqué. Alors, avant de reprendre le chemin du bureau ou de l’atelier une fois la retraite entamée, mieux vaut se poser la bonne question : le jeu en vaut-il vraiment la chandelle ?

Laisser un commentaire