
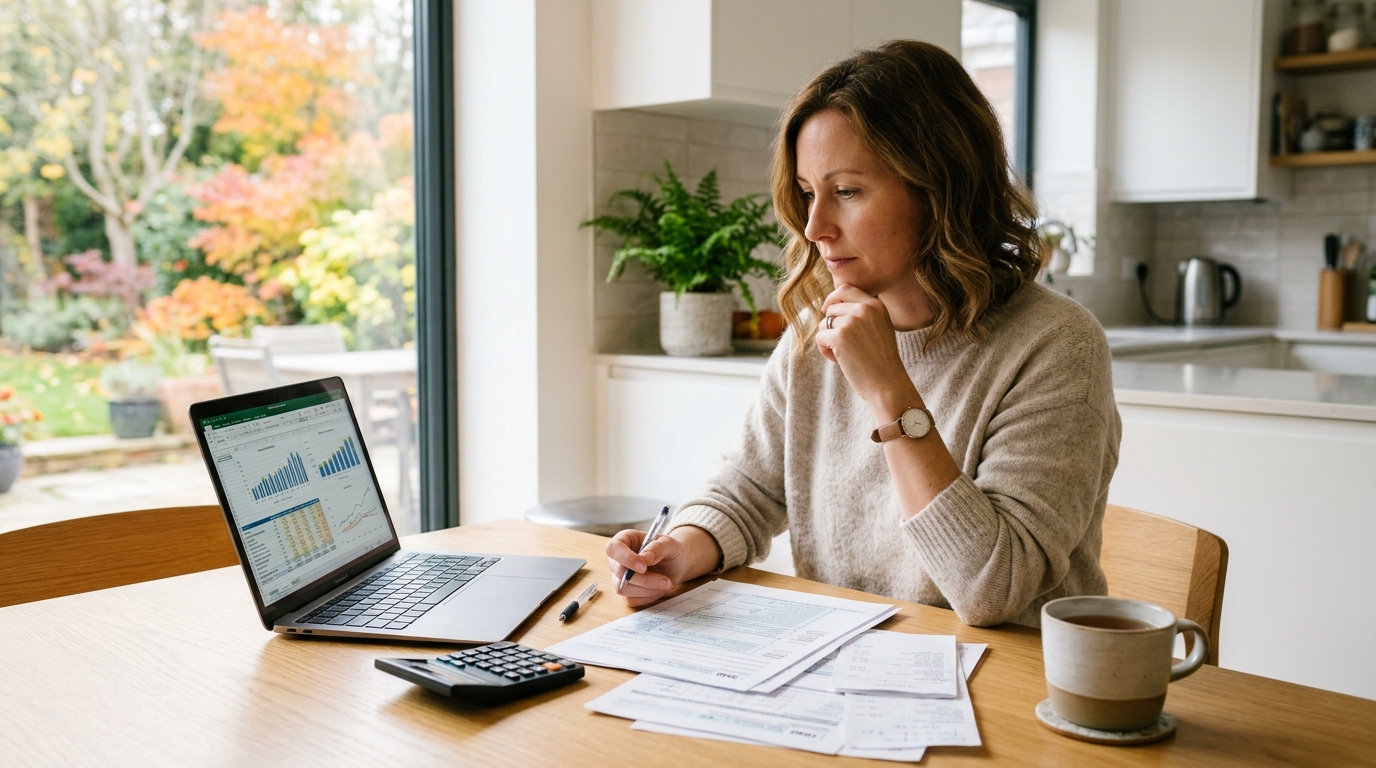
Un coup de main financier entre parents et enfants, c’est monnaie courante : selon les études sur la solidarité familiale, des milliers de foyers français dépannent chaque année un proche pour l’achat d’une voiture, un déménagement ou des travaux. Mais ce geste, aussi spontané et sincère soit-il, obéit à des règles fiscales précises que beaucoup découvrent trop tard. Un prêt de 8 000 euros accordé à sa fille sans contrat écrit ni déclaration peut rapidement se transformer en casse-tête administratif, voire en redressement fiscal. Car au-delà d’un certain montant, le fisc exige une transparence totale sur ces échanges d’argent entre particuliers, même lorsqu’ils restent strictement familiaux.
- Tout prêt entre particuliers supérieur à 5 000 € doit être déclaré via le formulaire Cerfa n° 2062 lors de la déclaration de revenus.
- Sans écrit ni échéancier, un prêt familial risque d'être requalifié en donation déguisée, ce qui est bien plus coûteux que l'amende de 150 € prévue par l'article 1729 B du CGI.
- Depuis la loi de finances 2025, les dons familiaux d'argent jusqu'à 100 000 € par donateur sont exonérés pour certains projets, entre le 15 février 2025 et le 31 décembre 2026.
Pourquoi un prêt familial de 8 000 euros doit être déclaré au fisc
La règle est claire, même si elle reste méconnue du grand public : tout prêt entre particuliers dont le montant dépasse 5 000 euros doit être signalé à l’administration fiscale via le formulaire Cerfa n° 2062, à déposer en même temps que la déclaration de revenus. Avec ses 8 000 euros, le prêt consenti à la fille franchit largement ce seuil et entre donc pleinement dans le champ de cette obligation. Petite subtilité à connaître : un prêt dépassant 5 000 euros doit être déclaré, mais plusieurs prêts peuvent également déclencher cette obligation lorsqu’ils dépassent ensemble le seuil annuel applicable. Concrètement, si deux prêts de 3 000 euros sont accordés la même année aux mêmes personnes, leur somme dépasse le seuil et oblige à remplir l’annexe 2062 A. Ce seuil de 5 000 euros n’a d’ailleurs rien d’anodin : il a remplacé celui de 760 euros par un arrêté du 23 septembre 2020, ce qui explique pourquoi tant de familles restent persuadées, à tort, que seuls les très gros montants sont concernés. En pratique, la démarche est simple puisqu’elle peut se faire en ligne, dans la rubrique « Déclarations annexes » du site des impôts, directement lors de la déclaration de revenus annuelle.
Les conséquences d’un prêt non déclaré à temps
Oublier cette formalité n’est pas sans risque, même si l’addition reste modérée dans un premier temps. L’article 1729 B du Code général des impôts prévoit une amende de 150 euros en cas d’omission de déclaration. Rassurant sur le papier, mais le vrai danger se situe ailleurs. Sans écrit ni échéancier de remboursement, un prêt familial peut être requalifié par l’administration fiscale en donation déguisée, avec à la clé des droits de donation bien plus salés que la simple amende forfaitaire. L’article 1359 du Code civil impose d’ailleurs un écrit, contrat de prêt ou reconnaissance de dette, dès que la somme dépasse 1 500 euros, ce qui est largement le cas ici. Autre point à ne pas négliger : la déclaration incombe en priorité à l’emprunteur, c’est-à-dire la fille dans cette situation, mais le prêteur peut lui aussi être tenu de déclarer de son côté, notamment si l’emprunteur ne le fait pas ; les intérêts perçus doivent par ailleurs être déclarés. Bonne nouvelle tout de même, cette déclaration ne génère aucun impôt sur la somme prêtée : elle sert uniquement à informer le fisc de l’existence et des conditions du prêt en cas de contrôle.
Comment régulariser sa situation et éviter ce piège à l’avenir
Pas de panique si la déclaration a été oubliée lors du dépôt initial : une régularisation reste possible en contactant le service des impôts ou en effectuant une déclaration rectificative. Mieux vaut agir rapidement plutôt que d’attendre un éventuel contrôle, qui compliquerait sérieusement les choses. Pour l’avenir, le réflexe à adopter est simple : rédiger systématiquement un écrit, même sommaire, dès qu’un prêt dépasse 1 500 euros, et le déclarer sans attendre dès qu’il franchit les 5 000 euros, seul ou cumulé avec d’autres prêts similaires. À noter aussi que si les sommes prêtées produisent des intérêts, ceux-ci sont imposables comme revenus de capitaux mobiliers, soumis au prélèvement forfaitaire unique. Enfin, pour les familles qui envisagent d’aider un enfant à acheter un logement neuf ou à financer des travaux de rénovation énergétique, un dispositif temporaire mérite d’être connu : la loi de finances pour 2025 a instauré, via l’article 790 A bis du Code général des impôts, une exonération des dons familiaux d’argent jusqu’à 100 000 euros par donateur et 300 000 euros par bénéficiaire, pour les versements effectués entre le 15 février 2025 et le 31 décembre 2026. Une piste à étudier de près selon le projet financé, car elle peut s’avérer bien plus avantageuse qu’un prêt classique.
Entre proches, l’argent reste un sujet délicat, et la bonne foi ne protège malheureusement pas des obligations déclaratives. Un simple virement bancaire, même motivé par les meilleures intentions du monde, peut se transformer en source de complications si les règles fiscales sont ignorées. Mieux vaut donc prendre quelques minutes pour formaliser un prêt familial, même modeste, plutôt que de découvrir la contrainte au moment de remplir sa déclaration d’impôts, une fois le délai déjà écoulé.

Laisser un commentaire