
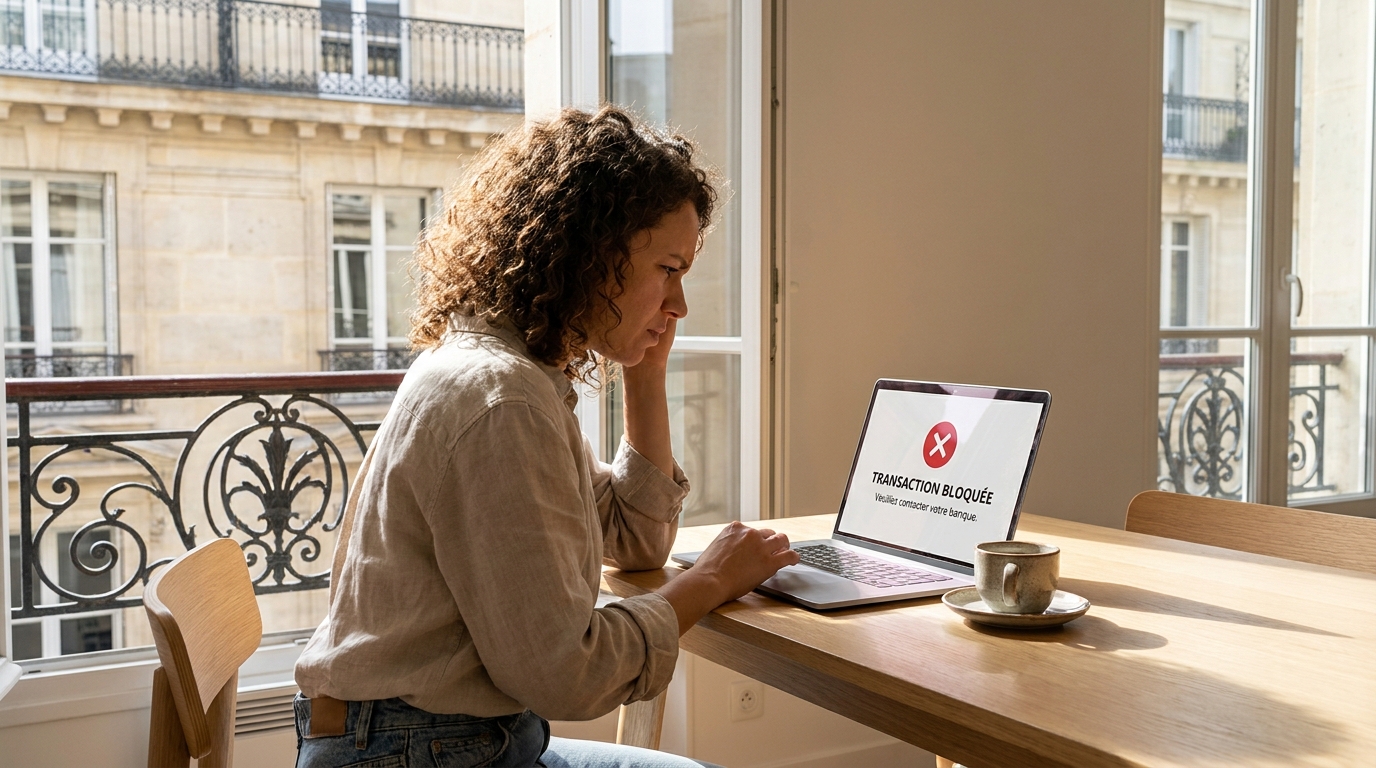
En cette saison estivale, propice aux règlements de locations de vacances ou aux transferts d’argent entre proches, l’utilisation des applications bancaires bat son plein. Ajouter un nouveau bénéficiaire semble être une simple formalité, une procédure courante et parfaitement maîtrisée par les épargnants. L’interface smartphone se révèle d’une fluidité exemplaire, et la validation d’une opération exige bien souvent un code spécifique ou une empreinte digitale, instaurant ainsi un puissant sentiment de sécurité. Pourtant, une menace invisible et grandissante plane sur ces transactions du quotidien. Derrière un écran en apparence rassurant, un piège redoutable peut subitement se refermer sur les finances personnelles. Décrypter ces mécanismes complexes pour les rendre accessibles aux néophytes est une démarche essentielle pour protéger son pouvoir d’achat face à des escrocs de plus en plus ingénieux.
L’illusion de la transaction sécurisée brutalement stoppée par l’application
La fraude au faux RIB connaît aujourd’hui une recrudescence spectaculaire. Le mode opératoire est redoutable d’efficacité : les escrocs infiltrent des boîtes mail mal sécurisées ou interceptent des courriers électroniques légitimes contenant des coordonnées bancaires. À l’insu de tous, la pièce jointe est subtilement modifiée. Lorsqu’il s’agit d’ajouter ce nouveau bénéficiaire dans l’application, l’utilisateur a la conviction absolue de réaliser un acte sûr. L’interface s’anime, valide la demande, et demande la confirmation habituelle.
Fort heureusement, les établissements financiers déploient des systèmes de surveillance pointus. Un virement bloqué de justesse par les algorithmes de sécurité est souvent le signe qu’une anomalie majeure a été détectée en coulisses. De nombreuses institutions imposent d’ailleurs, et c’est une mesure salutaire, un délai de carence de vingt-quatre à quarante-huit heures avant d’autoriser le premier transfert de fonds vers un compte nouvellement recensé. Ce laps de temps joue un rôle crucial : il freine l’urgence générée artificiellement par les fraudeurs et laisse une fenêtre de tir pour s’apercevoir de la supercherie avant qu’il ne soit trop tard.
Ce détail troublant dans l’IBAN qui a immédiatement trahi l’arnaque
L’acronyme IBAN signifie International Bank Account Number, soit le numéro de compte bancaire international. Cette suite de caractères, souvent perçue comme un langage informatique indigeste, possède pourtant une structure standardisée très précise, capable de trahir la moindre falsification. Examiner attentivement cet identifiant constitue la véritable clé pour déjouer les tentatives d’escroquerie. Un regard aiguisé permet de repérer immédiatement ce qui cloche.
La première faille visible réside presque toujours dans les tout premiers caractères. Ces lettres indiquent le pays de domiciliation du compte. Un artisan local ou une agence immobilière française présentera obligatoirement un code commençant par « FR ». Si les initiales affichent « LT » (Lituanie), « ES » (Espagne) ou tout autre indicatif étranger inattendu pour une transaction de proximité, l’alerte maximale doit être déclenchée ! Par ailleurs, la longueur de cet identifiant varie selon les pays, mais ne dépasse jamais vingt-sept caractères. En France, le standard impose un format précis. En cas de piratage, l’escroc remplace les coordonnées par celles d’une banque en ligne domiciliée dans une autre juridiction, profitant de la négligence visuelle lors du recopiage ou du scan.
Les nouvelles règles d’or pour approuver un destinataire sans tomber dans le piège
Contrairement à une carte bancaire dont les débits frauduleux peuvent faire l’objet de contestations et de remboursements relativement encadrés, un virement bancaire qui a quitté le compte est quasiment irrévocable. Une fois les fonds envoyés, la récupération relève du miracle. Il devient donc impératif de modifier ses habitudes et d’adopter des réflexes de prévention stricts avant toute validation définitive.
Voici les pratiques de sécurité incontournables à instaurer dès aujourd’hui :
- La contre-vérification systématique : Confirmer le numéro de compte reçu par e-mail en empruntant un canal de communication différent. Un simple appel téléphonique ou un SMS envoyé directement au destinataire connu permet d’authentifier les coordonnées.
- L’authentification forte : Activer systématiquement la double authentification sur l’espace client. Cette barrière technologique empêche un individu malveillant d’ajouter un tiers si le téléphone ou l’identifiant vient à être compromis.
- L’audit régulier : Surveiller ponctuellement l’historique de la liste des bénéficiaires enregistrés. Effacer les contacts obsolètes limite les risques d’usurpation et garantit un carnet d’adresses financier sain.
- La vigilance absolue sur les urgences : Se méfier de tout interlocuteur exigeant un paiement immédiat vers des coordonnées nouvellement délivrées.
En analysant scrupuleusement la structure des coordonnées bancaires avant chaque enregistrement, on coupe l’herbe sous le pied des fraudeurs les plus tenaces. La technologie facilite grandement la gestion de l’épargne en cette saison estivale, mais elle ne remplacera jamais le bon sens et la prudence humaine. Alors, avez-vous pris le temps d’inspecter en détail les derniers bénéficiaires ajoutés sur votre espace bancaire récemment ?


Laisser un commentaire