
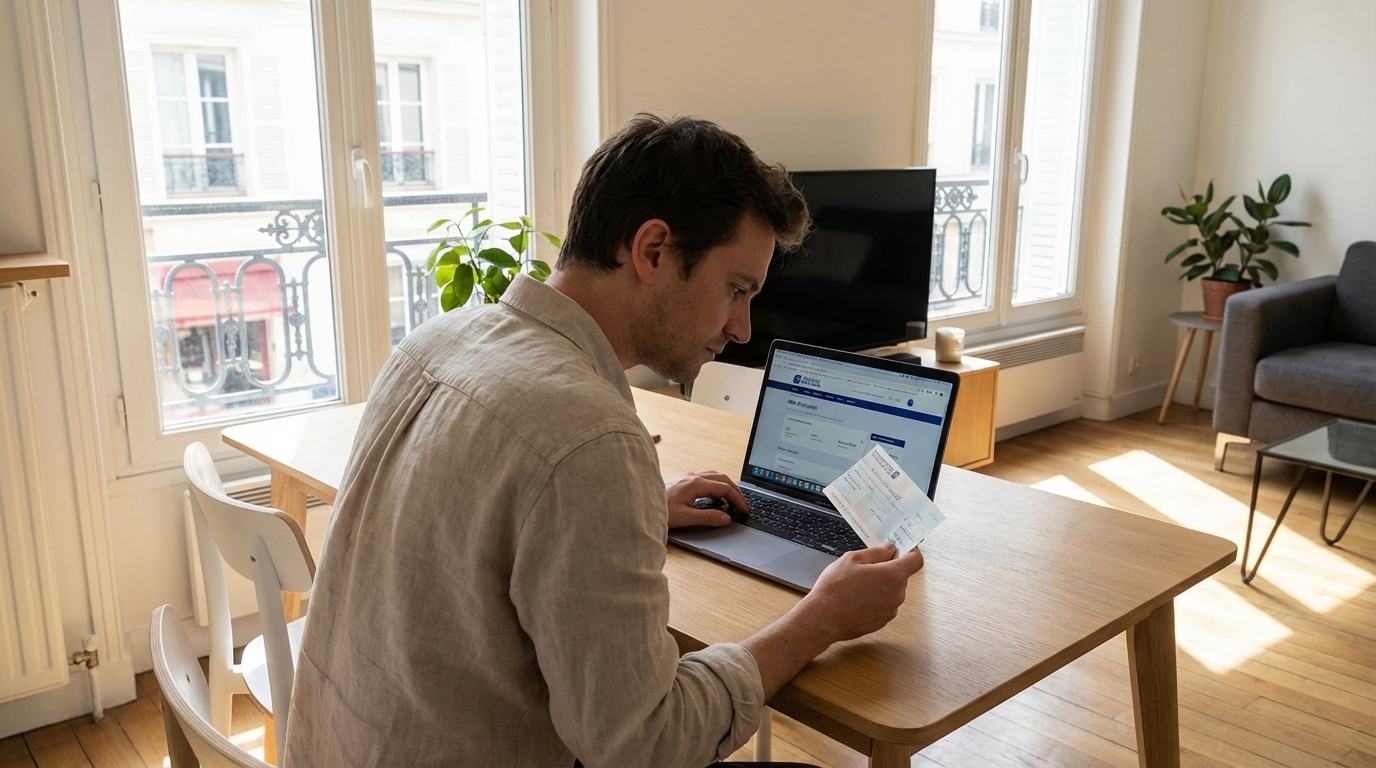
Qui n’a jamais retrouvé, au fond d’un tiroir, un vieux chèque oublié entre deux courriers ou coincé dans le carnet de santé d’un enfant ? Certains se disent alors que cela peut attendre, que ce bout de papier n’est pas si urgent. Et pourtant, beaucoup ignorent les délais précis qui régissent l’encaissement d’un chèque et sous-estiment les risques liés à la procrastination. À l’heure où la numérisation fait parfois oublier ces anciennes habitudes bancaires, savoir combien de temps un chèque reste vraiment encaissable – et ce qui pourrait arriver si on attend trop – est plus que jamais essentiel. Une petite négligence et c’est un remboursement qui pourrait vous filer entre les doigts. Faisons le tour de cette règle bien française qui concerne encore beaucoup de monde.
Combien de temps un chèque reste-t-il encaissable : la règle des 1 an et 8 jours
Si le chèque a perdu de sa popularité face au paiement mobile ou à la carte sans contact, il demeure un moyen de règlement courant entre proches, des remboursements aux associations sportives. Ce qui surprend souvent, c’est que le délai légal d’encaissement en France métropolitaine est de 1 an et 8 jours à compter de sa date d’émission. Ce délai, bien ancré dans le Code monétaire et financier, n’a rien d’un délai approximatif : il est fixe, calculé au jour près, et s’impose aussi bien à la banque qu’au bénéficiaire.
Quelles différences selon le lieu d’émission du chèque ?
La France accorde une attention particulière à ses territoires d’outre-mer et à l’Europe : dans les départements et collectivités d’outre-mer (DOM-TOM), le délai s’étend à 1 an et 30 jours. Pour un chèque émis par un pays membre de l’Union européenne, ce délai grimpe à 1 an et 20 jours. Au-delà des frontières de l’Europe, il atteint 1 an et 70 jours. Mieux vaut donc vérifier le verso du chèque : un remboursement reçu depuis la Guadeloupe ne joue pas toujours dans la même cour que celui émis localement.
Chèque présenté hors délai : quels scénarios ?
Tant qu’il reste dans la période de validité, le chèque fonctionne : la banque reçoit, crédite, et tout va bien. Mais présenté hors délai, il est rejeté sans ménagement. On pourrait croire que la somme s’évapore alors, mais tout n’est pas si simple.
Sort du montant après expiration de validité
Une fois la date limite dépassée, le chèque devient caduc : la banque du bénéficiaire refuse l’encaissement et la somme reste bloquée… mais pas dans la poche du bénéficiaire. Le montant du chèque reste disponible sur le compte de l’émetteur jusqu’à régularisation ou nouvelle émission du règlement. Aucun miracle, donc : le bénéficiaire a laissé passer sa chance, et le créancier conserve son dû.
Peut-on encore réclamer son argent après coup ?
Perte définitive ? Pas si vite. La dette n’est pas annulée pour autant : même si le bénéficiaire ne peut plus encaisser le chèque, il garde le droit de réclamer son dû auprès de l’émetteur. Évidemment, il faudra repasser par la négociation, voire réclamer l’émission d’un nouveau chèque ou exiger un autre moyen de paiement. Attention : le recours direct auprès de la banque est alors perdu.
Pourquoi ne faut-il jamais délaisser un chèque ?
Entre un chèque égaré sur le frigo et les courses du samedi, on se dit souvent que rien ne presse. Pourtant, laisser traîner un chèque peut tourner au cauchemar pour le bénéficiaire comme pour l’émetteur.
Les risques pour celui qui reçoit le chèque
Au premier coup d’œil, la perte paraît anodine. Mais passé le délai légal : adieu la possibilité de recours bancaire, bonjour les litiges. Un bailleur ou un employeur pourrait contester la dette s’il tarde trop à être relancé. Sans compter que tout retard peut affecter la relation de confiance ou compliquer la gestion des comptes, surtout pour les petits montants.
L’effet boomerang pour l’émetteur
Un chèque non encaissé n’est pas un problème réglé, loin de là. Le montant reste sur le compte et, jusqu’à ce que le délai soit dépassé, il faut veiller à la provision disponible sous peine de frais de rejet si quelqu’un encaisse au dernier moment. Pour les comptes au centime près, c’est le genre d’oubli qui peut faire vriller la gestion du budget mensuel.
Les bons réflexes pour éviter les mauvaises surprises
Vérifier systématiquement date et validité
Premier réflexe à adopter : toujours jeter un œil à la date d’émission du chèque reçu. Un chèque en souffrance ne pardonne pas l’oubli, et la date d’émission fait foi. En cas de doute, on n’hésite pas à demander confirmation à l’émetteur.
Encaisser rapidement : l’astuce tranquillité
L’encaissement rapide est la meilleure parade. Glisser le chèque dans son agenda, utiliser l’application bancaire pour scanner le bordereau (quand c’est proposé), ou faire un dépôt dès la tournée de courses : ces gestes simples évitent bien des quiproquos et des regrets. Se fixer une routine — par exemple, encaisser les chèques chaque dimanche — peut aussi aider.
Dépassé le délai : peut-on encore s’en sortir ?
Vous découvrez un chèque daté de plusieurs mois ? Si le délai légal est dépassé, la banque refusera l’encaissement. Mais tout n’est pas perdu : il reste possible de contacter l’émetteur pour lui demander un nouveau chèque ou un autre mode de paiement. À noter : le créancier conserve son droit d’être payé tant que la dette reste valable, la prescription de la dette civile s’étendant généralement sur plusieurs années bien au-delà du simple délai d’encaissement.
À retenir pour gérer sereinement un chèque à encaisser
Les points-clés à graver en mémoire
- Le chèque reste encaissable 1 an et 8 jours (France métropolitaine) à partir de sa date d’émission.
- Différence de délai selon le lieu d’émission : +20, +30 ou +70 jours hors métropole.
- Passé ce temps, la banque rejettera tout dépôt, même si la somme existe toujours sur le compte de l’émetteur.
- Après expiration, la dette subsiste et peut être réclamée… mais l’encaissement bancaire direct n’est plus possible.
- Pour éviter toute perte, encaisser au plus vite est vivement conseillé.
En cas de blocage, la marche à suivre
Face à une situation délicate (chèque expiré, litige, oubli), il importe d’entrer rapidement en contact avec l’émetteur et de formaliser les échanges autant que possible (courrier, mail). En l’absence de règlement amiable, les démarches juridiques peuvent être envisagées, la prescription de la créance étant généralement de cinq ans à compter de l’émission du chèque.
Une petite vigilance sur ce bout de papier, bien que démodé mais toujours officiel, peut épargner bien des désagréments. Un chèque oublié, c’est une somme envolée : mieux vaut activer le réflexe encaissement, même lorsque le quotidien semble pressing. Qui sait, c’est peut-être aussi la meilleure façon d’éviter quelques sueurs froides dans la gestion de son budget.

Laisser un commentaire