
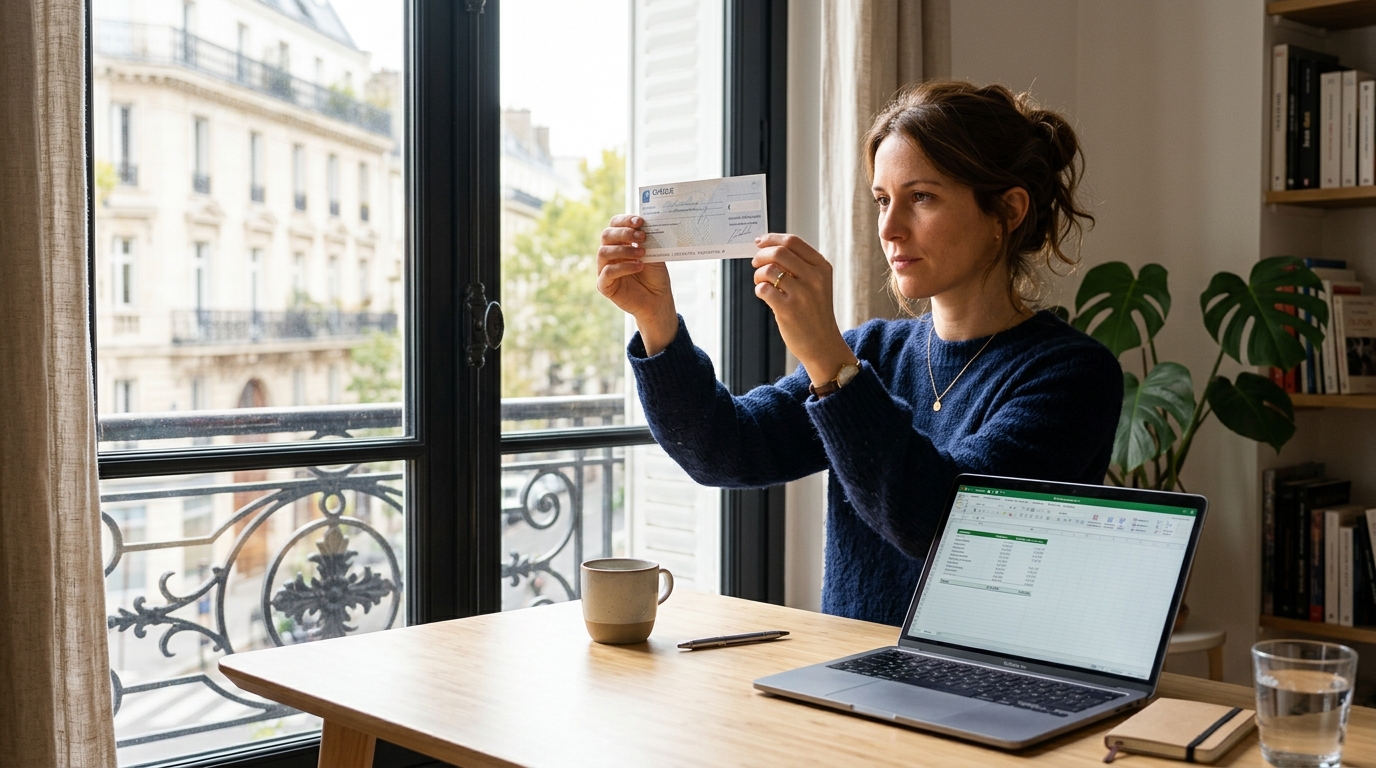
Un chèque de banque en main, l’affaire semble réglée. Ce petit papier, censé remplacer le cash pour un achat de voiture ou un dépôt de garantie immobilier, inspire confiance depuis toujours. Mais que se passe-t-il vraiment si ce document tant rassurant n’est qu’une habile contrefaçon ? En cette rentrée, alors que les transactions entre particuliers se multiplient, un simple geste permet de vérifier son authenticité en quelques secondes à peine. Un détail, présent sur chaque chèque de banque légitime, trahit instantanément les faux les plus grossiers. Explications.
- Le filigrane authentique révèle par transparence deux semeuses et deux vagues, ainsi que la mention « CHEQUE DE BANQUE » lisible au dos.
- Ce contrôle visuel ne suffit pas toujours, car des faux bien réalisés peuvent tromper l'examen, il faut donc aussi vérifier l'absence de ratures, la signature et la date d'émission (moins d'un an et huit jours).
- Le seul moyen fiable reste d'appeler la banque émettrice en recherchant soi-même son numéro officiel, sans jamais utiliser celui inscrit sur le chèque.
Le filigrane, cette signature invisible qui ne trompe jamais
Tous les chèques de banque, quelle que soit l’enseigne qui les émet, partagent un point commun invisible au premier regard : un filigrane de sécurité intégré directement au papier. Contrairement à une simple impression qui pourrait être reproduite avec une bonne imprimante, ce motif est incrusté dans la fibre même du papier, exactement comme sur les billets de banque ou les pièces d’identité. Ce filigrane, imposé par la Banque de France, est strictement identique pour tous les établissements bancaires français. Il suffit de tenir le chèque face à une source de lumière pour voir apparaître, en transparence, la mention « CHEQUE DE BANQUE », parfaitement lisible au dos du document. Ce motif couvre une grande partie de la surface du papier, ce qui le rend difficile à ignorer une fois que l’on sait où regarder.
Comment démasquer un faux chèque en un clin d’œil
Concrètement, comment procéder pour vérifier ce fameux filigrane ? Il suffit de lever le chèque à la lumière, comme on le ferait avec un billet de vingt euros suspect. Deux éléments doivent impérativement apparaître : deux semeuses en filigrane, accompagnées de deux vagues positionnées en haut et en bas, de part et d’autre du document. Si ces motifs sont absents, flous, ou visiblement imprimés plutôt qu’incrustés dans le papier, l’alerte doit immédiatement se déclencher. Ce contrôle prend littéralement quelques secondes et ne nécessite aucun matériel particulier, juste une fenêtre ou une lampe suffit. Malheureusement, cette vérification simple ne suffit pas toujours à elle seule : des fraudeurs de plus en plus habiles parviennent parfois à reproduire des faux suffisamment convaincants pour passer un examen visuel rapide.
Les autres indices qui confirment l’authenticité d’un chèque de banque
Le filigrane, la mention en transparence et la date d’émission permettent d’écarter les faux grossiers, mais ils ne constituent pas une garantie absolue. Un faux bien réalisé peut malheureusement passer entre les mailles du filet lors d’un simple examen visuel. C’est pourquoi le seul contrôle réellement fiable reste l’appel téléphonique à la banque émettrice. Attention toutefois à un piège fréquent : il ne faut jamais composer le numéro inscrit sur le chèque lui-même, ce dernier pouvant renvoyer directement vers un complice du fraudeur. Le bon réflexe consiste à rechercher soi-même les coordonnées officielles de la banque, via son site internet ou un annuaire fiable, avant de passer l’appel. D’autres signaux doivent également mettre la puce à l’oreille : des ratures, des taches suspectes, des écritures qui ne correspondent pas d’une ligne à l’autre, ou encore des dégradés de couleur inhabituels. Le chèque doit par ailleurs être impérativement signé et sa date d’émission doit respecter un délai de validité précis, à savoir un an et huit jours maximum. Passé ce délai, le document n’a tout simplement plus aucune valeur, authentique ou non.
Voici un récapitulatif des points de vigilance à garder en tête avant d’accepter un chèque de banque :
- Vérifier le filigrane par transparence (deux semeuses, deux vagues)
- Repérer la mention « CHEQUE DE BANQUE » lisible au dos
- Contrôler la date d’émission (moins d’un an et huit jours)
- Observer l’absence de ratures, taches ou écritures suspectes
- S’assurer de la présence d’une signature
- Appeler la banque via un numéro trouvé soi-même, jamais celui du chèque
Ce dernier réflexe, l’appel vérifié directement auprès de la banque, reste à ce jour le seul moyen de dormir sur ses deux oreilles après une transaction importante. Entre la vente d’un véhicule, le versement d’un acompte ou une transaction immobilière, mieux vaut perdre cinq minutes au téléphone que plusieurs milliers d’euros dans l’affaire. Alors, la prochaine fois qu’un chèque de banque atterrit entre les mains, le réflexe lumière et le coup de fil s’imposeront-ils enfin comme une évidence ?

Laisser un commentaire