
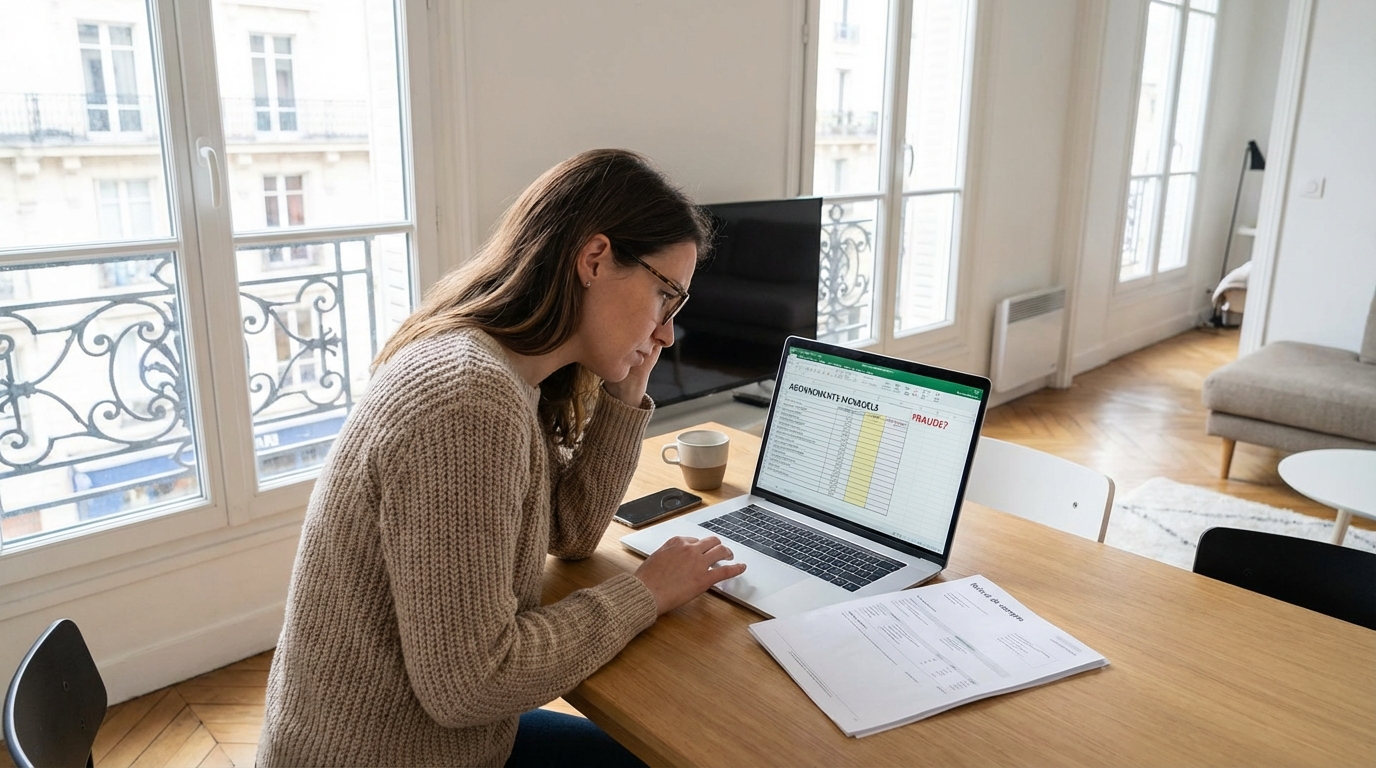
Quelques clics suffisent aujourd’hui pour s’offrir une soirée film ou une série en famille depuis son canapé, mais derrière la simplicité d’un abonnement Netflix, Disney+ ou Prime Video, les risques de fraude se glissent insidieusement. Qui n’a jamais découvert un prélèvement mystérieux sur son compte bancaire, au nom d’un service inconnu ou d’un abonnement oublié ? La progression des arnaques numériques transforme chaque carte bancaire liée à une plateforme de streaming en cible potentielle. Comprendre ces menaces, c’est reprendre le contrôle sur son argent à l’heure où chaque euro compte, surtout à la sortie de l’hiver, quand le budget familial est souvent serré.
Derrière l’écran : pourquoi les abonnements numériques deviennent la cible privilégiée des fraudeurs
L’essor du streaming et des paiements récurrents : une opportunité en or pour les arnaqueurs
Avec l’explosion du streaming, la souscription à des offres payantes se fait rapidement par carte bancaire. Un geste anodin pour accéder à ses programmes préférés, rendu encore plus aisé par les facilités de paiement récurrent. Or, cette souplesse est aussi une faille : une fois la carte enregistrée, il devient facile pour un commerçant – ou un fraudeur mal intentionné – de débiter sans revalider l’achat.
Ces paiements sans friction sont une aubaine pour les arnaqueurs. Ils parient sur la négligence, les essais gratuits qui se transforment en facturation mensuelle, ou les renouvellements automatiques que l’on croit avoir résiliés. L’industrie de la distraction devient alors, à son insu, un terrain de jeu pour les spécialistes du détournement.
Techniques et astuces des escrocs : les modes opératoires qui vous échappent
Les fraudeurs redoublent de ruse. Leur arme favorite ? Le hameçonnage (phishing), qui consiste à envoyer de faux emails ou SMS prétendant venir de Netflix, Disney+ ou Prime. Le message est alarmant (« votre compte va expirer », « information de paiement à mettre à jour ») et incite à cliquer sur un lien piégé. C’est là que la victime saisit ses données bancaires, ou valide par mégarde une demande d’authentification sur son application bancaire.
Autre manœuvre répandue : la reconduction automatique cachée. Certains services proposent des essais gratuits, mais, caché dans les petites lignes, se trouve un engagement qui, une fois expiré, se transforme en un abonnement payant. Parfois, le débit mensuel est faible, rendant la fraude plus difficile à détecter d’un simple coup d’œil au relevé.
Victimes invisibles : comment les fraudes passent inaperçues sur vos relevés bancaires
Un débit de quelques euros, un intitulé ressemblant à celui d’une plateforme connue, un nom de société vague ou situé à l’étranger… La discrétion est la clé pour ces petits prélèvements frauduleux qui s’installent durablement. Beaucoup ne s’en rendent compte qu’après des semaines, voire des mois. Parfois, la confusion entre paiement carte et prélèvement SEPA entretient le flou.
La modernité du streaming s’accompagne d’une modernité de la fraude : l’ennemi n’est plus toujours lointain, il est partout où une carte est stockée ou oubliée.
La traque se renforce : comment banques et autorités luttent contre ces fraudes nouvelles
Les filtres antifraude déployés en coulisses par les établissements bancaires
Face à l’imagination débordante des escrocs, les banques contre-attaquent en perfectionnant leurs outils de détection : filtres automatiques, analyse des habitudes de dépense, blocages temporaires dès qu’un écart suspect est observé. Chaque obstacle rend la vie des fraudeurs plus difficile.
En parallèle, l’information circule vite entre établissements. Lorsqu’un site marchand ou un mode opératoire devient suspect, une alerte est souvent partagée à l’échelle européenne pour enrayer les vagues d’arnaques.
Authentication forte, alertes et changements de carte : ce qui a changé pour les utilisateurs
L’Union européenne a imposé à tous les acteurs le « 3D Secure 2 », qui oblige le client à valider certains achats via son application bancaire ou un code envoyé par SMS. Ce mur réduit le nombre de fraudes, sauf lorsque la victime lève elle-même la barrière, bernée par un message pressant.
En cas de soupçon, le remplacement du moyen de paiement (changement de carte) est de plus en plus rapide. Les banques incitent également à activer des notifications en temps réel, pour ne rien rater d’anormal, même en pleine nuit.
Le rôle discret des plateformes comme Netflix ou Disney+ dans la sécurisation des paiements
Les géants du streaming ne sont pas restés passifs. Ils investissent dans la détection de tentatives suspectes, alertent leurs abonnés en cas d’activité inhabituelle sur un compte, et rappellent les bonnes pratiques. Toutefois, ces mesures ont leurs limites : la fausse page web peut facilement imiter la vraie, et l’essentiel reste à la charge de l’utilisateur.
Protégez-vous efficacement : les bons réflexes pour ne pas vous faire piéger
Lire entre les lignes de votre relevé : repérer les signaux d’alerte
Un montant inhabituel, un intitulé commercial étrange, un pays de facturation qui n’a rien à voir avec vos habitudes… Chaque détail compte. Prendre l’habitude de consulter ses transactions chaque semaine permet de débusquer rapidement les petits débits douteux.
Astuces pour sécuriser ses abonnements numériques en 2024
- Privilégier l’utilisation d’une carte bancaire virtuelle (e-carte bleue) pour tout nouvel abonnement : le numéro ne vaut que pour ce service.
- Ne jamais cliquer sur un lien reçu par mail ou SMS réclamant de mettre à jour votre moyen de paiement : passer systématiquement par l’application ou le site officiel ouvert manuellement.
- Désenregistrer sa carte de tous les comptes inutilisés ou d’essai gratuit.
- Activer les notifications de paiement sur son application bancaire pour tout repérer en direct.
- Changer immédiatement ses mots de passe en cas de doute ou de clic sur un lien suspect.
Que faire en cas de prélèvement suspect ou non autorisé ?
- Vérifier l’origine (compte secondaire, abonnement familial, essai expiré).
- Contacter la banque par les canaux officiels et faire opposition si besoin.
- Contester la transaction auprès de la banque (le remboursement est souvent possible si le paiement n’a pas été autorisé).
- Signaler la fraude sur la plateforme officielle dédiée (utile pour les démarches et parfois obligatoire pour régulariser la situation).
- Modifier ses accès à la plateforme concernée (mail, mot de passe) si une fraude liée à ces informations est soupçonnée.
L’essentiel à retenir sur la sécurisation des paiements d’abonnement numériques
Les nouveaux défis à venir pour sécuriser vos abonnements
La technologie évolue, tout comme les arnaques : le vrai combat se joue désormais sur la vigilance et l’éducation des usagers. Les plateformes et les banques verrouillent toujours plus les accès, mais la créativité des escrocs ne faiblit pas. Les pièges se sophistiquent, surfant sur la popularité croissante du streaming.
Points-clés pour une vigilance de tous les instants
- Privilégier les sites et applications officiels pour tout paiement.
- Ne communiquer ses données bancaires qu’après avoir vérifié la légitimité du site.
- Consulter régulièrement son relevé bancaire pour ne laisser aucune transaction douteuse passer inaperçue.
- En cas de doute, agir vite : les démarches de contestation sont d’autant plus efficaces qu’elles sont enclenchées rapidement.
La sécurité absolue n’existe pas, mais chaque règle appliquée, chaque vigilance portée à un simple mail ou un mini-prélèvement, peut faire basculer la balance du bon côté. Ainsi, si le binge-watching est de saison, la vigilance doit l’être toute l’année, particulièrement cet hiver, lorsque l’on profite davantage des plateformes de streaming depuis chez soi. Un œil averti sur son relevé, c’est la meilleure formule pour que l’abonnement au plaisir ne se transforme jamais en abonnement à la mauvaise surprise.

Laisser un commentaire