
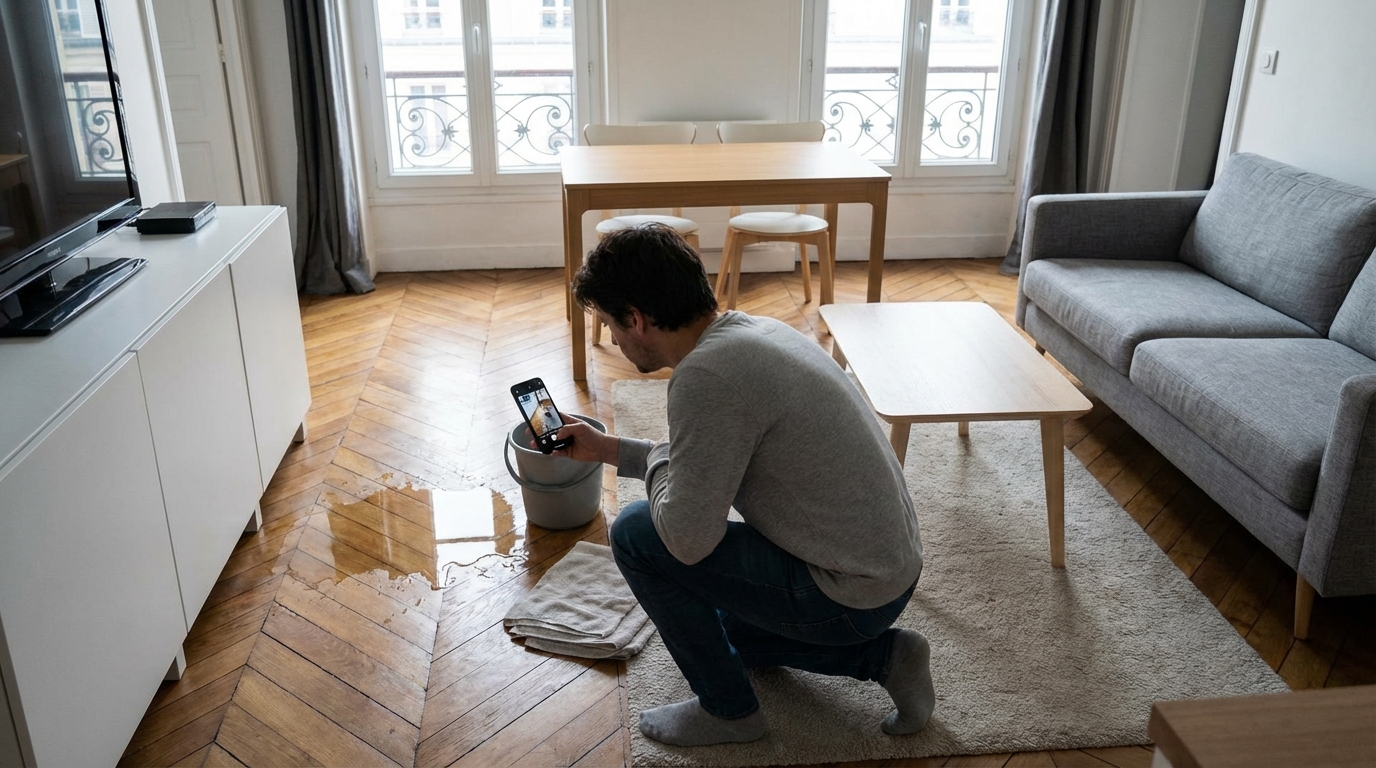
Un dégât des eaux qui survient au début du printemps, un cambriolage pendant un week-end, une surtension qui endommage vos appareils après un orage… Dans ces moments-là, la même question revient : comment être indemnisé vite et correctement, sans vous faire opposer un délai dépassé, une preuve manquante, une franchise inattendue ou une exclusion cachée dans le contrat ?
La méthode la plus fiable repose sur une procédure en 5 étapes : sécuriser, déclarer, prouver, faire expertiser, puis vérifier franchises, plafonds et exclusions dans les conditions générales et particulières. Voici le mode d’emploi complet, pensé pour un assuré en France, que vous soyez propriétaire occupant, bailleur dans un projet d’investissement immobilier, ou locataire.
Sécuriser les lieux et limiter les dégâts : les bons réflexes qui protègent aussi votre indemnisation
Mettre en sécurité personnes et biens, couper les risques (eau, gaz, électricité) sans aggraver le sinistre
Avant toute démarche d’assurance habitation, la priorité reste la sécurité. En cas de sinistre, mettez les personnes à l’abri, puis coupez les sources de danger si cela est possible sans vous exposer : électricité au disjoncteur, arrivée d’eau, gaz. Si vous sentez une odeur de gaz, n’actionnez aucun interrupteur, aérez, sortez et contactez les secours.
Ensuite, protégez ce qui peut l’être : surélevez les meubles en cas d’eau au sol, éloignez les objets de valeur, placez des seaux, bâches ou serpillières. L’objectif est double : limiter la propagation et montrer que vous avez pris des mesures raisonnables pour éviter l’aggravation, point souvent attendu par l’assureur.
Si le logement devient inhabitable, pensez aussi à vos obligations annexes. Par exemple, en cas de logement loué, prévenir rapidement le propriétaire ou le gestionnaire facilite la coordination (artisans, accès, constat). Dans un contexte de vente et achat maison, ou juste avant une signature chez le notaire, documenter l’état du bien et agir vite évite de bloquer le dossier.
Mesures conservatoires et urgence : ce que vous pouvez faire tout de suite, et ce qu’il vaut mieux éviter
Vous pouvez réaliser des mesures conservatoires immédiatement, sans attendre l’accord de l’assurance, tant qu’elles sont destinées à empêcher une détérioration supplémentaire. Exemples : faire intervenir un plombier pour stopper une fuite, bâcher une toiture après un coup de vent, assécher et ventiler, fermer une fenêtre fracturée.
En revanche, évitez les actions irréversibles avant d’avoir photographié et inventorié. Ne jetez pas les biens endommagés, ne remplacez pas à neuf sans traces, et ne lancez pas de gros travaux de remise en état (peinture, parquet, cuisine) tant que l’assureur n’a pas donné son feu vert ou tant que l’expertise n’est pas passée, sauf urgence avérée. Si vous devez agir, gardez toutes les factures, et conservez un échantillon ou des éléments (morceaux de plâtre, appareil grillé), quand c’est possible.
Astuce utile si vous avez un prêt travaux en cours ou un chantier avec un constructeur de maison : distinguez ce qui relève du sinistre (assurance habitation) de ce qui relève d’une garantie chantier ou d’un contrat entreprise. Dans le doute, documentez tout de la même façon, puis qualifiez ensuite.
Déclarer dans les délais du contrat : la formalité qui évite le refus de prise en charge
Délais et canaux de déclaration selon le sinistre : dégât des eaux, incendie, vol, bris, catastrophe naturelle
Une déclaration tardive est l’un des motifs classiques de blocage. Les délais exacts figurent dans votre contrat, mais, en pratique, on retrouve souvent : vol sous 2 jours ouvrés, la plupart des autres sinistres (comme dégât des eaux, incendie, bris de glace) sous 5 jours ouvrés, et les catastrophes naturelles dans le délai prévu à partir de la publication de l’arrêté (selon les conditions contractuelles). Vérifiez systématiquement vos conditions particulières, car certains assureurs prévoient des variantes.
Côté canaux, vous pouvez déclarer via l’espace client, l’application, par téléphone (à confirmer ensuite), ou par courrier. Pour sécuriser votre dossier, privilégiez un support traçable : LRAR ou déclaration en ligne avec accusé de réception et copie de l’écran de confirmation.
En période de météo instable de fin d’hiver et début de printemps, les sinistres liés à l’eau (infiltrations, toiture, ruissellement) sont fréquents. Ne tardez pas à déclarer, même si vous n’avez pas encore chiffré précisément : vous pouvez compléter le dossier ensuite.
Déclaration béton : informations à fournir, pièces minimales, formulation utile et preuves d’envoi (LRAR, espace client)
Une déclaration efficace doit permettre à l’assureur de comprendre quoi, quand, où, comment et pour quelles conséquences. Indiquez : numéro de contrat, coordonnées, adresse du logement, date et heure estimées, circonstances, pièces touchées, mesures prises, et première estimation des dommages.
Ajoutez des pièces minimales dès le départ : photos datées si possible, liste des biens endommagés, devis d’urgence si vous en avez, et, pour un vol, récépissé de dépôt de plainte. Pour un dégât des eaux en immeuble, le constat dégât des eaux (quand il est pertinent) fluidifie la gestion entre voisins, syndic et assureurs.
Dans la formulation, restez factuel. Évitez les suppositions. Écrivez plutôt : « infiltration visible au plafond du séjour, auréoles apparues, parquet gondolé, fuite stoppée par fermeture de l’arrivée d’eau à telle heure ». Enfin, conservez une preuve d’envoi : copie de la LRAR, capture de l’espace client, et toute référence de dossier transmise.
Constituer un dossier de preuves imparable : photos, factures, témoignages… et rien ne manque
Check-list des preuves qui font foi : inventaire chiffré, justificatifs d’achat, garanties, dépôt de plainte, constats
Une indemnisation se joue souvent sur la qualité du dossier. L’objectif est de prouver l’existence, l’état et la valeur des biens, ainsi que la réalité des dommages. Préparez un inventaire chiffré : objet, marque, modèle, date d’achat approximative, prix d’achat, et état avant sinistre si vous pouvez le démontrer.
Réunissez ensuite les justificatifs : factures, tickets, confirmations de commande, certificats de garantie, notices avec numéro de série, photos d’avant (photos de votre intérieur, annonces, état des lieux d’entrée), et devis ou factures de réparation. Pour un vol : dépôt de plainte, liste des objets volés avec caractéristiques, et tout élément d’identification (IMEI, numéro de série).
Si vous êtes bailleur et que le logement s’inscrit dans un projet d’investissement immobilier, pensez aussi aux preuves liées au bien : état des lieux, inventaire mobilier en location meublée, factures d’équipement, et échanges avec le locataire. Cela évite les zones grises entre assurance du propriétaire, assurance du locataire et éventuelle assurance de copropriété.
- Photos et vidéos : vues d’ensemble, gros plans, contextes (pièce, murs, plafonds), et éléments de cause (fuite, impact, effraction).
- Inventaire détaillé : liste chiffrée, cohérente, lisible.
- Justificatifs : factures, emails de commande, relevés, garanties, numéros de série.
- Documents sinistre : constat, dépôt de plainte, attestations, devis d’urgence.
- Traçabilité : échanges avec l’assureur, références de dossier, accusés de réception.
Reconstituer ce que vous n’avez plus : duplicatas, relevés, historiques, attestations, voisinage et témoins
Après un incendie ou un dégât des eaux important, il est fréquent de ne plus avoir de factures papier. Vous pouvez reconstituer un dossier solide avec des duplicatas : espace client des enseignes, emails de confirmation, historique de paiement, factures dématérialisées, ou relevés bancaires montrant les achats. L’idée n’est pas de tout retrouver, mais de rendre votre inventaire crédible et vérifiable.
Pour les biens plus anciens ou reçus en cadeau, privilégiez des preuves indirectes : photos où l’objet apparaît, manuels, emballages, attestations sur l’honneur, et témoignages de proches ou voisins. En immeuble, un voisin peut attester de l’écoulement d’eau, d’une odeur de brûlé, ou d’une porte fracturée avant intervention. Plus votre dossier est structuré, plus vous réduisez le risque de sous-indemnisation.
Pensez aussi aux documents liés à vos finances immobilières. Si le sinistre impacte un logement en cours de rénovation financée par un rachat de crédit ou un prêt travaux, gardez les devis, situations de travaux et factures : ils aident à distinguer ce qui relève de la remise en état après sinistre et ce qui relève de l’amélioration du bien.
Expertise et indemnisation : accélérer le règlement en maîtrisant franchises, plafonds et exclusions
Faire expertiser au bon moment : visite, contradictions, contre-expertise, expert d’assuré et négociation du chiffrage
Selon l’ampleur du sinistre, l’assureur peut mandater un expert. Préparez cette étape comme un rendez-vous décisif : dossier de preuves imprimé ou bien rangé, inventaire chiffré, devis d’artisans, et chronologie claire. Le jour de la visite, montrez les dommages et expliquez les mesures conservatoires, sans minimiser ni dramatiser.
Si vous n’êtes pas d’accord avec l’évaluation, vous pouvez demander des explications, produire des devis comparatifs, et solliciter une contre-expertise selon les modalités prévues au contrat. Dans certains cas, recourir à un expert d’assuré peut aider à défendre un chiffrage, notamment quand les montants deviennent structurants pour votre patrimoine, par exemple sur une résidence principale financée avec assurance crédit ou sur un bien destiné à la location.
Gardez en tête l’ordre logique qui accélère tout : sécuriser, déclarer, prouver, puis seulement figer le chiffrage avec l’expertise. C’est la colonne vertébrale qui limite les retours en arrière et les demandes complémentaires.
Traquer franchises, plafonds et exclusions dans les conditions générales et particulières : appliquer la bonne garantie, éviter les pièges, valider le calcul final et les voies de recours en cas de désaccord
La dernière étape, souvent négligée, consiste à vérifier que l’indemnisation proposée respecte bien votre contrat. Relisez conditions générales et conditions particulières : ce sont elles qui fixent les garanties, les plafonds, la franchise, et les exclusions. Deux contrats peuvent couvrir un même sinistre de manière très différente.
Points à contrôler en priorité : la garantie mobilisée (dégât des eaux, événements climatiques, vol), le mode d’indemnisation (valeur d’usage ou valeur à neuf si prévue), le plafond par catégorie (bijoux, informatique, électroménager), et l’application de la franchise. Vérifiez aussi les exclusions fréquentes : défaut d’entretien, infiltrations anciennes non traitées, objets laissés dans un local non sécurisé, ou conditions particulières de fermeture en cas de vol.
Si quelque chose vous semble incohérent, demandez un détail de calcul par écrit. En cas de désaccord persistant, utilisez les voies prévues : réclamation auprès du service client, puis médiation si nécessaire, tout en conservant un dossier complet et daté. Cette rigueur est d’autant plus utile si le sinistre a des répercussions sur un projet immobilier plus large, comme une mise en vente, un achat avec clause suspensive, ou une renégociation liée à un rachat de crédit.
Au fond, tout se joue sur une méthode simple : sécuriser les lieux sans aggraver, déclarer dans les délais, constituer des preuves solides, maîtriser l’expertise, puis relire franchises, plafonds et exclusions pour valider l’indemnisation. Et si vous deviez retenir une seule bonne pratique pour la suite, laquelle mettriez-vous en place dès maintenant : un inventaire photo, le rangement de vos factures, ou la relecture de vos conditions particulières ?

Laisser un commentaire