
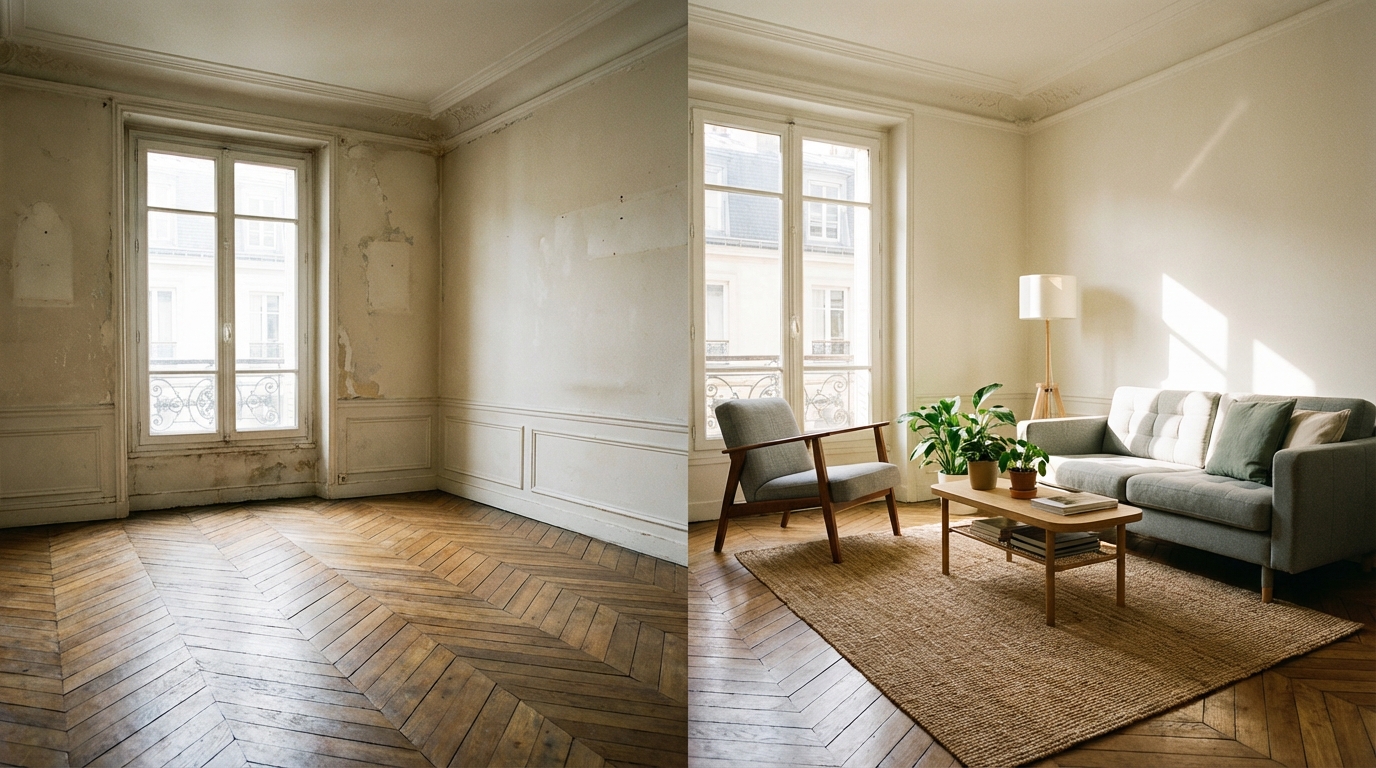
Au moment de lancer un investissement locatif, la question « location vide ou meublée ? » revient presque toujours. Et pour cause : ce choix influence votre quotidien de bailleur bien plus que le simple montant du loyer. Durée d’engagement, réactivité en cas de départ, budget d’équipement, gestion des charges, fiscalité… tout change, parfois de façon très concrète, dès les premières semaines.
Comme nous sommes au printemps, beaucoup d’investisseurs profitent d’une période plus dynamique sur le marché de la vente et achat maison et des appartements pour se positionner, négocier un prêt immobilier, envisager un prêt travaux ou revoir leur financement via un rachat de crédit. Justement, pour décider sereinement, il faut comparer sur des critères vérifiables, puis trancher avec une méthode simple.
Voici donc 7 points concrets pour comparer vide et meublé, puis une méthode de décision en 4 étapes qui évite les regrets et colle à votre objectif : patrimoine, tranquillité ou cash-flow.
Location vide ou meublée : le bail, le dépôt et le préavis… ce que la loi change vraiment au quotidien
Avant de parler rentabilité, commencez par ce qui structure la relation locative : le bail, le dépôt de garantie et le préavis. Ce sont des paramètres très opérationnels : ils déterminent votre stabilité de revenus, la vitesse de relocation et votre marge de manœuvre si la situation du locataire change.
Durée du bail et renouvellement : stabilité longue en vide vs agilité en meublé
En location vide, le bail d’habitation est généralement plus long, ce qui favorise une stabilité appréciable : moins de déménagements, moins d’annonces à publier, moins d’états des lieux à enchaîner. Pour un investisseur qui vise la construction d’un patrimoine sur le long terme, c’est souvent un cadre rassurant, notamment si vous avez un crédit en cours (avec, selon votre situation, assurance crédit et échéances fixes).
En location meublée, la durée est plus courte dans la plupart des cas, ce qui apporte de l’agilité. Vous pouvez ajuster plus facilement la stratégie : repositionner le logement, revoir le niveau de prestation, ou réévaluer le loyer dans le respect du cadre applicable. Cette souplesse peut être très utile dans des zones où la demande évolue vite (quartiers étudiants, bassins d’emploi, villes en transformation).
En pratique, la bonne question n’est pas « quelle formule est la meilleure ? », mais à quel point vous avez besoin de stabilité. Si vous préparez un projet de constructeur de maison ou une résidence principale à moyen terme, la flexibilité du meublé peut aussi servir votre calendrier, à condition d’accepter une gestion plus active.
Dépôt de garantie et préavis du locataire : impact immédiat sur risque, vacance et réactivité
Le dépôt de garantie n’a pas la même ampleur selon que le logement est vide ou meublé. Concrètement, cela change votre capacité à absorber un impayé de fin de bail, une dégradation ou un départ compliqué. Ce n’est pas un « gain » : c’est un coussin de sécurité qui influence votre risque réel, surtout si votre trésorerie est déjà sollicitée par un prêt travaux ou des charges de copropriété.
Le préavis du locataire, lui aussi, pèse directement sur votre vacance locative. Un préavis plus court signifie une relocation plus urgente : il faut être prêt à gérer les visites, vérifier les dossiers, organiser l’état des lieux et relancer un nouveau bail rapidement. À l’inverse, un préavis plus long laisse plus de temps pour anticiper, mais peut aussi retarder votre capacité à repositionner le bien si vous souhaitez changer de stratégie (passer en meublé, par exemple, ou lancer des travaux).
À ce stade, vous tenez déjà 3 critères vérifiables : durée du bail, dépôt, préavis. Ils sont simples à comparer, et ils décrivent votre quotidien plus fidèlement que le loyer affiché sur une annonce.
Le vrai coût caché : ameublement, entretien et charges récupérables, point par point
Le choix vide ou meublé ne se joue pas seulement sur le « combien je loue », mais sur le « combien je dépense et à quelle fréquence ». L’ameublement, l’entretien et la frontière entre charges récupérables et charges bailleur peuvent transformer une bonne rentabilité brute en résultat net décevant.
Obligations d’ameublement et niveau d’équipement : budget initial, remplacement, vétusté
En meublé, vous devez fournir un logement équipé de façon cohérente avec une occupation normale. Cela implique un budget initial (mobilier, literie, équipement de cuisine, luminaires, entretien des équipements) et une réalité très concrète : le remplacement est plus fréquent. Entre la casse, l’usure et les petits ajustements demandés par le marché local, le meublé nécessite une enveloppe d’entretien plus régulière.
En vide, l’entrée est plus légère : pas de gros achat d’équipement, moins de risques de détérioration sur le mobilier, et une gestion souvent plus simple. En contrepartie, votre attractivité se joue davantage sur l’emplacement, l’état général, la performance énergétique, et votre capacité à proposer un logement propre et fonctionnel. Cela peut amener à anticiper des travaux (rafraîchissement, sol, peinture), parfois financés via un prêt travaux si vous souhaitez lisser l’effort.
Astuce simple pour comparer : listez sur une page ce que vous devez acheter et remplacer sur 2 ans. Si la liste vous paraît lourde, le meublé n’est pas forcément à exclure, mais il faudra le compenser par une fiscalité adaptée et une stratégie de gestion carrée.
Charges récupérables et réparations : ce qui se refacture, ce qui reste à votre charge, et les pièges
Les charges récupérables correspondent à certaines dépenses que vous avancez, puis refacturez au locataire. Mais tout n’est pas récupérable : une partie des charges de copropriété, des travaux d’entretien lourd, des réparations structurelles ou certaines interventions techniques restent à votre charge. C’est ici que se cachent de nombreux écarts entre rentabilité théorique et réalité.
En meublé, il faut en plus penser à la maintenance des équipements fournis. Un ballon d’eau chaude, une plaque de cuisson ou un réfrigérateur qui lâche n’ont pas le même impact quand ils font partie de la prestation. Même si l’on peut encadrer les responsabilités, l’attente du locataire est souvent plus élevée en meublé, donc votre réactivité doit suivre.
Pour éviter les pièges, raisonnez en « coût complet » : charges non récupérables, entretien, petites réparations, remise en état entre deux locataires, et temps de gestion. Cette approche est aussi utile si vous comparez plusieurs biens en phase d’achat, ou si vous hésitez entre appartement ancien et projet avec constructeur de maison pour une mise en location future.
Impôts et rentabilité : choisir le régime fiscal qui maximise votre net (pas votre brut)
La fiscalité est souvent le point qui fait basculer la décision, car elle peut faire varier fortement votre revenu net. L’objectif n’est pas de payer « le moins possible » à tout prix, mais de choisir le cadre qui correspond à votre situation, à votre niveau de charges, et à votre capacité à tenir une comptabilité plus ou moins détaillée.
Régime fiscal des loyers : revenus fonciers vs BIC, micro vs réel, amortissement
En location vide, les loyers relèvent en général des revenus fonciers. Selon vos revenus, vos charges déductibles et vos travaux, vous pouvez être au micro ou au réel. Le réel devient souvent pertinent si vous avez des intérêts d’emprunt, des charges de copropriété non récupérables, des frais de gestion, ou des travaux significatifs.
En location meublée, les loyers relèvent en général des BIC, avec un choix micro ou réel. Le réel est souvent recherché pour la mécanique d’amortissement, qui permet de lisser une partie de la valeur du bien et du mobilier dans le temps, et donc d’améliorer le résultat imposable. Attention : l’intérêt du réel dépend de vos chiffres, pas d’une règle universelle. Si vos charges sont faibles et votre situation simple, le micro peut rester cohérent.
Ce point est aussi à relier à votre financement : intérêts, renégociation, rachat de crédit, et niveau de mensualité. Une structure fiscale qui « semble bonne » peut devenir moins confortable si votre crédit pèse trop sur la trésorerie, ou si votre assurance crédit est élevée.
Projection de trésorerie : loyers, charges, fiscalité, cash-flow et sensibilité à la vacance
Pour comparer correctement, faites une projection de trésorerie et non une simple rentabilité brute. Sur une base mensuelle, posez : loyer, charges récupérables, charges non récupérables, taxe foncière, assurance propriétaire non occupant, entretien, intérêts d’emprunt, frais de gestion si vous déléguez, puis fiscalité estimée. Vous obtenez un cash-flow beaucoup plus proche de la réalité.
Ensuite, testez la sensibilité à la vacance locative. Un meublé peut afficher un loyer plus élevé, mais si le turnover est fort et que vous perdez plusieurs semaines dans l’année, le net peut chuter. À l’inverse, un vide moins cher mais plus stable peut être plus robuste, surtout si vous sécurisez le financement et gardez une marge de sécurité.
Retenez l’idée directrice : la meilleure fiscalité est celle qui sert votre net, avec un modèle de gestion que vous êtes capable de tenir dans la durée.
Décider sans regret : la méthode en 4 étapes qui tranche entre vide et meublé
Une décision solide se prend en combinant vos objectifs, vos contraintes de gestion, votre cadre fiscal, puis une simulation de trésorerie. Cette méthode en 4 étapes permet de trancher sans se perdre dans des débats théoriques.
Étape 1–2 : objectif principal (patrimoine, cash-flow) puis contraintes de gestion (temps, délégation, risque)
Étape 1 : clarifiez votre objectif principal. Si vous cherchez d’abord à construire un patrimoine avec une gestion plutôt stable, la location vide est souvent alignée. Si votre priorité est de maximiser le revenu net à court et moyen terme, la location meublée peut être plus adaptée, à condition de maîtriser la vacance et le coût d’équipement.
Étape 2 : mesurez vos contraintes de gestion. Posez-vous trois questions simples : avez-vous du temps chaque mois, êtes-vous prêt à déléguer (agence, conciergerie), et quel niveau de risque acceptez-vous (turnover, petites réparations, réactivité) ? Plus vous cherchez la simplicité, plus le vide peut être confortable. Plus vous acceptez une gestion active, plus le meublé devient pertinent.
Cette étape est cruciale si votre projet immobilier est déjà chargé : achat d’une résidence principale, dossier de vente et achat maison en parallèle, travaux à piloter, ou financement à optimiser avec un rachat de crédit.
Étape 3–4 : cadre fiscal applicable puis arbitrage final via turnover, gestion et simulation de trésorerie sur 12 à 24 mois
Étape 3 : identifiez le cadre fiscal réellement applicable. Selon que vous partez sur revenus fonciers ou BIC, micro ou réel, l’impact sur votre net change. Ici, il faut être factuel : listez vos charges probables, votre niveau d’intérêts d’emprunt, vos assurances (dont assurance crédit si elle pèse), et votre capacité à tenir une comptabilité plus détaillée.
Étape 4 : tranchez avec une simulation sur 12 à 24 mois. Sur cette période, intégrez le turnover : remise en état, achat ou remplacement de mobilier, périodes probables de vacance, frais de relocation, temps passé ou coût de délégation. C’est souvent cette simulation qui départage les deux options, car elle révèle le « vrai » coût de la rotation locative et la robustesse du cash-flow.
À la fin, vous devez pouvoir résumer votre choix en une phrase du type : « Je choisis le meublé pour optimiser mon net via le régime adapté, car j’assume une gestion plus active et une rotation plus fréquente », ou au contraire « Je choisis le vide pour sécuriser la stabilité, réduire l’équipement et lisser mon effort de gestion ». Si vous n’arrivez pas à formuler cette phrase, c’est qu’une étape manque.
Comparer location vide vs meublée revient à confronter 7 critères concrets : durée du bail, dépôt de garantie, préavis, obligations d’ameublement, régime fiscal des loyers, charges récupérables et turnover. En les combinant avec une méthode en 4 étapes, vous transformez une question floue en décision rationnelle, alignée sur votre temps, votre fiscalité et votre trésorerie.
Au final, la meilleure option est celle que vous pouvez tenir dans la durée, sans subir votre investissement. Et vous, votre prochain achat immobilier vise-t-il plutôt la stabilité patrimoniale ou l’optimisation du cash-flow ?


Laisser un commentaire