
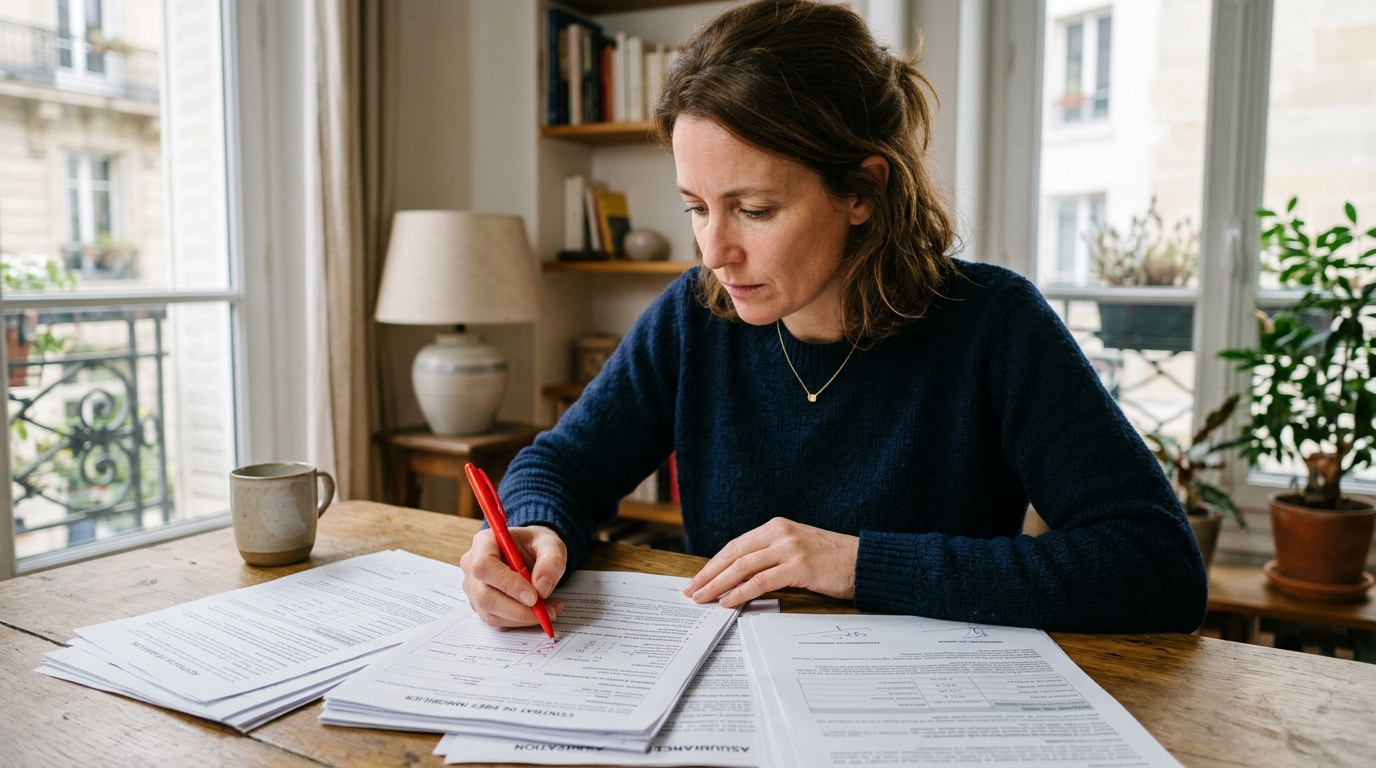
La pression financière semble parfois écrasante au quotidien, et la gestion d’un budget immobilier peut rapidement devenir une véritable source d’angoisse financière. Lorsque l’on souscrit un prêt pour acquérir la maison de ses rêves, l’attention se focalise généralement sur le taux d’intérêt, laissant une ligne de dépense monumentale passer inaperçue : l’assurance emprunteur. En effet, cette couverture exigée par les banques représente souvent jusqu’à un tiers du coût total d’un crédit. En cette période estivale, alors que le budget des vacances pèse lourdement sur les finances de nombreux foyers, continuer à payer le prix fort pour une assurance standardisée constitue un gouffre financier silencieux. Pourtant, il existe un levier juridique méconnu du grand public, une faille totalement légale permettant de reprendre le contrôle de son pouvoir d’achat sans fragiliser la moindre couverture. Il est temps de lever le voile sur un mécanisme financier redoutable qui permet de révolutionner les mensualités d’un prêt immobilier en un claquement de doigts.
Adoucissez vos fins de mois en activant ce droit formidable qui libère votre crédit de la facturation bancaire
La souscription d’un emprunt immobilier s’accompagne presque systématiquement de l’adhésion au contrat d’assurance de groupe proposé par l’établissement bancaire. Ce système, fondé sur la mutualisation des risques, applique un tarif lissé qui pénalise fortement les profils présentant moins de risques, notamment les jeunes ménages ou les personnes en excellente santé. L’emprunteur se retrouve alors prisonnier d’une facturation massive, diluée dans les mensualités de son prêt, ce qui la rend psychologiquement indolore mais financièrement ravageuse sur le long terme. C’est précisément ici qu’intervient la véritable révélation de cet article : changer d’assurance emprunteur est possible à tout moment avec des garanties équivalentes et un coût total inférieur ou égal. Ce droit fondamental bouscule totalement le monopole bancaire et ouvre la voie à des économies spectaculaires.
Concrètement, la législation en vigueur autorise désormais chaque propriétaire à résilier le contrat d’assurance de sa banque de manière immédiate et sans frais, pour basculer vers un contrat individuel dit en « délégation ». Les assureurs externes évaluent le risque de manière personnalisée, ce qui fait s’effondrer le montant des primes. Pour un prêt moyen sur vingt ans, activer ce droit formidable permet généralement de diviser sa facture d’assurance par deux, voire par trois, libérant ainsi un pouvoir d’achat conséquent pour adoucir les fins de mois difficiles au lieu d’enrichir les marges de l’établissement prêteur.
| Type de couverture (Prêt de 250 000 euros sur 20 ans) | Coût total estimé | Impact sur le pouvoir d’achat |
|---|---|---|
| Contrat de groupe (banque) | 24 000 euros | Facturation maximale |
| Contrat en délégation (externe) | 9 000 euros | 15 000 euros d’économies ! |
Gardez l’esprit totalement tranquille en exigeant une protection irréprochable grâce au principe de l’équivalence des garanties
L’idée de quitter le cocon de sa banque pour un prestataire externe suscite souvent une appréhension légitime : celle d’être moins bien couvert en cas de coup dur, de maladie grave ou d’invalidité. Face à cette peur tenace, le législateur a dressé un rempart juridique infranchissable appelé le principe de l’équivalence des garanties. En des termes simples, la loi interdit formellement à une banque de refuser le nouveau contrat d’assurance si celui-ci propose un niveau de couverture strictement identique, ou supérieur, à celui du contrat initialement signé. Il n’y a donc absolument aucun compromis à faire sur la sécurité de l’emprunteur et de sa famille.
Pour s’assurer que ce principe est scrupuleusement respecté, les garanties sont analysées à partir de critères standardisés, comme la prise en charge de l’incapacité temporaire de travail, le décès ou encore la perte totale d’autonomie. Le processus de délégation d’assurance repose donc sur une règle d’or : payer beaucoup moins cher pour une protection strictement calquée sur les exigences initiales du créancier. Ce filet de sécurité réglementaire garantit de garder l’esprit totalement serein ; votre bien immobilier reste protégé contre les aléas de la vie, tandis que votre facture fond comme neige au soleil cet été.
Savourez vos nouvelles économies en faisant le point sur ces démarches simples qui transforment la gestion de votre patrimoine immobilier
Longtemps perçu comme un véritable cauchemar administratif parsemé de courriers recommandés perdus et de silences bancaires interminables, le parcours pour changer d’assurance de prêt a été considérablement simplifié ces dernières années. Aujourd’hui, les démarches sont fluides et largement prises en charge par les nouveaux assureurs. Ces derniers s’occupent de résilier l’ancien contrat directement auprès de la banque et de s’assurer que la transition s’effectue sans la moindre coupure de garantie. L’emprunteur n’a plus qu’à comparer les offres sur le marché, sélectionner celle qui affiche le meilleur tarif tout en respectant l’équivalence des garanties, et signer électroniquement sa nouvelle adhésion.
Prendre quelques minutes de son temps estival pour auditer son prêt immobilier et enclencher cette procédure s’apparente à une décision de gestion de patrimoine brillante. L’impact se fait ressentir dès la mensualité suivante, où la baisse de la prime d’assurance augmente mécaniquement le reste à vivre du foyer. Sans modifier ses habitudes de consommation ni son mode de vie, ce remaniement de la gestion financière permet de dégager de jolis montants, réinvestissables dans des projets personnels, dans l’épargne de précaution, ou tout simplement pour profiter pleinement de la vie sans s’inquiéter de la prochaine échéance.
Reprendre en main son assurance de prêt immobilier n’est plus un parcours du combattant, mais bien une simple formalité aux retombées financières colossales. En exploitant la liberté offerte par la loi pour déléguer sa couverture, tout emprunteur peut réduire considérablement le coût total de son crédit, le tout sécurisé par la garantie stricte d’une protection inchangée. Alors que les beaux jours invitent à la détente, ne serait-il pas opportun d’accorder une petite heure à vos finances pour vous offrir une marge de manœuvre inespérée sur votre budget de la rentrée ?

Laisser un commentaire