
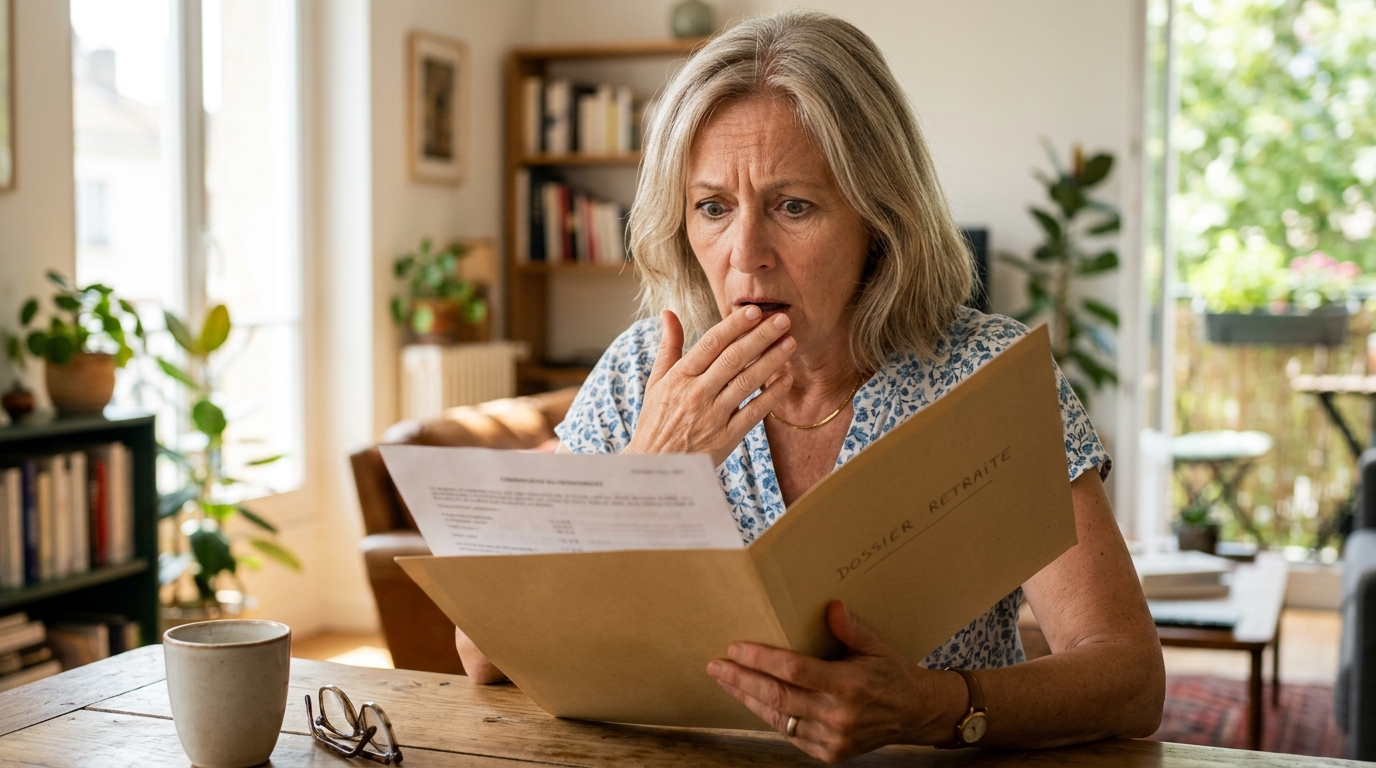
Un départ à la retraite qui glisse de plusieurs mois, parfois d’une année entière, ça arrive plus souvent qu’on ne le pense. Surtout quand une carrière s’est construite entre deux pays. Les personnes ayant travaillé une partie de leur vie active en Italie avant de revenir cotiser en France connaissent bien cette drôle de sensation : celle de voir sa caisse de retraite ressortir des dossiers qu’on croyait bouclés depuis longtemps. Une vérification administrative, un formulaire européen retrouvé, et voilà que le calendrier prévu ne tient plus. Derrière cette mésaventure se cache en réalité un mécanisme méconnu, mais bien réel, qui peut jouer en faveur des assurés à condition de bien le comprendre.
- Les trimestres cotisés en Italie se totalisent avec les trimestres français pour ouvrir les droits à la retraite, sans être perdus.
- Chaque pays verse sa propre pension au prorata des années travaillées sur son territoire, la France et l'Italie (via l'INPS) versant leurs parts séparément.
- Il est conseillé de demander son relevé de carrière européen plusieurs années à l'avance, car les échanges entre organismes peuvent retarder le traitement du dossier.
Onze ans en Italie, un dossier oublié : comment tout a basculé
Passer une décennie à travailler à l’étranger laisse forcément des traces dans un parcours de cotisation. Pour beaucoup de Français ayant exercé en Italie avant de rentrer au pays, la reconstitution de carrière tourne parfois au casse-tête. Les périodes cotisées outre-Alpes ne remontent pas toujours automatiquement dans les systèmes français, et il arrive qu’un relevé de carrière reste incomplet pendant des années sans que personne ne s’en aperçoive. C’est souvent au moment de déposer une demande de retraite que la caisse française rouvre le dossier pour vérifier l’ensemble des périodes d’assurance, y compris celles accomplies dans un autre pays de l’Union européenne. Cette vérification, loin d’être une simple formalité, peut modifier la date de départ initialement envisagée, parfois en la retardant, parfois au contraire en l’avançant. Tout dépend du nombre de trimestres qui manquaient encore à l’appel et de la façon dont les périodes italiennes viennent compléter le compte.
La totalisation européenne : ce mécanisme qui change la donne pour votre retraite
Voilà le cœur du sujet, celui qui explique cette date de départ qui bouge sans crier gare. Les périodes d’assurance européennes peuvent être totalisées pour ouvrir des droits à la retraite française. Concrètement, ce principe signifie que les trimestres cotisés en Italie ne sont pas perdus : ils viennent s’ajouter à ceux accumulés en France pour déterminer si le nombre de trimestres nécessaires à une retraite à taux plein est atteint. Ce mécanisme de coordination existe entre tous les pays membres de l’Union européenne, ainsi qu’avec certains États comme la Suisse, la Norvège ou l’Islande. Chaque pays continue de verser sa propre part de pension, calculée au prorata des années travaillées sur son territoire, mais la totalisation sert uniquement à vérifier l’ouverture des droits et à éviter qu’une carrière découpée entre plusieurs pays ne pénalise l’assuré. Autrement dit, une personne ayant travaillé onze ans en Italie et le reste de sa carrière en France ne perd rien : ses années italiennes comptent bel et bien dans le calcul global, même si elles sont rémunérées séparément par l’institut de prévoyance italien, l’INPS. C’est précisément ce recalcul qui peut faire bouger la date de départ, dans un sens ou dans l’autre, une fois que la caisse française intègre ces informations transmises par les autorités italiennes.
Ce système repose sur des échanges d’informations entre organismes qui peuvent prendre du temps. Il n’est pas rare que le dossier reste plusieurs mois en instance, le temps que l’INPS confirme les trimestres validés outre-Alpes. Une lenteur administrative qui explique en grande partie pourquoi certains assurés voient leur projet de départ repoussé alors qu’ils pensaient avoir toutes leurs annuités en poche.
Ce qu’il faut retenir avant de faire ses propres calculs
Avant de se lancer dans des estimations personnelles, quelques réflexes s’imposent pour éviter les mauvaises surprises. Il est essentiel de demander son relevé de carrière européen bien en amont, idéalement plusieurs années avant l’âge légal de départ, pour repérer d’éventuelles périodes manquantes ou mal transmises. La demande unique de retraite, déposée auprès de la caisse française, déclenche automatiquement la coordination avec les organismes des autres pays où l’assuré a cotisé, ce qui évite d’avoir à multiplier les démarches. Voici les points à vérifier en priorité :
- Le nombre exact de trimestres cotisés en Italie et leur correspondance avec le système français
- La date à laquelle la demande de retraite doit être déposée, généralement quelques mois avant la date souhaitée
- Les délais de traitement, souvent plus longs lorsque plusieurs pays sont concernés
- Le montant de la pension française, calculé indépendamment de la pension italienne, qui sera versée séparément par l’INPS
Un tableau simple permet d’y voir plus clair sur la mécanique globale.
| Élément | Rôle dans le calcul |
|---|---|
| Trimestres français | Base du calcul de la pension française |
| Trimestres italiens | Totalisés pour ouvrir les droits, mais payés séparément |
| Demande unique | Déclenche la coordination entre les deux caisses |
| Délai de traitement | Souvent plus long en cas de carrière internationale |
Ce tableau résume bien pourquoi il vaut mieux anticiper plutôt que de découvrir ces subtilités au dernier moment, à quelques semaines d’un départ initialement prévu.
Une carrière partagée entre la France et l’Italie ne signifie donc pas une retraite au rabais, bien au contraire. La totalisation européenne existe précisément pour protéger les assurés dont le parcours professionnel a traversé les frontières, et elle mérite d’être mieux connue tant elle peut transformer une date de départ redoutée en bonne surprise. Reste à savoir combien de futurs retraités ignorent encore l’existence de ce mécanisme, faute d’information suffisante au moment où elle compterait vraiment.

Laisser un commentaire