
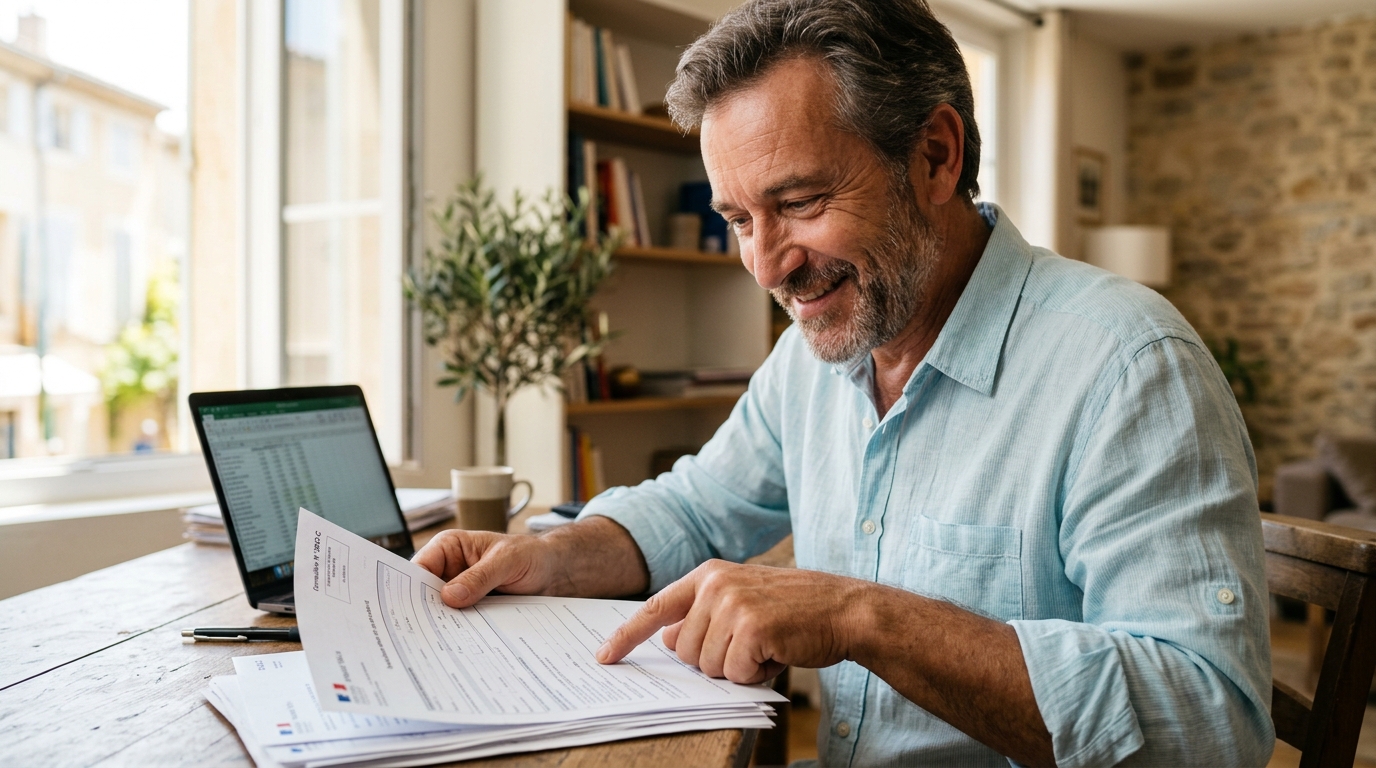
Saviez-vous que la préparation de la fin de carrière peut réserver d’excellentes surprises financières, bien loin des traditionnelles craintes liées à la baisse du pouvoir d’achat ? En cet été où les esprits se tournent spontanément vers les congés et la détente, il reste particulièrement judicieux d’anticiper la bascule vers la cessation d’activité. L’un des leviers les plus puissants pour optimiser ce passage redouté s’appelle le rachat de trimestres. Ce mécanisme permet d’effacer les années d’études ou les périodes incomplètes pour s’assurer un taux plein. Toutefois, l’opération représente souvent un coût initial massif qui décourage de nombreux actifs. Or, derrière cette dépense impressionnante se cache une subtilité fiscale majeure, volontairement peu mise en avant par l’administration, qui transforme fondamentalement la rentabilité de cet investissement estival ou de fin d’année.
L’incroyable avantage que le fisc néglige de vous préciser lors de votre rachat
Lorsque la décision de racheter des périodes cotisées est prise, l’attention se focalise généralement sur le montant exigé par la caisse de retraite, qui peut rapidement atteindre plusieurs dizaines de milliers d’euros selon les profils et l’âge. Face à un tel effort financier, les courriers administratifs se contentent de confirmer la validation des droits futurs, sans crier sur les toits l’impact fiscal immédiat de cette démarche. En effet, l’administration fiscale n’insère pas de voyant clignotant sur la déclaration pour signaler l’aubaine. Beaucoup de contribuables laissent ainsi passer un bénéfice magistral, persuadés qu’il s’agit d’une simple dépense à fonds perdus dans l’immédiat. C’est ici qu’une connaissance pointue des rouages financiers s’avère indispensable : le législateur a prévu un mécanisme de compensation redoutablement performant, destiné à alléger le poids de cet effort d’épargne exceptionnel.
Déduisez la totalité de vos versements de votre revenu brut imposable pour faire fondre vos impôts
Voici la clé du mystère qui change littéralement la donne financière : Les sommes versées pour racheter des trimestres de retraite sont intégralement déductibles du revenu brut imposable. Concrètement, cela signifie que chaque euro dépensé pour racheter un trimestre vient diminuer la base sur laquelle l’impôt est calculé. Contrairement aux réductions d’impôt classiques qui sont soumises au plafonnement global des niches fiscales, cette déduction n’est limitée par aucun plafond mathématique direct, si ce n’est celui de votre propre revenu. Pour un contribuable fortement imposé, l’effet est immédiat et massif. En soustrayant le coût total de l’opération directement du revenu brut, l’économie d’impôt générée est proportionnelle à la tranche marginale d’imposition la plus haute. C’est un puissant bouclier fiscal qui, une fois activé l’année du paiement, rembourse indirectement une part spectaculaire de la mise de départ.
Plus de pension et moins de taxes : le bilan pour tirer pleinement profit de ce droit méconnu
La combinaison de ces effets crée un cercle vertueux exceptionnel pour le patrimoine personnel. En réduisant drastiquement, voire en annulant purement et simplement, l’imposition de l’année en cours, le coût réel du rachat s’effondre. Prenons le cas d’un contribuable se trouvant dans une tranche d’imposition élevée ; la prise en charge indirecte par l’État peut représenter près de la moitié de la somme versée ! À l’heure où les fortes chaleurs invitent à réviser ses dossiers financiers au frais, il est primordial de calculer ce retour sur investissement. Non seulement la pension versée jusqu’à la fin de la vie sera bonifiée et servie plus tôt, mais le trésor public aura épongé une large part du ticket d’entrée. Une maîtrise adéquate des cases à remplir lors de la déclaration printanière est la seule condition pour acter ce tour de passe-passe légal.
En somme, le rachat de trimestres ne doit plus être perçu uniquement comme une dépense, mais bien comme un outil de défiscalisation massive à la portée des foyers fortement taxés. Si profiter des congés en cours permet de faire le point, il reste indispensable d’anticiper la trésorerie nécessaire avant la fin de l’année civile pour bénéficier de cet avantage. Alors, face à une telle opportunité d’optimisation, prendrez-vous le temps de vérifier si votre parcours professionnel justifie de déclencher ce levier fiscal imparable ?

Laisser un commentaire