
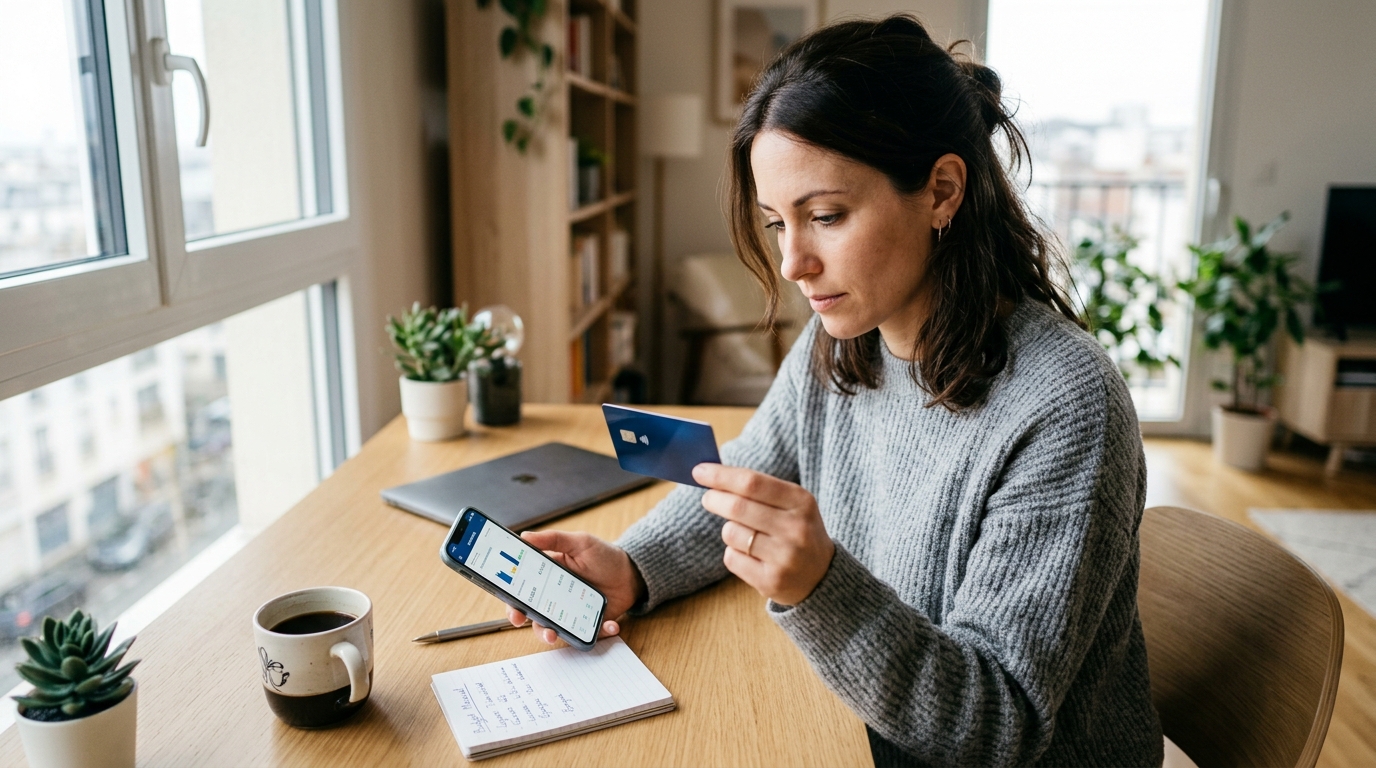
Refus en caisse, petit bip désagréable, regard gêné du client suivant dans la file : le scénario est classique, mais il peut coûter cher en stress inutile. Une carte flambant neuve qui refuse le paiement sans contact n’est pourtant pas forcément défaillante. Dans la grande majorité des cas, il s’agit en réalité d’une sécurité bancaire volontaire, méconnue de nombreux clients, qui empêche toute nouvelle carte d’être utilisée en sans contact avant une première étape obligatoire. Décryptage d’un mécanisme qui surprend chaque année des milliers de nouveaux détenteurs de carte bancaire.
- Une carte neuve doit d'abord être activée par un paiement avec code ou un retrait avant de fonctionner en sans contact.
- Cette sécurité empêche l'utilisation frauduleuse d'une carte volée en sans contact sans code confidentiel.
- Le plafond sans contact sans code est fixé à trente euros par transaction en France depuis 2017.
Le sans contact qui bloque en caisse : une panne ou autre chose ?
Face à un refus de paiement sans contact, le premier réflexe consiste souvent à accuser le terminal du commerçant ou à suspecter un défaut de fabrication de la carte. Pourtant, dans la plupart des situations, la carte fonctionne parfaitement. Ce qui bloque, c’est une étape que la banque impose avant toute première utilisation : la carte doit d’abord être activée par un geste physique. Concrètement, il faut réaliser un paiement chez un commerçant avec saisie du code confidentiel à quatre chiffres, ou effectuer un retrait dans un distributeur. Sans cette opération initiale, la carte reste techniquement endormie pour tout ce qui concerne le sans contact, même si elle est parfaitement valide pour un paiement classique. Bonne nouvelle tout de même : aucune banque n’exige de montant minimum pour ce premier retrait, un billet de vingt euros suffit largement à débloquer la situation.
Le secret bancaire méconnu : pourquoi la puce doit d’abord parler au terminal
Ce mécanisme n’est pas un caprice technique, mais une mesure de sécurité pensée pour protéger le client. L’idée est simple : empêcher qu’une carte volée dans une boîte aux lettres puisse être utilisée immédiatement en sans contact, sans code, pour de petits achats répétés. C’est pourquoi ni un paiement à distance sur internet, ni un paiement sans contact en magasin ne peuvent servir à cette première activation. La puce de la carte doit obligatoirement dialoguer avec le terminal via une insertion classique, avec saisie du code secret. Ce détail explique pourquoi certains clients, impatients de tester leur nouvelle carte en sans contact dès la sortie de l’agence, se retrouvent bloqués sans comprendre pourquoi. La quasi-totalité des banques traditionnelles fonctionne selon ce principe, la fonctionnalité sans contact étant activée par défaut sur la carte, mais nécessitant cette validation initiale pour être opérationnelle.
Certaines banques en ligne, comme Fortuneo, ajoutent une couche supplémentaire à ce processus. Le sans contact doit y être activé manuellement, généralement via l’application mobile, avant d’être confirmé par un premier retrait en distributeur. American Express applique une logique similaire : après réception d’une nouvelle carte, un premier paiement avec code confidentiel reste indispensable avant que le mode sans contact ne devienne actif. Autant de variantes qui montrent que si le principe reste globalement le même, les modalités précises méritent d’être vérifiées auprès de sa propre banque.
Carte insérée, code tapé : le rituel qui débloque définitivement le sans contact
Une fois cette formalité accomplie, le sans contact fonctionne sans aucune démarche supplémentaire chez la plupart des banques classiques. La carte insérée, le code tapé une seule fois, et voilà le sésame débloqué pour de bon. Depuis 2017, le plafond sans contact sans code est fixé à trente euros par transaction en France, un seuil qui n’a pas bougé depuis et qui reste la référence pour la majorité des commerces. Au-delà de ce montant, le code confidentiel redevient nécessaire, une sécurité classique bien connue des utilisateurs réguliers. Il existe également, chez certaines banques, des limites cumulées de cinquante euros par transaction et cent euros au total avant qu’un code ne soit à nouveau exigé, sauf si le code a déjà été saisi lors d’un paiement sans contact, ce qui remet alors le compteur à zéro.
Autre point pratique à connaître : pour les cartes envoyées par courrier, certaines banques fournissent désormais un QR code permettant d’accéder directement à la page d’activation via smartphone. Une manière de simplifier les démarches, même si cela ne dispense pas, dans la grande majorité des cas, du fameux premier passage en caisse avec insertion et code. Un tableau récapitulatif permet d’y voir plus clair selon le type de banque :
| Type de banque | Activation du sans contact |
| Banque traditionnelle | Automatique après premier paiement avec code ou retrait |
| Banque en ligne (ex. Fortuneo) | Activation manuelle puis confirmation par retrait |
| American Express | Premier paiement avec code obligatoire |
Derrière ce petit désagrément en caisse se cache donc un mécanisme de sécurité bien pensé, destiné à protéger chaque nouveau détenteur de carte bancaire. Un simple paiement classique ou un retrait suffit à lever le blocage, et le sans contact devient ensuite disponible sans autre formalité. La prochaine fois qu’une carte toute neuve refuse obstinément le sans contact, mieux vaut donc penser au distributeur avant de suspecter une panne.

Laisser un commentaire