
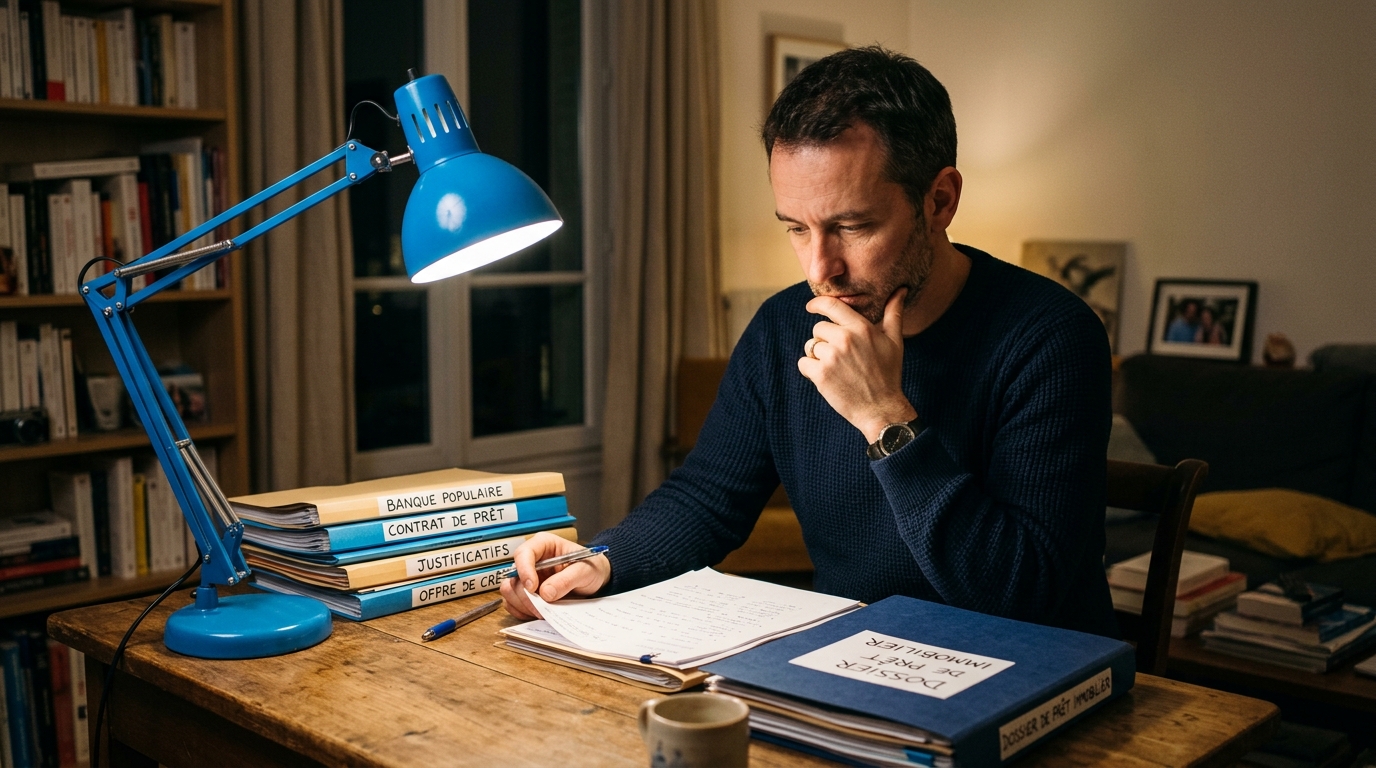
L’attente d’un accord pour un financement immobilier ressemble souvent à un véritable parcours du combattant. L’angoisse des semaines qui s’étirent, la peur d’un refus de dernière minute et l’incertitude pèsent lourdement sur les épaules des futurs acquéreurs. Pourtant, en cette période estivale où le marché retrouve des couleurs, certains dossiers franchissent la ligne d’arrivée avec une rapidité déconcertante. Le secret ne réside pas dans une formule magique, mais dans un redoutable travail d’anticipation. Une préparation rigoureuse en amont du premier entretien bancaire permet non seulement d’économiser un temps précieux, mais aussi de négocier les meilleures conditions de crédit possibles. L’objectif est clair : rassurer d’emblée l’analyste crédit avec des données ordonnées, factuelles et exhaustives.
La clé de cette accélération fulgurante et de ce gain de temps se résume en une liste précise. Pour éviter que la machine ne s’enraye, il faut présenter immédiatement un dossier prêt complet : revenus, épargne, apport, dettes, relevés, avis d’imposition, compromis, pièces d’identité. En vulgarisant pour le grand public la mécanique interne des banques, il est facile de comprendre que l’absence de doute est le meilleur moteur pour décrocher une offre. Décrypter les attentes des établissements financiers transforme une montagne administrative perçue comme rebutante en une procédure fluide et victorieuse.
Capter immédiatement la confiance avec un compromis de vente et une identité irréprochables
Tout établissement de crédit, par nature, gère le risque et abhorre l’incertitude. La première page du dossier déposé donne irrémédiablement le ton de la future relation contractuelle. Arriver au rendez-vous avec des pièces fondamentales manquantes, obsolètes ou tout simplement illisibles envoie un signal catastrophique d’amateurisme. À l’inverse, fournir d’entrée de jeu une copie parfaite du compromis de vente, accompagnée de pièces d’identité en cours de validité, instaure un climat de confiance immédiat. Le compromis est la preuve juridique que le projet outrepasse la simple visite immobilière : il est officiellement acté, quantifié de manière précise et ancré dans un calendrier légal.
La temporalité du dépôt revêt également une importance capitale. Déposer ce bloc d’informations complet en tout début de mois est une stratégie redoutable. C’est à cet instant précis que les directions régionales des banques ouvrent leurs nouvelles enveloppes de production commerciale. Les conseillers disposent alors de toute la latitude nécessaire pour accorder les barèmes les plus agressifs. Un dossier limpide et complet soumis à ce moment stratégique atterrit inévitablement en haut de la pile, échappant ainsi aux fameux goulots d’étranglement qui ralentissent le processus d’octroi de prêt.
Mettre en lumière une gestion financière quotidienne rassurante et pérenne
Une fois l’identité de l’emprunteur certifiée et le bien identifié, la loupe de l’analyste se déplace inexorablement vers le comportement financier quotidien. Ce qui est scruté avec une attention presque clinique, c’est la régularité. Présenter de superbes relevés de compte, purgés de tout découvert ou d’agios sur les trois derniers mois, constitue un impératif absolu pour obtenir de bonnes conditions. Le profil idéal, souvent qualifié de classique, dispose d’un contrat à durée indéterminée (CDI) assorti d’une ancienneté notable, garantissant ainsi des revenus réguliers. Des avis d’imposition limpides sur les deux dernières années viennent valider cet historique de revenus et sceller la sérénité de l’analyste.
Néanmoins, un bon salaire ne suffit pas à tout justifier. L’épargne résiduelle, c’est-à-dire la capacité à mettre des liquidités de côté chaque mois après avoir honoré toutes ses charges, est un critère central d’acceptation. En cette période où les barèmes des taux immobiliers évoluent globalement dans une fourchette allégée comprise entre 3 % et 3,5 %, afficher une belle capacité d’épargne est primordial. Actuellement, cet été, les taux moyens pour un emprunt sur vingt ans se stabilisent autour de 3,45 % dans la plupart des régions de France. Les profils démontrant une épargne résiduelle forte après l’achat peuvent conserver un taux particulièrement attractif, flirtant avec les 3 %. La banque veut simplement la certitude que la future mensualité ne viendra pas anéantir le pouvoir d’achat du foyer.
Réunir l’ensemble des pièces en jouant la carte de la totale transparence
La dernière marche pour s’assurer une offre foudroyante consiste à compiler le reste des éléments justificatifs, en prônant une transparence absolue, notamment sur ses dettes. Tenter de dissimuler un ancien prêt à la consommation est une erreur stratégique monumentale qui conduit souvent au rejet immédiat. La règle prudentielle des 35 % d’endettement maximum, imposée de longue date par le Haut Conseil de Stabilité Financière (HCSF), reste un garde-fou incontournable. Même si une récente proposition de loi ambitionne de revenir sur ce plafonnement rigide pour redynamiser le secteur, le calcul du taux d’endettement exige la communication de tous les tableaux d’amortissement existants.
L’apport personnel joue, de concert avec la transparence, le rôle d’accélérateur final. Un apport conséquent tranquillise le banquier quant à la capacité d’effort du client. Mais posséder l’intégralité des documents ne suffit pas toujours pour exceller ; savoir les agencer est un art. Voici d’ailleurs les éléments essentiels à classer méticuleusement dans le bon ordre avant l’entretien :
- Les deux dernières pièces d’identité officielles.
- Le compromis de vente complet et signé.
- Les trois derniers bulletins de salaire et les deux derniers avis d’imposition.
- Les trois derniers relevés de l’ensemble des comptes bancaires.
- Les tableaux d’amortissement des prêts en cours.
- Les justificatifs prouvant l’origine et le montant de l’apport personnel.
Enfin, optimiser un tel dossier passe souvent par d’ultimes ajustements techniques. Promettre la domiciliation complète de ses revenus ou de son épargne permet de grappiller de précieux dixièmes sur le taux nominal. Et surtout, il ne faut jamais négliger le poids de l’assurance ! Déléguer celle-ci à un acteur externe plutôt qu’à l’établissement prêteur fait fréquemment baisser le Taux Annuel Effectif Global (TAEG) de 0,20 à 0,40 %. Pour orchestrer cette négociation complexe de bout en bout, faire appel à un courtier ou à un conseiller dédié reste la meilleure solution. Ces experts accèdent directement aux grilles de taux négociées et savent présenter chaque profil sous son angle le plus favorable en seulement quelques jours.
Anticiper la conception d’un dossier irréprochable demeure l’arme absolue pour terrasser les redoutées lenteurs administratives du milieu bancaire. En rassemblant soigneusement ses preuves d’identité protectrices, ses relevés de comptes vierges de tout excès et une transparence totale sur son apport, le financement devient une formalité réglée en quelques semaines à peine. Alors que le contexte redevient plus clément sur le plan des intérêts, ne serait-il pas temps de repenser également la rénovation énergétique de ce futur logement pour valoriser davantage son patrimoine ?


Laisser un commentaire