
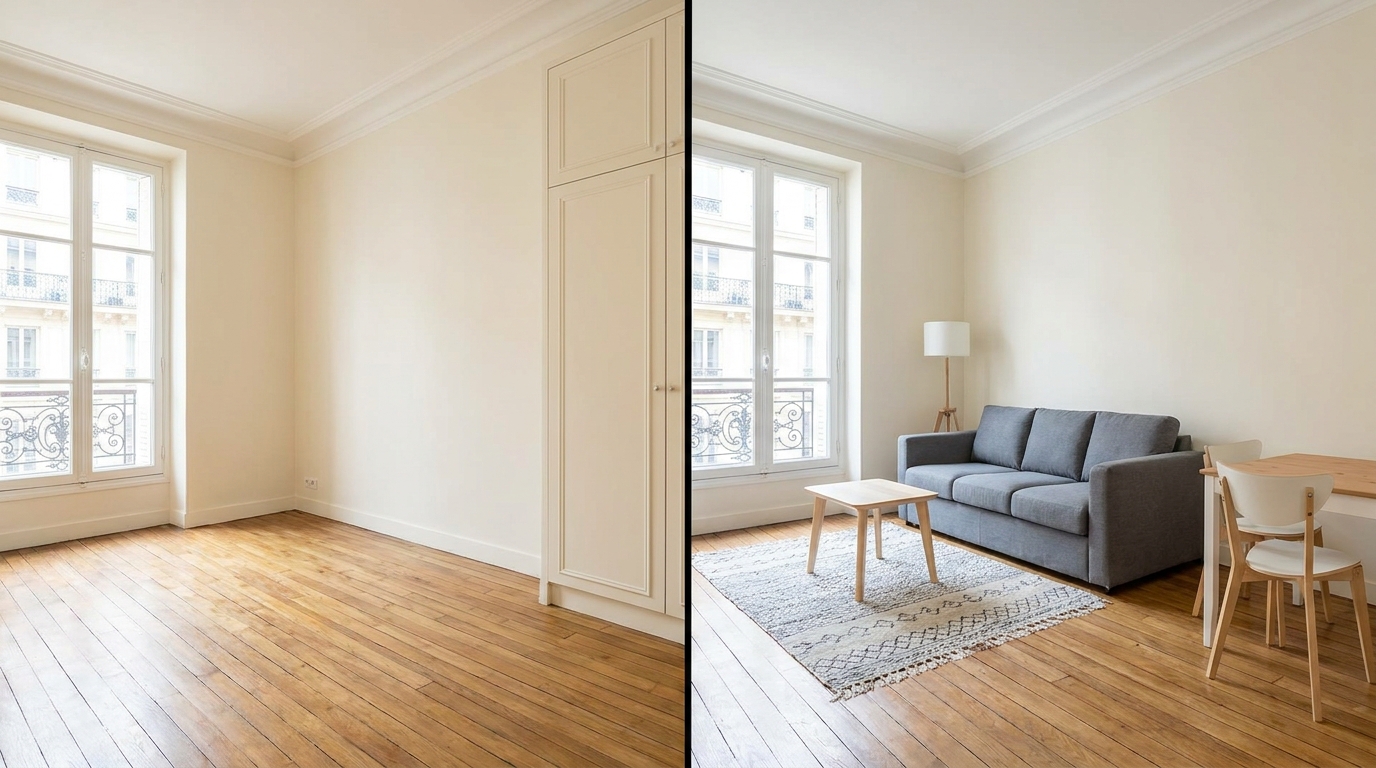
Entre l’envie d’un loyer plus élevé et la recherche d’une tranquillité durable, le choix entre location meublée et location vide peut transformer la rentabilité d’un investissement locatif. Sur le papier, le meublé fait souvent rêver. Dans la réalité, tout dépend de ce que vous cherchez : optimiser votre net après impôts, sécuriser des revenus réguliers, limiter la vacance, ou simplifier la gestion au quotidien.
Au printemps, beaucoup d’investisseurs passent à l’action : visites, montage du dossier de crédit, arbitrages sur les travaux et, justement, réflexion sur le mode de location. L’objectif ici est simple : vous aider à comparer ce qui compte vraiment (loyer, charges, vacance, fiscalité, revente) pour choisir le format le plus rentable pour votre projet, pas pour la théorie.
Location meublée ou vide : le match qui change vraiment votre rentabilité
Ce qu’on compare exactement (loyer, charges, vacance, fiscalité, revente)
Comparer meublé et vide ne se résume pas à regarder le loyer annoncé. La rentabilité se joue sur un ensemble de paramètres qui s’additionnent, parfois dans des directions opposées : niveau de loyer, taux de vacance locative, charges et travaux, coûts de remise en location, temps de gestion et, surtout, fiscalité.
Il faut aussi penser à la revente. Un logement loué vide avec un locataire en place peut rassurer certains acheteurs en quête d’un placement stable, alors qu’un meublé peut être plus attractif pour un investisseur visant un rendement optimisé. Selon votre horizon (court, moyen ou long terme), ce point peut peser lourd dans la balance.
Les profils d’investisseurs concernés (patrimonial, cash-flow, sécurisation)
En pratique, la location meublée attire souvent les investisseurs orientés cash-flow et optimisation fiscale, prêts à piloter davantage. La location vide séduit plutôt ceux qui construisent un patrimoine et privilégient la sécurisation : moins d’allers-retours, un cadre plus linéaire, des revenus plus prévisibles.
Il n’y a pas un « bon » choix universel. Le bon choix, c’est celui qui aligne votre budget, votre tolérance au risque, votre disponibilité, et votre stratégie (rembourser vite le crédit, préparer une retraite, diversifier un patrimoine, etc.).
Location meublée : des loyers plus hauts… à condition de savoir piloter
Pourquoi le meublé se loue plus cher (usage, cible, flexibilité)
La location meublée se loue généralement plus cher car elle rend service à une cible qui paie pour la praticité : étudiants, jeunes actifs, personnes en mobilité professionnelle, locataires en transition. Arriver avec une valise, sans acheter un lit, une table, de la vaisselle, c’est un confort qui se monétise.
Cette flexibilité joue aussi côté bail et renouvellement, ce qui peut permettre d’ajuster plus souvent le loyer au marché, dans le respect des règles locales (notamment en zone tendue et, le cas échéant, en présence d’un encadrement des loyers).
Les coûts cachés à intégrer (mobilier, turnover, entretien, gestion)
Le revers du décor, ce sont les coûts invisibles qui grignotent le rendement : achat du mobilier, remplacement (matelas, canapé, électroménager), petites réparations plus fréquentes, et parfois des prestations de gestion plus élevées si vous déléguez.
Le turnover est l’autre variable clé. Plus de départs signifie plus d’états des lieux, plus d’annonces, plus de visites, plus de temps, et parfois quelques semaines sans loyer. Le meublé est rentable quand il est bien occupé et bien géré.
Les zones où le meublé cartonne (étudiants, mobilité pro, métropoles tendues)
Le meublé fonctionne particulièrement bien là où la demande est structurellement forte et renouvelée : quartiers étudiants, pôles hospitaliers, bassins d’emploi, centres-villes dynamiques, et plus largement les métropoles et communes en zone tendue.
Dans ces secteurs, la rotation n’est pas forcément un problème si les relocations s’enchaînent vite. En revanche, dans une ville où la demande est plus stable et familiale, un meublé peut plafonner ou devenir plus difficile à remplir, surtout si l’offre concurrente augmente.
LMNP : la fiscalité qui peut doper (ou plomber) votre rendement
Micro-BIC vs régime réel : lequel maximise vos revenus nets ?
En meublé, on parle souvent du statut LMNP (loueur en meublé non professionnel). C’est un point central, car la fiscalité peut changer la donne entre un rendement « correct » et un rendement vraiment performant.
Deux grandes options existent pour déclarer vos revenus locatifs en meublé : le micro-BIC (simple, avec un abattement forfaitaire) et le régime réel (plus technique, mais souvent plus optimisateur). Le meilleur choix dépend de vos charges réelles, de vos intérêts d’emprunt, de votre stratégie de travaux, et de la valeur du bien.
Amortissement et charges : le levier qui réduit fortement l’impôt
Au régime réel en LMNP, l’un des leviers majeurs est l’amortissement, qui s’ajoute à la déduction de nombreuses charges : intérêts de crédit, assurance emprunteur, taxe foncière, frais de gestion, entretien, comptabilité, etc. Résultat : il est fréquent que l’impôt sur les loyers soit fortement réduit, parfois pendant plusieurs années, si le dossier est bien structuré.
C’est souvent là que le meublé devient redoutable : loyer plus élevé et net après impôts amélioré. Mais ce gain n’est ni automatique, ni garanti : il dépend de votre situation et de la façon dont le projet est monté.
Les limites et points de vigilance (comptabilité, évolutions, bascule LMP)
Le régime réel suppose une comptabilité plus rigoureuse. Beaucoup de propriétaires passent par un cabinet, ce qui a un coût, mais apporte de la sécurité. Il faut aussi anticiper les règles qui peuvent évoluer et accepter une part d’incertitude réglementaire, comme pour toute stratégie fiscale.
Enfin, attention aux seuils et aux conditions qui peuvent faire basculer vers un autre statut. Sans entrer dans une usine à gaz, retenez surtout ceci : avant de choisir le meublé pour sa fiscalité, il est prudent de vérifier votre trajectoire de revenus locatifs et votre situation globale, afin d’éviter une mauvaise surprise.
Location vide : moins spectaculaire, souvent plus robuste sur la durée
Le bail long : l’allié anti-vacance et anti-stress
La location vide brille rarement par des loyers « records », mais elle offre souvent un avantage décisif : la stabilité. Le bail est plus long, ce qui limite la rotation et réduit mécaniquement les périodes sans loyer.
Pour un investisseur qui rembourse un crédit et veut dormir tranquille, la continuity des loyers est un facteur de rentabilité à part entière. Un bon locataire conservé plusieurs années peut valoir bien plus qu’un loyer théorique plus élevé, mais irrégulier.
Des frais de rotation plus faibles (état des lieux, remise en location, travaux)
En vide, les frais liés au départ d’un locataire sont généralement plus faibles et moins fréquents : moins de remplacement d’équipements, moins de petites réparations liées à l’usage intensif du mobilier, moins de remises à niveau rapides entre deux occupants.
La gestion peut donc être plus simple, et la rentabilité se construit davantage sur la durée : une bonne acquisition, un financement maîtrisé, des travaux utiles, et une occupation régulière.
Pour qui le vide est imbattable (familles, stratégie patrimoniale, tranquillité)
Le vide est souvent imbattable si vous visez une stratégie patrimoniale avec peu de frictions : location à des familles, secteurs résidentiels, villes moyennes où les locataires cherchent à s’installer. C’est aussi un bon choix si votre priorité est la tranquillité et la réduction de la charge mentale.
Autrement dit, le vide n’est pas le champion du spectaculaire. Il est souvent celui du robuste.
Revenus stables vs revenus optimisés : ce que le bail change au quotidien
Durée, préavis, indexation : l’impact direct sur la continuité des loyers
Le bail, c’est votre mécanisme de continuité de revenus. Sa durée, les règles de préavis et l’indexation influencent directement votre capacité à maintenir un flux de loyers stable. Plus les locataires restent, plus la rentabilité réelle se rapproche de ce que vous aviez prévu dans votre plan de financement.
À l’inverse, si votre modèle repose sur des relocations fréquentes, vous devez accepter une part plus forte d’aléas : calendrier, saisonnalité de la demande, imprévus de travaux, délais de recherche.
Gestion locative : charge mentale, temps, risques d’impayés et arbitrages
Le « meilleur » investissement locatif n’est pas seulement celui qui affiche un rendement théorique élevé. C’est celui que vous pouvez tenir dans la durée, sans vous épuiser. Le meublé demande souvent plus d’arbitrages : qualité du mobilier, entretien, échanges plus frequent, repositionnement du loyer au marché.
Le risque d’impayés n’est pas une fatalité d’un côté ou de l’autre, mais votre exposition varie avec le profil de locataires et la solidité des dossiers. Dans tous les cas, une sélection rigoureuse, une assurance adaptée et une réserve de trésorerie font partie des fondamentaux.
Vacance locative : quand le meublé devient fragile et le vide résiste
La vacance locative est l’ennemi silencieux de la rentabilité. Si votre meublé reste vide plusieurs semaines entre deux locations, le surplus de loyer peut fondre très vite. Le vide, lui, « résiste » souvent mieux grâce à des occupations plus longues.
C’est pourquoi la question n’est pas seulement meublé ou vide, mais meublé ou vide dans cette ville, dans ce quartier, pour ce type de logement.
Comparatif chiffré : le vrai gagnant, c’est le net-net après impôts
Méthode de calcul simple (rendement brut, net, net d’impôt, cash-flow)
Pour comparer proprement, raisonnez en quatre étages : rendement brut (loyers annuels divisés par le prix d’achat), rendement net (en retirant charges non récupérables, taxe foncière, assurance, gestion), net d’impôt (après fiscalité), puis cash-flow (ce qu’il reste après la mensualité de crédit).
C’est le net-net après impôts qui départage vraiment meublé et vide, car deux biens avec le même rendement brut peuvent produire des résultats très différents une fois la fiscalité appliquée.
Scénario meublé : loyer + fiscalité LMNP – rotation = rentabilité réelle
Dans un scénario meublé, vous pouvez viser un loyer supérieur, mais vous devez intégrer : amortissement et charges si vous êtes au réel, budget mobilier, entretien, et surtout un coût de rotation (temps, frais, potentielle vacance). Si ces éléments sont bien maîtrisés, le meublé peut générer un revenu net d’impôt particulièrement performant.
À l’inverse, si la vacance se répète, si le logement s’use vite, ou si la gestion vous dépasse, la rentabilité réelle peut se rapprocher, voire passer sous celle d’une location vide mieux tenue.
Scénario vide : loyer – fiscalité foncière + stabilité = rentabilité durable
En location vide, le loyer est souvent plus bas, et la fiscalité relève des revenus fonciers. Selon votre tranche d’imposition et vos charges, le net peut être plus ou moins favorable. Mais la stabilité du bail et la moindre rotation peuvent rendre le modèle très solide : moins de périodes blanches, moins de frais « surprises », plus de visibilité sur le remboursement du crédit.
On pourrait résumer ainsi : le vide construit une rentabilité durable en lissant les aléas. Ce n’est pas toujours celui qui gagne au premier regard, mais il gagne souvent sur la constance.
Comment choisir sans se tromper : la checklist avant d’acheter
Vérifier la demande locale (tension, typologie de locataires, saisonnalité)
Avant même la négociation, validez la demande : quartier, accès transports, bassin d’emplois, proximité d’universités, qualité du bien, standing de l’immeuble. Au printemps et en été, les déménagements s’accélèrent, ce qui peut donner l’impression que « tout se loue ». L’important est de vérifier si cette tension est structurelle ou seulement saisonnière.
Posez-vous une question simple : qui va louer ce logement, et pour combien de temps en moyenne ? Une petite surface proche d’un campus n’a pas la même logique qu’un T3 en zone résidentielle.
Tester la rentabilité avec deux simulations fiscales (LMNP réel vs foncier réel)
Ne choisissez pas la fiscalité « de réputation ». Faites deux simulations : une en LMNP au réel (avec charges et amortissement), une en revenus fonciers (au réel si vous avez des charges, ou au micro si c’est pertinent). Ce double calcul clarifie rapidement le vrai gagnant : celui qui maximise votre net après impôts, pas seulement votre loyer.
Profitez-en pour vérifier votre budget travaux et votre enveloppe d’ameublement. Une rentabilité meublée peut être excellente, à condition que le financement reste confortable et que vous gardiez une marge de sécurité.
Sécuriser le projet (règles de copro, DPE, encadrement des loyers, gestion)
Sécurisez le projet avant l’achat : règlement de copropriété (certaines restrictions existent), niveau de performance énergétique (et budget d’amélioration si nécessaire), présence d’un encadrement des loyers, et faisabilité d’une gestion sereine. Si vous êtes loin, anticipez la délégation : une gestion meublée mal organisée peut coûter cher en temps et en vacance.
Enfin, prévoyez une réserve de trésorerie : elle absorbe les imprévus, qu’il s’agisse d’un appareil à remplacer en meublé ou d’un petit chantier en vide.
Meublé ou vide : synthèse pour décider selon votre objectif (rentabilité, fiscalité, stabilité)
Ce qui rend le meublé le plus rentable (loyers plus élevés + LMNP au réel)
Le meublé devient souvent le plus rentable lorsque deux conditions sont réunies : un loyer réellement supérieur dans votre zone et une fiscalité optimisée via le LMNP au régime réel. C’est la combinaison qui fait la différence sur le net : vous encaissez plus, et vous conservez davantage après impôts.
Mais cette rentabilité se « mérite » : elle suppose une gestion attentive, un logement bien placé, une demande solide, et une rotation maîtrisée.
Ce qui rend le vide le plus rassurant (bail long + revenus plus stables)
Le vide est souvent le choix le plus rassurant grâce au bail long et à des revenus plus stables. Moins de turnover, moins de frais de remise en location, moins d’usure du logement, et une visibilité précieuse pour piloter votre budget et votre crédit.
Si votre objectif prioritaire est de sécuriser un investissement sur plusieurs années, le vide peut offrir une robustesse que les meilleures projections de loyers ne remplacent pas.
Le choix final : optimiser le net tout en alignant risque, temps et horizon d’investissement
Au final, la bonne réponse n’est pas « meublé ou vide », mais quel montage maximise votre net après impôts tout en restant tenable avec votre temps disponible et votre tolérance au risque. Le meublé peut gagner en rentabilité pure, le vide gagne souvent en sérénité et en stabilité. L’idéal est de trancher avec une double simulation fiscale et une lecture lucide du marché local.
Et vous, si vous deviez choisir aujourd’hui : préférez-vous un rendement potentiellement plus élevé, mais plus piloté, ou un revenu un peu moins optimisé, mais plus régulier dans la durée ?


Laisser un commentaire