
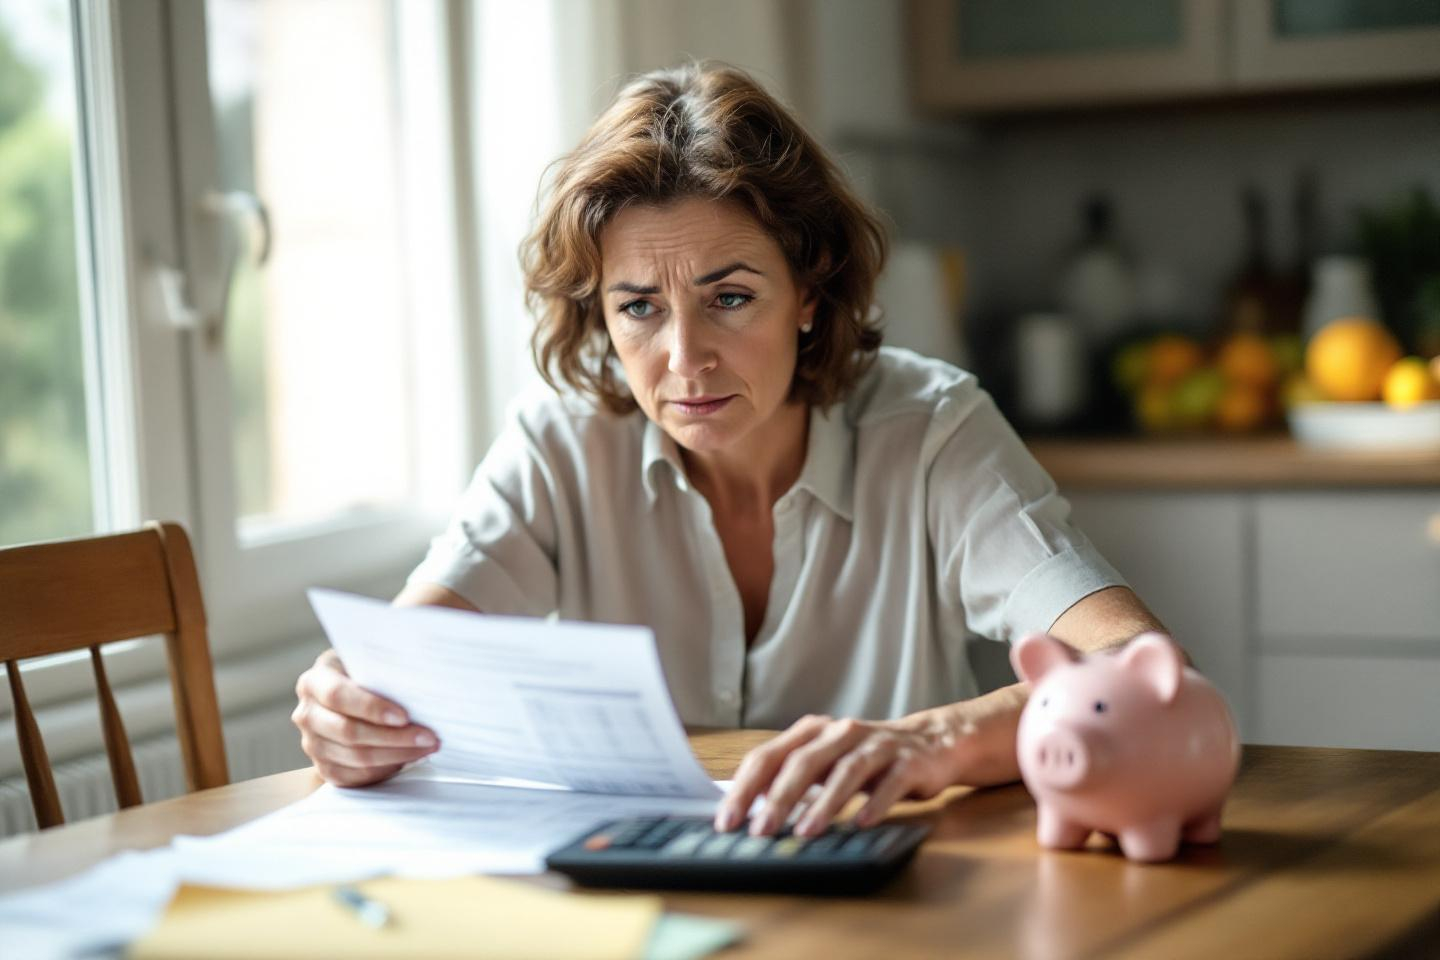
En France, la retraite se prépare parfois comme un marathon, mais, plus souvent pour les femmes, la ligne d’arrivée semble cacher des obstacles inédits : pensions en berne, carrières morcelées, et ce constat peu reluisant, l’épargne pourtant accumulée au fil des années fond souvent bien plus vite que prévu. Ce phénomène de disparition du « coussin financier » intrigue, inquiète, et mérite d’être décrypté, surtout à l’heure où la question du pouvoir d’achat des seniors se pose plus que jamais. Quels sont les mécanismes invisibles qui minent spécifiquement l’épargne retraite des femmes et que peut-on envisager pour inverser la tendance ?
Épargne retraite au féminin : un parcours semé d’embûches
Des carrières hachées et des revenus moindres : le nerf de la guerre
La retraite des femmes s’écrit trop souvent sur fond de désavantage économique : elles cumulent des carrières plus courtes, des salaires inférieurs, et des pensions de base qui s’en ressentent lourdement. Au moment de partir en retraite, la pension moyenne reste près de 38% plus faible que celle des hommes. On ne parle pas ici d’une simple différence, mais d’un véritable écart qui pèse très rapidement sur toute stratégie d’épargne retraite.
Poids du temps partiel et interruptions : les effets boule de neige invisibles
Temps partiel subi ou choisi, congé parental, interruption pour s’occuper de proches… Pour les femmes, ces pauses ou aménagements d’activité, loin d’être anodins, créent un effet « boule de neige ». À chaque année perdue ou mal cotisée, chaque mois à revenu réduit, c’est la capacité à capitaliser dans l’épargne retraite qui s’érode, et la pension finale qui s’amenuise. Résultat, le bas de laine censé durer vingt à trente ans s’avère souvent bien léger.
Biais de genre dans les produits d’épargne : pourquoi l’offre n’est pas neutre
Les produits d’épargne retraite peuvent sembler universels sur le papier, mais les conditions d’accès et les modes de fonctionnement restent trop peu adaptés aux parcours féminins. Entre les plafonds de versement, les modalités de rachat de trimestres, ou la prise en compte du temps partiel, le système favorise encore les trajectoires linéaires et foisonne d’angles morts pour les carrières féminines.
Quand l’épargne s’évapore : les mécanismes cachés de l’érosion
Surconsommation involontaire à la retraite : ce que révèlent les chiffres
La sortie de la vie active vient souvent bousculer les repères financiers. Pour de nombreuses femmes, la baisse attendue de train de vie n’est pas toujours anticipée. On puise alors dans l’épargne plus vite que prévu pour pallier des imprévus, ou simplement pour maintenir le niveau de vie. Avoir une pension nettement plus basse signifie que le recours aux économies devient un réflexe… et donc que le capital s’amenuise dangereusement au fil des ans.
Charge familiale et soutien intergénérationnel : la tirelire des femmes sollicitée
Un autre facteur, bien français, s’immisce dans ce scénario : la solidarité familiale. Les femmes retraitées sont souvent celles vers qui se tournent les enfants ou petits-enfants en cas de coup dur. Soutien financier, cadeaux, frais ponctuels… leur capital d’épargne fait bien plus souvent office de parachute pour la famille. Résultat, la tirelire fond bien plus vite qu’imaginé, sans même que cela soit vraiment programmé.
Moindre accès aux conseils et à la diversification : la face cachée de la gestion
L’accompagnement financier personnalisé reste trop rarement proposé ou sollicité par les femmes, même aujourd’hui. Orientation classique, préjugés persistants, sentiment que les produits complexes ne « sont pas faits pour elles » : au final, peu bénéficient d’une vraie diversification ou d’un pilotage optimisé de leur épargne retraite. Difficile alors de faire face à l’inflation ou à la baisse des rendements en toute sérénité.
Prendre les choses en main : stratégies pour stopper l’hémorragie
Mieux anticiper la retraite : des outils adaptés à la réalité des femmes
Heureusement, il existe des moyens de limiter la casse. Premier réflexe à adopter : simuler sa retraite, en tenant compte de tous les « trous » de carrière. Certains simulateurs prennent mieux en compte les particularités féminines, comme la maternité, les trimestres aidés, ou le rachat de périodes incomplètes. Prévoir la constitution d’un PER (Plan Épargne Retraite), même avec des montants modestes mais réguliers, reste une piste solide pour préparer demain.
Booster son épargne : astuces pour combler l’écart
Optimiser les versements volontaires dès qu’une rentrée d’argent se présente, recenser toutes les aides et avantages fiscaux possibles, penser à l’assurance vie flexible, voire à la gestion pilotée, sont des leviers indispensables. Et ne pas hésiter à arrêter les « petites fuites » – abonnements oubliés, frais bancaires superflus, etc. – qui grignotent sur la durée les économies accumulées avec patience.
Oser demander et négocier : rompre avec les tabous sur l’argent
Il ne faut pas hésiter à demander conseil à des professionnels, négocier avec sa banque ou solliciter des rendez-vous d’information, quitte à briser quelques tabous tenaces sur l’argent et la gestion budgétaire au féminin. Les dispositifs existent, mais restent trop souvent sous-utilisés faute d’information ou par pudeur.
Changer la donne : initiatives et solutions innovantes
Actions des organismes et employeurs : ce qui bouge enfin
De plus en plus d’organismes de retraite complémentaire, d’assureurs, et même d’employeurs s’emploient à compenser les inégalités. Au menu : campagnes d’information ciblées, rattrapages de trimestres plus souples, et produits d’épargne retraite spécialement pensés pour s’adapter aux besoins des femmes. Les syndicats poussent également pour que le dialogue social prenne davantage en compte la question de l’égalité sur la durée de la carrière.
Vers une éducation financière plus inclusive et engagée
La clé, c’est aussi l’éducation financière. Plusieurs initiatives – ateliers, webinaires, supports pédagogiques orientés vers les publics féminins – fleurissent pour lever le voile sur les bons réflexes à adopter, expliquer simplement les produits existants et permettre à toutes de reprendre la main sur leur stratégie d’épargne, sans craindre de commettre d’impair.
Inspirations internationales : des modèles qui font leurs preuves
Ici et là, certains pays voisins multiplient les dispositifs de prévention, d’accompagnement, et d’incitation à l’épargne des femmes, avec des résultats tangibles sur le taux de pauvreté des retraitées. En s’inspirant de ces modèles, la France amorce lentement un virage pour que l’épargne retraite des femmes ne soit plus une course contre la montre.
Ce qu’il faut retenir pour stopper la fonte de l’épargne retraite des femmes
Les femmes paient cher chaque interruption et précarité de carrière, et leur épargne retraite s’érode souvent trop vite. Ce n’est pas une fatalité : anticiper, diversifier, oser solliciter des conseils sont autant de pistes pour enrayer cette fonte silencieuse. Les évolutions sont en marche, et les prochaines années pourraient bien voir naître une génération de retraitées qui, cette fois, ne verront plus leur épargne s’évaporer au premier coup dur.
Le défi ? Prendre conscience que le sujet ne se résume pas à un simple matelas financier, mais qu’il s’agit d’un véritable levier d’indépendance pour toute une partie de la population active… et retraitée. Et si le prochain « âge d’or » n’était pas simplement une question d’années, mais de pouvoir d’achat et d’égalité retrouvés ?

Laisser un commentaire