
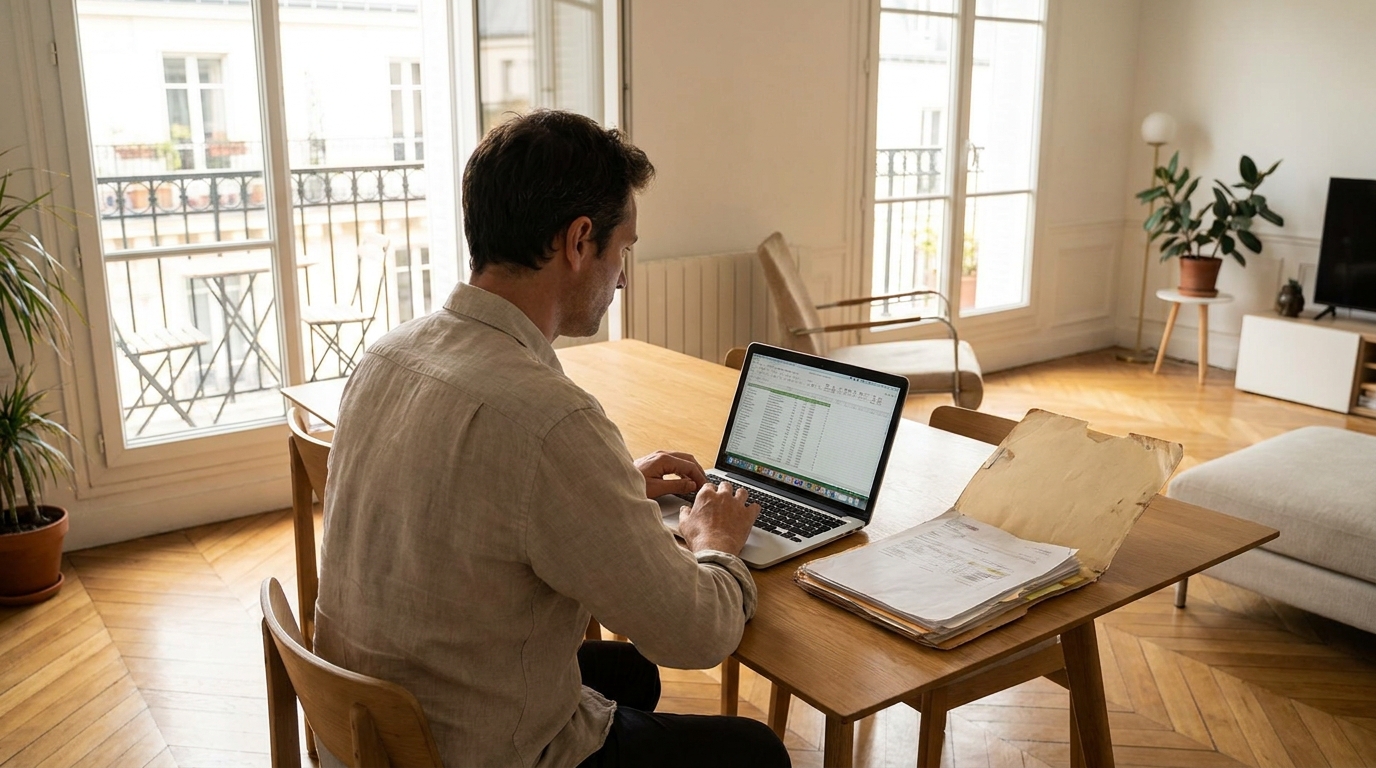
On a tous en mémoire cette image d’un proche, souvent un parent prudent, conservant religieusement chaque document administratif dans une pochette usée. Cette fameuse chemise cartonnée, qui semblait appartenir à une autre époque, prend pourtant tout son sens lorsque l’administration des impôts frappe à la porte pour réclamer une somme inattendue. En cette période post-déclarative, alors que les beaux jours s’installent à l’aube de la saison estivale, il est fréquent d’éprouver un frisson d’angoisse en trouvant un courrier à en-tête de la République dans sa boîte aux lettres. C’est précisément dans ces moments de doute que l’utilité des archives familiales se révèle. Oublier de valider un revenu, confirmer ses montants hors délai ou faire face à un contrôle fiscal impéromptu sont des événements qui nécessitent d’avoir des preuves solides à disposition. Et si l’approche minutieuse des générations précédentes était, en fin de compte, la meilleure stratégie envisageable pour protéger son pouvoir d’achat face au fisc ?
Ce redressement inattendu qui m’a fait bénir la fameuse chemise cartonnée de mon père
Recevoir un courrier réclamant un arriéré d’imposition est une expérience redoutée par de très nombreux foyers à travers le pays. La situation classique commence bien souvent par un simple contrôle aléatoire ou un croisement de données inopiné qui fait ressortir une anomalie sur des revenus passés. L’administration demande alors des comptes, persuadée qu’une inexactitude s’est glissée dans le formulaire de l’époque. Face à cette situation soudaine, fouiller frénétiquement dans ses disques durs, dans des piles de papiers volants ou dans ses archives de boîtes de réception peut très vite se transformer en un véritable cauchemar.
C’est exactement dans ce contexte de tension que la méthode de classement à l’ancienne prend une éclatante revanche ! Conserver une copie papier, datée et soigneusement classée de chaque déclaration permet en effet de vérifier instantanément les montants qui avaient été validés. Cela offre l’opportunité de retracer tout l’historique des crédits d’impôt obtenus et, surtout, de fournir rapidement des justificatifs tangibles aux inspecteurs de l’État.
Il est primordial de garder à l’esprit que la charge de la preuve peut s’inverser et incomber directement au contribuable, particulièrement lorsqu’il s’agit de justifier l’éligibilité à de multiples réductions financières. Disposer de ce dossier organisé, toujours prêt et facilement accessible, s’avère être un bouclier d’une redoutable efficacité face aux requêtes souvent très pointilleuses de l’administration. Cela permet incontestablement d’aborder la procédure avec une immense sérénité. Finalement, une organisation infaillible constitue la première ligne de défense de tout excellent gestionnaire de budget.
Du simple oubli à la redoutable majoration de 80%, le vrai prix d’une déclaration hors délai après le 4 juin
La vaste campagne de déclaration des revenus s’est officiellement arrêtée il y a seulement quelques jours, lors du passage à la première semaine de ce mois de juin, pour les résidents d’une large partie du territoire. Aujourd’hui, la machinerie étatique amorce une transition vers le traitement pur et dur des données. Afin d’apaiser les craintes naissantes, il subsiste malgré tout une excellente nouvelle pour les bénéficiaires de la déclaration automatique : sans modification nécessaire sur les chiffres pré-remplis, la démarche est bel et bien considérée comme validée sans action supplémentaire.
Par ailleurs, si une erreur de jugement ou d’inattention apparaît rétrospectivement sur votre dossier enregistré en ligne, tout n’est pas dramatique. L’espace personnel reste ouvert pour déposer sereinement une déclaration rectificative. Ce filet de sécurité permet de modifier une étourderie de bonne foi, sans subir l’application aveugle d’une sanction financière sévère, à condition que l’objectif ne soit pas de masquer volontairement un afflux d’argent majeur en toute dernière minute.
En revanche, le constat s’assombrit lourdement lorsque l’on réalise un véritable dépôt en retard de la déclaration complète, après la date limite butoir du 4 juin. Procéder à ses obligations bien au-delà du calendrier officiel expose irrémédiablement le foyer à un violent surcoût. Une déclaration adressée hors limite, même sans quittance préalable des autorités, amène d’emblée une douloureuse majoration de 10 % de l’impôt global. La note s’alourdit cruellement avec le temps : sous le coup d’une mise en demeure, le coefficient pénalisant bondit à 20 %, pour culminer à 40 % si aucun ajustement n’est effectué dans les trente jours. Dans l’éventualité la plus grave, notamment lors de la détection d’une activité dissimulée, la surcharge fiscale perfore le plafond pour atteindre le niveau effrayant de 80 %. À ces montants se greffent systématiquement des intérêts moratoires, dont le prélèvement progressif est fixé à 0,20 % par mois de retard. Agir vite permet donc de consolider ses défenses financières !
Solliciter la clémence des finances publiques et adopter définitivement ce système de classement salvateur pour l’avenir
Lorsque la sentence pécuniaire prend inévitablement forme sur l’avis rectificatif qui arrive à la maison, l’espoir d’alléger la facture réside dans une ultime procédure bien spécifique : l’instauration d’une demande de remise gracieuse. Il convient d’adresser une requête solennelle directement au centre des finances publiques dont dépend le foyer fiscal. L’objectif avoué est de quémander une suppression ou, au minimum, une diminution de cette stricte majoration de 10 % ainsi que l’effacement de la cascade d’intérêts associés.
Pour espérer obtenir cette faveur très convoitée, la rédaction de la lettre doit être particulièrement soignée et exposer un motif convaincant. Mettre en avant un enchaînement d’obstacles imprévus, un déplacement inattendu ou des bouleversements personnels marquants peut attester d’une réelle bonne foi. Cependant, il est impératif de conserver un grand réalisme : la simple excuse d’un agenda surchargé ne convaincra pratiquement jamais les décisionnaires de l’institution fiscale.
Enfin, notez que déclencher cet appel à la clémence n’annule pas temporairement le solde du paiement dû. L’administration maintiendra le recouvrement actif durant l’analyse complète de vos explications. L’État dispose généralement d’un délai légal allant de deux à quatre mois pour formuler une réponse définitive ; l’absence de retour au-delà de ce stade validant fermement un rejet de la démarche. La complexité de ces processus répressifs prouve indéniablement que l’anticipation et l’impression des accusés de réception fiscaux dans une vieille pochette protectrice demeurent le seul investissement garantissant une réelle paix d’esprit pour l’avenir.
En définitive, la compréhension des dispositifs de redressement, des dates butoirs estivales et de l’inflation des pénalités financières s’avère vitale pour protéger le pouvoir d’achat de la famille. Cette culture de la rigueur ne s’invente pas sur le moment, elle se perpétue consciencieusement d’année en année en imitant cette habitude rassurante de nos anciens. Regrouper physiquement ses validations de revenus aide grandement à la réactivité face aux turbulences économiques en cas de doute persistant. Ne serait-il pas opportun d’acquérir dès cette semaine une toute nouvelle chemise cartonnée prête à accumuler vos bordereaux numérisés pour l’an prochain ?

Laisser un commentaire