
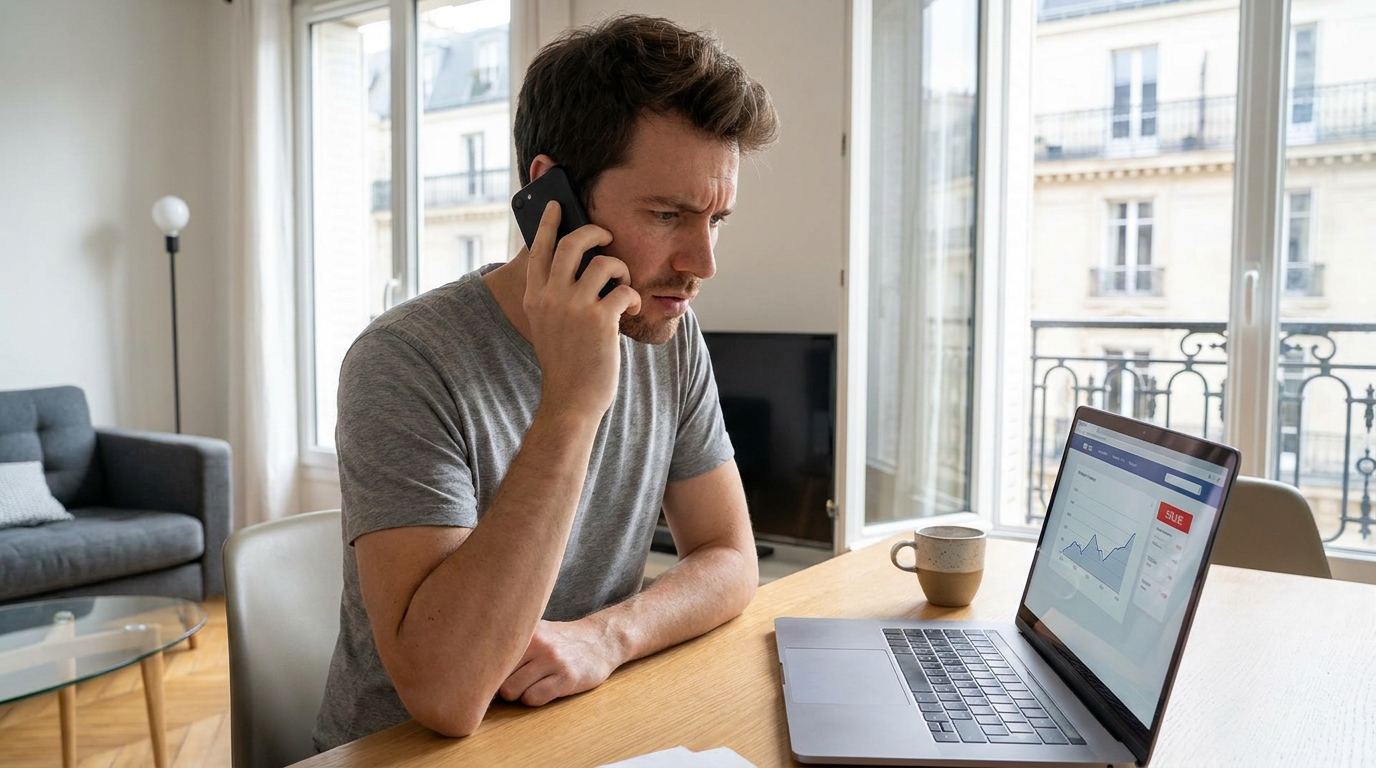
Le téléphone qui sonne en pleine journée, un affichage familier sur l’écran du smartphone, et soudain, tout bascule. En cette période estivale, alors que l’esprit se tourne vers les vacances et le farniente, les escrocs redoublent d’inventivité pour frapper fort et vite, au moment où la vigilance se relâche. Le hold-up moderne ne se fait plus avec une arme de poing ou un masque de ski, mais avec une courtoisie glaciale et une redoutable maîtrise des rouages psychologiques. Il suffit parfois d’une poignée de secondes pour que les économies de toute une vie s’évaporent dans la nature, sans la moindre effraction matérielle ni faille informatique. Le piratage n’intervient plus sur les serveurs des établissements bancaires, désormais verrouillés par des normes européennes très strictes, mais cible directement le maillon le plus accessible : le client lui-même. Comprendre cette mécanique machiavélique est le seul moyen de protéger son patrimoine financier des prédateurs silencieux qui rodent au bout du fil.
Un coup de téléphone angoissant pensé pour court-circuiter votre vigilance
La mise en scène commence souvent par une illusion parfaite. L’appelant utilise une technologie frauduleuse appelée spoofing, ou usurpation d’identité téléphonique, qui permet d’afficher le numéro exact de l’agence bancaire sur l’écran du téléphone portable. Lorsque l’on décroche, la voix au bout du fil se veut rassurante, calibrée, extrêmement professionnelle. L’interlocuteur se présente comme un membre du service des fraudes ou de la sécurité financière de la banque. Il connaît des détails troublants, récupérés lors de fuites de données antérieures sur internet : nom, prénom, adresse postale, et parfois même les premiers chiffres de la carte de crédit. Tout est fait pour asseoir une autorité incontestable dès les premières secondes de la conversation.
Dès la confiance établie, le piège psychologique se referme. Le faux banquier annonce une mauvaise nouvelle avec un caractère d’urgence absolue : des mouvements suspects ou des achats frauduleux de plusieurs milliers d’euros seraient en cours sur le compte chèque ou les différents livrets d’épargne. Face à cette annonce, un stress intense envahit naturellement l’esprit. L’objectif de l’escroc est précis, car il cherche avant tout à paralyser la capacité d’analyse rationnelle. En créant un état d’urgence extrême, il transforme la panique en soumission, obligeant la personne ciblée à obéir aveuglément pour prétendument bloquer ces transactions illicites, sous peine de voir ses économies disparaître en quelques minutes.
L’illusion du transfert sécurisé que vous validez d’un simple clic sur votre application
C’est à ce moment précis que s’articule le cœur de l’arnaque, une manœuvre sophistiquée et invisible. Le faux conseiller explique qu’il est impossible d’annuler manuellement les piratages en cours, et qu’il faut en urgence mettre l’argent à l’abri sur un compte de coffre-fort ou un compte de sécurisation provisoire. En réalité, ce maillon fatal repose sur une seule action : une demande de transfert « sécurisé » vers un nouveau bénéficiaire et validation par code sur l’application bancaire. L’escroc ne demande jamais le mot de passe, ce qui renforce l’illusion de sécurité. Il demande simplement d’ouvrir l’application bancaire habituelle sur le téléphone.
Le stratagème est diabolique. L’interlocuteur, tout en restant en ligne, déclenche lui-même l’opération depuis son ordinateur frauduleux de son côté, ce qui fait apparaître une notification officielle sur l’écran de la victime. Croyant sincèrement activer une procédure d’annulation ou de protection, l’utilisateur trompé confirme la notification en entrant son code secret, ou en utilisant son empreinte digitale ou la reconnaissance faciale. Cependant, la directive européenne sur les services de paiement exigeant aujourd’hui une authentification stricte des opérations est ici retournée contre le client. En validant cette alerte biométrique ou codée, la victime contourne involontairement toutes les barrières de sécurité et autorise l’envoi irrévocable de ses propres fonds vers les comptes de l’escroc.
Les indices qui trahissent l’escroquerie et la parade absolue pour préserver vos économies face au danger
Malgré l’habileté de ce mode opératoire, il existe des signaux d’alarme incontestables qu’il est essentiel de mémoriser. Il faut retenir une règle d’or d’une logique implacable : un véritable établissement financier ne demandera jamais de réaliser des opérations de transfert pour annuler une fraude. Si la sécurité de la banque détecte une anomalie grave, elle a le pouvoir de geler ou de bloquer temporairement les mouvements en interne, sans aucune action requise de la part du titulaire. Par ailleurs, la notion de compte « sécurisé », de « coffre de secours » ou de « livret d’attente » n’a aucune existence légale ou fonctionnelle dans l’architecture financière traditionnelle.
La seule parade absolue, face à de tels appels à l’approche de l’été, réside dans le sang-froid. Si une personne se présentant comme un conseiller commence à parler de fraude et demande de se connecter à une application avec urgence, l’unique réaction à avoir est de raccrocher immédiatement, sans aucune justification. Ensuite, il est impératif de respirer un instant, puis de composer soi-même le vrai numéro du service client figurant au dos de la carte bancaire. Ce simple geste de rappel autonome détruit systématiquement l’écran de fumée mis en place par les fraudeurs.
Les arnaques bancaires modernes illustrent tragiquement à quel point la manipulation de l’humain reste plus rentable que le piratage des machines. En connaissant les ficelles de ce faux sauvetage, on transforme un appel angoissant en une simple tentative avortée. Alors que la saison estivale bat son plein, partagez ces réflexes autour de vous, car ne serait-il pas dommage que l’argent destiné aux vacances finisse par financer le séjour des escrocs ?


Laisser un commentaire