
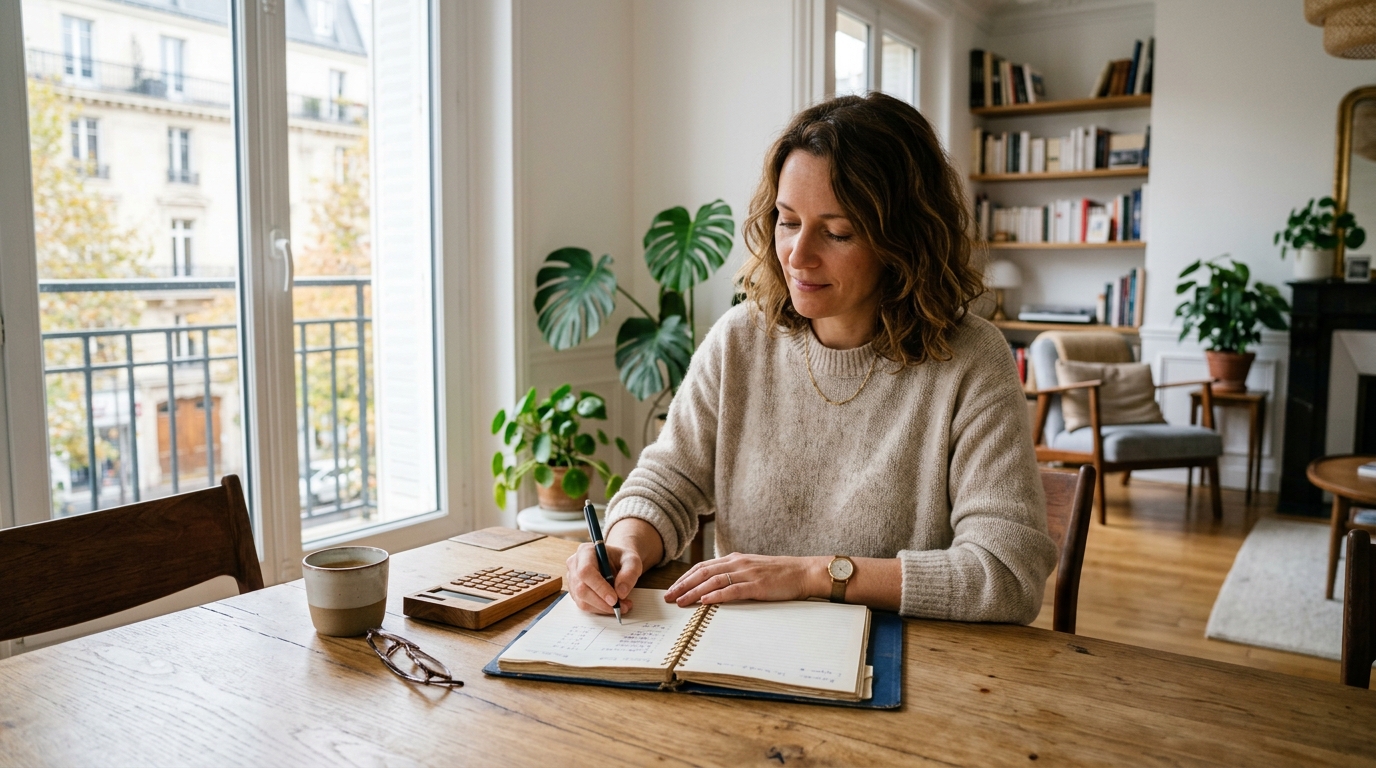
Un coup de fil un mardi après-midi, un numéro inconnu, et la voix d’un conseiller bancaire visiblement intrigué : « Vous savez qu’on a remarqué un changement dans vos habitudes de dépenses ? ». Voilà la conséquence concrète d’un geste qui paraissait pourtant anodin, à la rentrée, celui d’avoir remplacé trois applications de gestion de budget par un simple cahier acheté deux euros. Entre les notifications incessantes, les abonnements premium qui s’accumulent et les interfaces toujours plus complexes, beaucoup de foyers cherchent des solutions plus simples pour reprendre la main sur leurs finances. Retour sur une expérience qui a surpris jusqu’au banquier lui-même.
- Le kakebo, carnet budgétaire japonais inventé en 1904 par Hani Motoko, consiste à noter manuellement chaque dépense pour prendre conscience de son rapport à l'argent.
- La méthode répartit le reste à vivre mensuel en quatre catégories : besoins essentiels, envies, culture/loisirs et imprévus, avec un bilan hebdomadaire.
- Après un mois d'utilisation, les dépenses impulsives ont diminué et l'épargne s'est régularisée, au point d'alerter le conseiller bancaire.
J’en avais assez de jongler entre trois applis qui me stressaient plus qu’elles ne m’aidaient
Trois applications, trois logiques différentes, trois mots de passe à retenir, et surtout trois sources de stress supplémentaires. La première servait à suivre les dépenses courantes, la deuxième à catégoriser les achats, la troisième à établir des graphiques censés donner une vision claire du budget mensuel. Résultat : une surcharge d’informations plutôt qu’une clarté retrouvée. Les notifications s’enchaînaient, rappelant sans cesse le montant dépensé au supermarché ou l’abonnement streaming renouvelé automatiquement. Plutôt que d’apaiser le rapport à l’argent, ces outils numériques finissaient par créer une forme d’anxiété permanente, un sentiment de surveillance constante sans réelle prise de conscience derrière. C’est ce paradoxe qui a poussé à chercher une alternative radicalement différente : quelque chose de plus lent, de plus manuel, presque à contre-courant de l’époque.
Le kakebo, ce cahier à 2 € qui m’a fait voir mes dépenses autrement
La réponse est venue d’un carnet japonais vieux de plus de 120 ans : le kakebo, parfois orthographié kakeibo. Inventé en 1904 par Hani Motoko, première femme journaliste du Japon, cet outil repose sur un principe d’une simplicité désarmante : noter méticuleusement chaque dépense, à la main, pour prendre conscience de son rapport à l’argent. Pas d’algorithme, pas d’interface, juste un stylo et quelques minutes chaque jour. La méthode classe les dépenses en quatre catégories : les besoins essentiels, les envies, la culture et les loisirs, ainsi que les imprévus. Le calcul démarre toujours par l’établissement du reste à vivre mensuel, en soustrayant les charges fixes des revenus, avant de répartir cette somme entre les quatre catégories. Un bilan hebdomadaire permet ensuite d’ajuster le tir. Cette classification, à la fois simple à mémoriser et suffisamment précise pour révéler les véritables habitudes de consommation, constitue la grande force du kakebo. En France, la méthode a notamment été popularisée par l’essayiste Dominique Loreau, et elle n’est pas sans rappeler une autre technique bien connue : la règle des 50-30-20, qui répartit le budget entre besoins, envies et épargne.
Un mois plus tard, mon banquier m’appelle : ce que cette méthode ancienne a changé dans ma gestion du budget
Un mois d’utilisation quotidienne du carnet, et le constat est sans appel : les dépenses impulsives ont nettement diminué. Écrire chaque achat, même les plus modestes, oblige à une forme de lucidité financière qu’aucune application n’avait réussi à provoquer. Le simple geste d’inscrire « 4,50 € café » ou « 22 € vêtements » crée une friction salutaire, un temps de réflexion avant l’achat suivant. Le bilan hebdomadaire, lui, a permis de repérer des fuites insoupçonnées, notamment dans la catégorie des envies, largement sous-estimée jusque-là. Et c’est précisément ce changement de comportement qui a alerté la banque : une baisse visible des dépenses discrétionnaires et une épargne mensuelle plus régulière ont suffi à déclencher un appel de courtoisie du conseiller, curieux de comprendre ce revirement. Ce dernier a d’ailleurs reconnu que ce type d’outil, bien que centenaire, restait redoutablement efficace. Plus de 120 ans après sa création, le kakebo continue en effet de séduire à travers le monde, et connaît même un regain de popularité en période d’inflation. Sur les réseaux sociaux, le hashtag #kakebo cumule des centaines de milliers de vues sous l’étiquette « moneytok », aux côtés d’autres tendances comme le cash stuffing. Preuve que face à la hausse du coût de la vie, les méthodes les plus anciennes n’ont parfois rien perdu de leur pertinence.
Trois applications supprimées, un cahier à deux euros adopté, et un banquier surpris par une gestion budgétaire soudainement plus saine : cette expérience illustre à quel point la technologie n’est pas toujours la solution la plus efficace pour reprendre le contrôle de ses finances. Le kakebo, avec sa simplicité et son exigence de rigueur manuscrite, rappelle qu’écrire ses dépenses reste l’un des gestes les plus puissants pour changer durablement ses habitudes. Alors, entre le tout-numérique et le retour au papier, quelle méthode reprendra le dessus dans les foyers français au fil des mois ?

Laisser un commentaire