
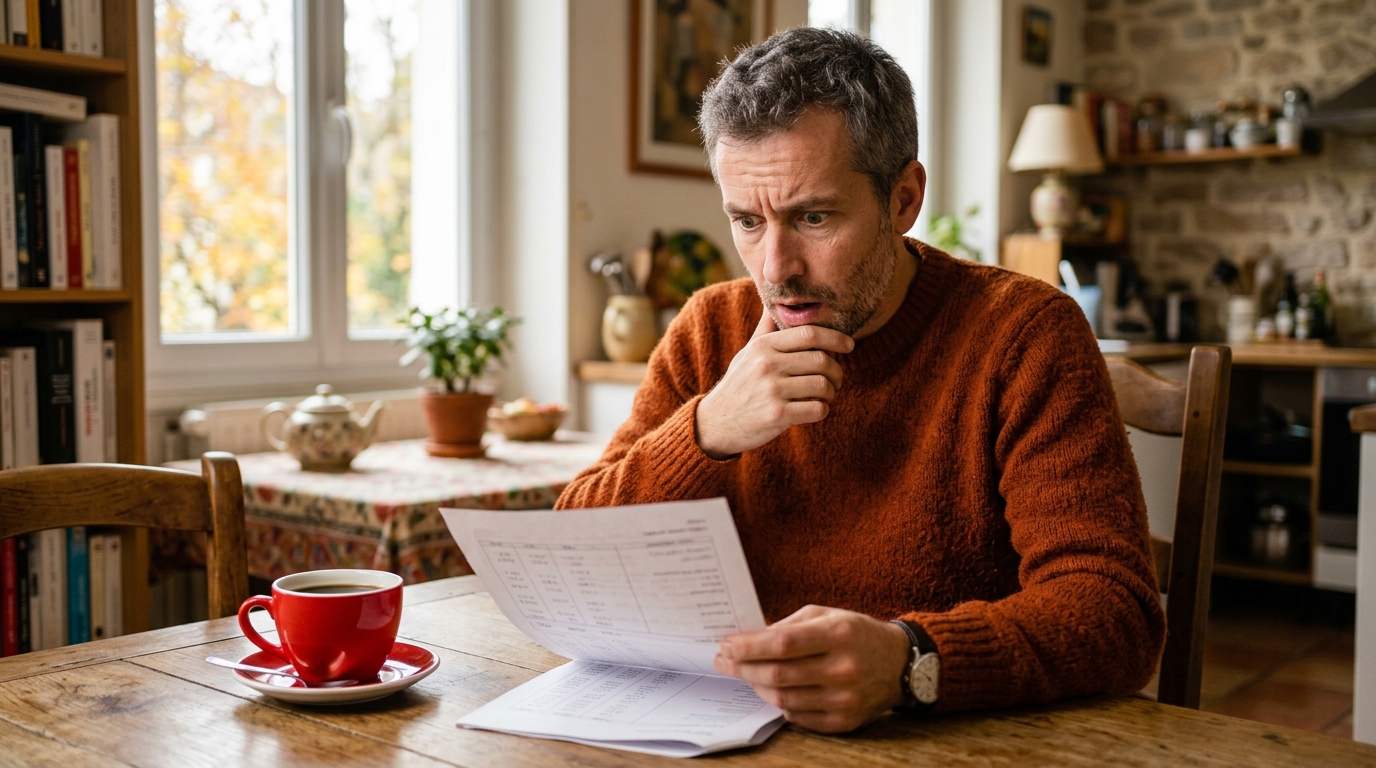
Rembourser un crédit immobilier plus tôt que prévu, c’est souvent perçu comme une victoire personnelle, une manière de reprendre la main sur ses finances et de se libérer d’un poids mensuel. Pourtant, derrière cette décision qui semble pleine de bon sens se cache parfois une réalité moins reluisante. C’est exactement ce qu’a découvert un emprunteur en consultant le décompte final envoyé par sa banque après avoir soldé son prêt en avance, pensant faire une économie substantielle sur les intérêts restants. Une ligne, en particulier, a suffi à transformer ce moment de soulagement en véritable coup de sang.
- Les indemnités de remboursement anticipé (IRA) sont plafonnées par la loi à 6 mois d'intérêts ou 3 % du capital restant dû, la banque devant appliquer le montant le plus faible.
- Certaines situations comme une mutation professionnelle ou un décès permettent une exonération totale de ces pénalités.
- Demander un décompte prévisionnel détaillé incluant les IRA avant de rembourser permet d'éviter les mauvaises surprises et de vérifier la réelle rentabilité de l'opération.
Le jour où j’ai voulu tourner la page de mon crédit plus vite que prévu
L’histoire commence comme beaucoup d’autres : un capital restant dû qui pesait encore sur le budget, une envie de tourner la page et de ne plus verser d’intérêts au banquier chaque mois. Grâce à une rentrée d’argent inattendue, l’idée de solder le crédit immobilier en une seule fois est apparue comme une évidence. Sur le papier, le calcul semblait simple : moins de mensualités, moins d’intérêts à payer, et donc une économie non négligeable sur la durée restante du prêt. La banque a été contactée pour connaître les modalités du remboursement anticipé, une démarche qui paraît anodine mais qui cache en réalité plusieurs subtilités contractuelles. Le montant du capital restant dû a été communiqué rapidement, accompagné d’un délai de traitement classique. Rien ne laissait présager que la suite réserverait une surprise de taille, celle qui allait remettre en question toute la logique de cette opération pourtant motivée par de bonnes intentions.
Cette ligne mystérieuse sur le décompte qui a changé ma vision des banques
Au moment de recevoir le décompte final, une ligne a immédiatement sauté aux yeux, coincée entre le montant du capital et les frais de mainlevée d’hypothèque. Il s’agissait des indemnités de remboursement anticipé, souvent désignées sous l’acronyme IRA. Ce montant, parfois représentant plusieurs centaines voire milliers d’euros, vient directement grignoter les économies espérées grâce à la suppression des intérêts futurs. La surprise a été d’autant plus grande que cette clause figurait bel et bien dans le contrat de prêt initial, signé plusieurs années auparavant, mais totalement oubliée avec le temps. Cette pénalité correspond en réalité à une compensation versée à la banque pour le manque à gagner généré par l’arrêt prématuré du versement des intérêts. Beaucoup d’emprunteurs découvrent son existence uniquement au moment de solder leur crédit, ce qui explique cette impression désagréable de se faire piéger alors même que l’intention était louable. Le montant peut varier fortement d’un établissement à l’autre, et surtout selon la date du remboursement par rapport à l’échéance initiale du prêt.
Il existe toutefois un plafond légal qui encadre strictement ces frais, une information cruciale que beaucoup ignorent au moment de signer leur offre de prêt. En France, la loi prévoit que les pénalités sont plafonnées à six mois d’intérêts et trois pour cent du capital restant dû, la banque étant tenue d’appliquer le montant le plus faible entre ces deux limites. Ce plafond, fixé par le Code de la consommation, protège l’emprunteur contre des abus potentiels, mais il n’empêche pas pour autant que la somme réclamée reste significative, surtout lorsque le capital restant dû est encore conséquent au moment du remboursement anticipé.
Ce que ce plafond légal m’a appris pour ne plus jamais me faire surprendre
Cette expérience a permis de tirer plusieurs enseignements utiles pour tous ceux qui envisagent un remboursement anticipé de leur crédit immobilier. D’abord, il est essentiel de relire attentivement les clauses du contrat de prêt concernant les indemnités de remboursement anticipé avant même de signer, car certaines banques acceptent de les négocier ou de les supprimer totalement lors de la souscription initiale, notamment pour les primo-accédants ou dans le cadre de certaines opérations commerciales. Ensuite, il existe des cas d’exonération prévus par la loi, notamment en cas de vente du bien suite à une mutation professionnelle, un décès, ou encore une cessation d’activité professionnelle non choisie. Ces situations permettent d’échapper totalement à ces frais, à condition de pouvoir le justifier auprès de l’établissement bancaire. Un tableau récapitulatif permet d’y voir plus clair sur les différents cas de figure rencontrés :
| Situation | Pénalités applicables |
|---|---|
| Remboursement anticipé classique | Plafonnées à 6 mois d’intérêts ou 3 % du capital restant dû |
| Vente suite à mutation professionnelle | Exonération possible |
| Vente suite à décès de l’emprunteur ou du conjoint | Exonération légale |
| Négociation à la souscription du prêt | Suppression ou réduction possible selon la banque |
Enfin, avant de se lancer dans un remboursement anticipé, il est vivement conseillé de demander un décompte prévisionnel détaillé à la banque, incluant explicitement le montant des indemnités, plutôt que de se fier uniquement au capital restant dû communiqué de manière générale. Cette précaution évite bien des désillusions et permet de comparer précisément le gain réel réalisé sur les intérêts par rapport au coût de la pénalité. Dans certains cas, il peut même s’avérer plus avantageux d’attendre quelques mois supplémentaires avant de solder son crédit, notamment lorsque l’échéance approche et que le montant des indemnités devient dérisoire par rapport aux intérêts restants à payer.
Rembourser son crédit immobilier en avance reste souvent une opération judicieuse, mais elle nécessite une préparation minutieuse pour éviter les mauvaises surprises. Entre le plafond légal des indemnités et les possibilités de négociation, mieux vaut anticiper plutôt que subir. Alors, avant de solder définitivement son prêt, ne vaudrait-il pas mieux passer un coup de fil à sa banque pour obtenir toutes les cartes en main ?

Laisser un commentaire