
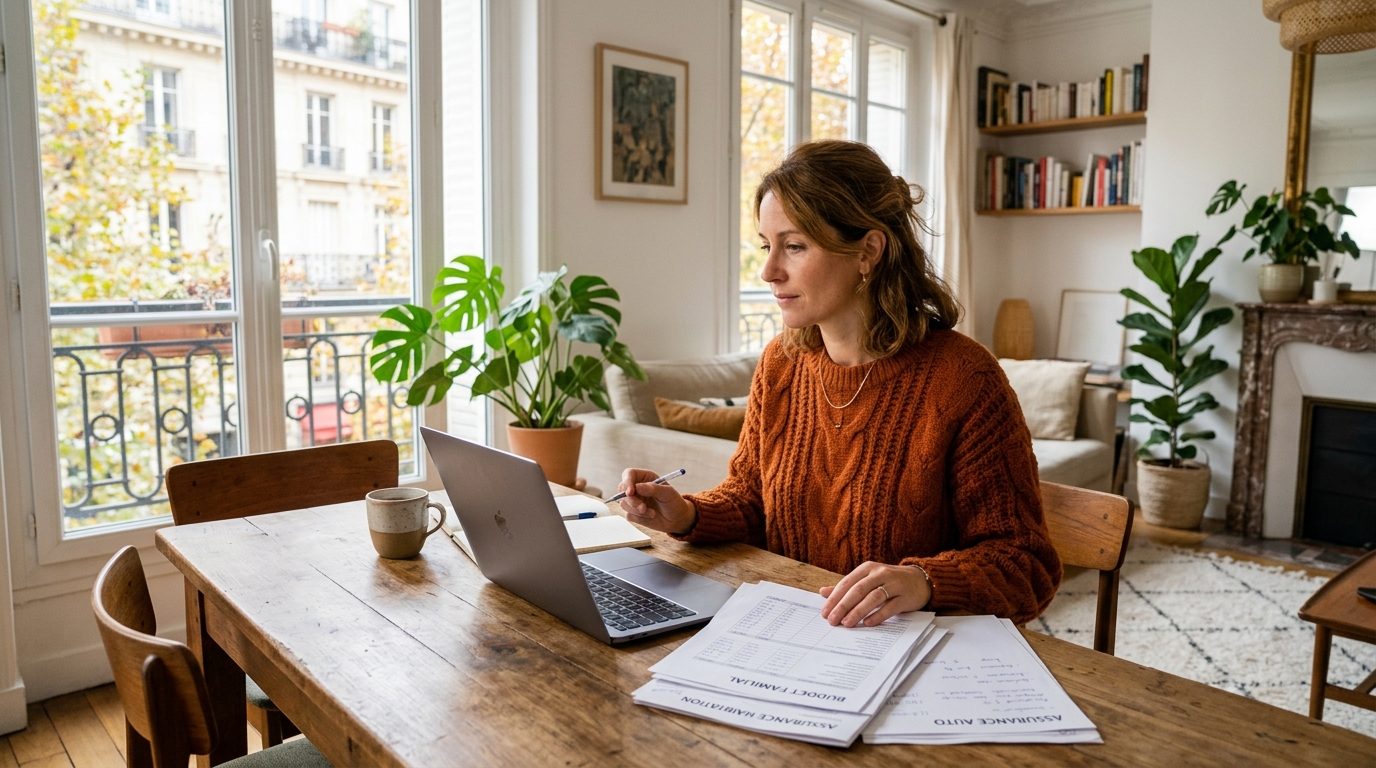
Il existe une nuance importante entre une assurance obligatoire et une assurance exigée dans les faits. L’assurance scolaire appartient à cette seconde catégorie : aucun texte de loi n’impose formellement sa souscription pour les enseignements classiques, mais dans la pratique, aucun établissement ne laisse un enfant participer à une sortie ou déjeuner à la cantine sans cette fameuse attestation. Chaque rentrée, des milliers de parents signent donc un chèque sans se poser davantage de questions. Pourtant, un détail change tout : ce contrat fait parfois doublon avec une protection déjà payée ailleurs, sans que personne ne prenne la peine de le signaler.
L’assurance scolaire, ce réflexe de rentrée qu’on ne remet jamais en question
Chaque année, au moment de remplir le dossier d’inscription, le même document réapparaît : l’attestation d’assurance scolaire. En théorie, elle n’est pas indispensable pour suivre les cours ou participer aux activités obligatoires prévues dans le cadre des enseignements, y compris l’EPS, dans un établissement public. Mais dans les faits, elle devient incontournable dès qu’il s’agit d’inscrire l’enfant à la cantine, à une classe verte ou à une sortie facultative. Les écoles privées, elles, fixent leurs propres règles et beaucoup l’exigent systématiquement, sans distinction. Résultat : la grande majorité des familles paie cette cotisation chaque année, par habitude plus que par obligation légale. Son coût reste toutefois raisonnable, généralement compris entre 10 et 15 euros par an, et pouvant grimper jusqu’à une cinquantaine d’euros selon les options choisies, comme la couverture des activités extrascolaires, la protection contre le vol de matériel ou encore une garantie contre le cyberharcèlement.
Mon contrat habitation couvrait déjà tout, sans que personne ne me le dise
C’est souvent au moment de comparer les garanties que la surprise survient. La plupart des contrats multirisque habitation intègrent une garantie responsabilité civile, qui couvre l’enfant s’il blesse un camarade ou provoque un dommage matériel. Certains contrats vont même plus loin et proposent une véritable assurance scolaire complète, glissée discrètement dans les clauses annexes. Le hic, c’est que cette protection s’arrête parfois aux grilles de l’école, comme le rappellent certains assureurs sur leurs sites. Il existe aussi une seconde composante essentielle, la garantie corporelle individuelle, qui s’active lorsque l’enfant se blesse seul ou lorsque l’auteur du dommage reste inconnu. Cette garantie est plus rarement incluse dans l’assurance habitation, mais elle figure systématiquement dans les contrats de garantie accidents de la vie (GAV). Autrement dit, un parent équipé à la fois d’une habitation solide et d’une GAV paie parfois deux fois pour une protection identique, sans jamais l’avoir vérifié.
Ce qu’il faut vérifier avant de payer une seconde fois pour la même protection
Avant de signer et de régler une nouvelle cotisation, un rapide passage en revue des contrats existants s’impose. Voici les points à contrôler en priorité :
- Le contrat d’assurance habitation, pour vérifier s’il inclut une responsabilité civile enfant et ses limites géographiques
- La présence éventuelle d’une garantie accidents de la vie (GAV), qui couvre souvent la garantie corporelle individuelle
- Les packs famille proposés par certains assureurs, qui regroupent plusieurs garanties utiles à l’école
- La complémentaire santé, parfois porteuse elle aussi de garanties similaires
Si aucune de ces protections n’existe déjà, ou si elles sont incomplètes, plusieurs solutions restent disponibles avant la rentrée : demander un devis à son assureur habitation, ou se tourner vers un acteur spécialisé dans l’assurance scolaire. Dans tous les cas, la vigilance doit porter sur trois éléments : le niveau des garanties, le montant des franchises et les exclusions prévues au contrat. Un tarif attractif peut en effet cacher une couverture minimaliste, tandis qu’une formule plus chère peut se révéler totalement redondante avec une protection déjà active.
Entre l’habitude et la précipitation, beaucoup de foyers finissent par payer deux fois pour une même sécurité. Prendre quelques minutes pour éplucher ses contrats existants permet souvent d’économiser une dépense inutile, sans jamais rogner sur la protection de l’enfant. Alors, avant de remplir à nouveau ce fameux formulaire d’assurance scolaire, pourquoi ne pas ressortir ses contrats habitation et GAV pour vérifier ce qu’ils couvrent réellement ?

Laisser un commentaire