
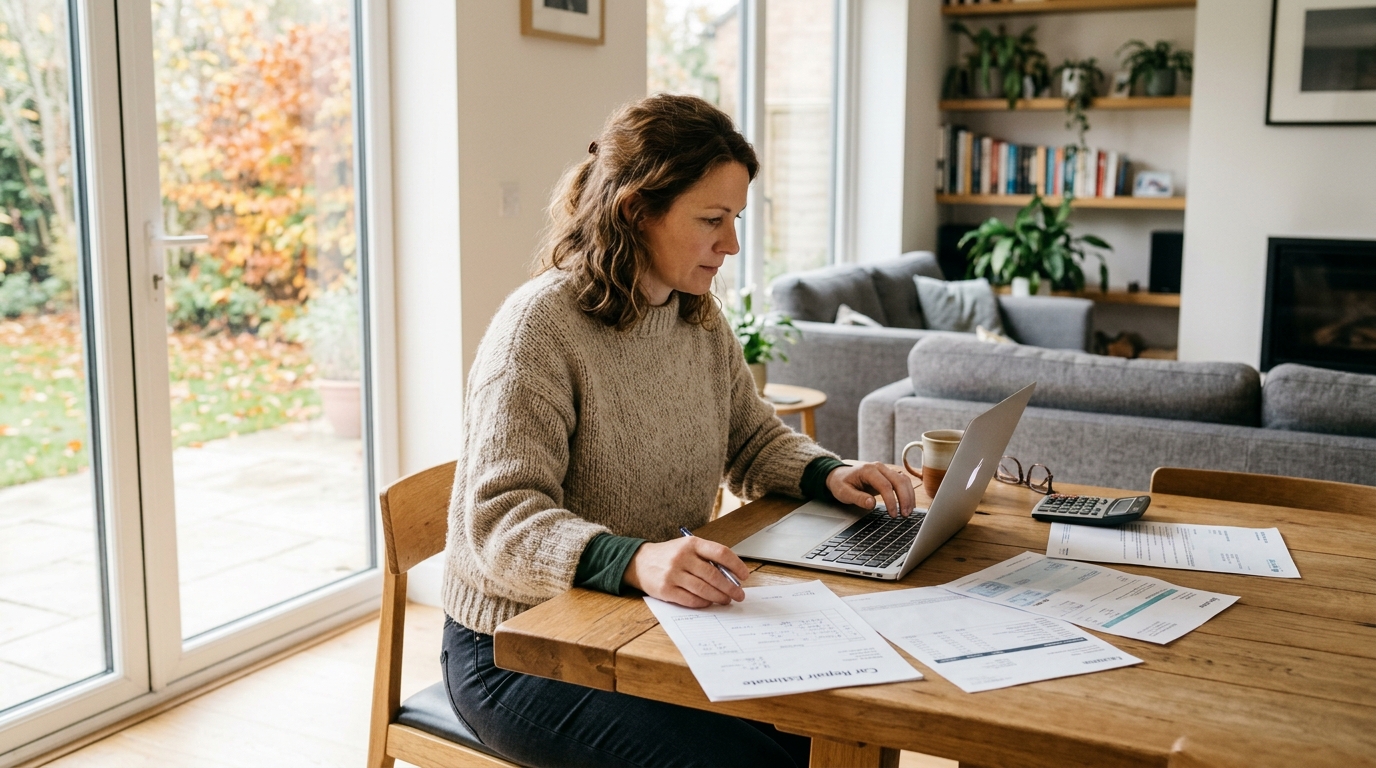
Sur le papier, 15 000 euros bien placés, c’est une sécurité. Dans les faits, cette somme peut se transformer en argent totalement injoignable au pire moment. C’est tout le paradoxe de l’assurance-vie : un placement réputé pour sa souplesse qui peut pourtant se révéler d’une rigidité inattendue dès qu’il s’agit de sortir des liquidités dans l’urgence. Entre le virement qui tarde, les délais de traitement du contrat et le rachat partiel qui demande parfois plusieurs jours ouvrés, l’épargnant qui pensait avoir tout prévu se retrouve coincé face à une dépense imprévue. Direction le garage, les clés de la voiture en panne, et un devis qui n’attend pas que les fonds soient débloqués.
- Un rachat partiel d'assurance-vie peut prendre de quelques jours à plusieurs semaines selon l'assureur avant que les fonds soient virés.
- Il est recommandé de garder l'équivalent de trois à six mois de dépenses courantes sur un livret réglementé comme le Livret A ou le LDDS, disponible immédiatement et sans fiscalité.
- L'assurance-vie reste adaptée à une épargne de moyen ou long terme et doit compléter, sans la remplacer, une réserve de liquidités immédiatement mobilisable.
Pourquoi l’assurance-vie n’est pas faite pour les urgences
L’assurance-vie reste l’un des placements préférés des Français, et pour de bonnes raisons : fiscalité avantageuse après huit ans, diversité des supports, possibilité de transmettre un capital dans des conditions intéressantes. Mais ce produit a été pensé pour une épargne de moyen ou long terme, pas pour parer à une urgence du quotidien. Même avec un contrat en fonds euros réputé liquide, un rachat partiel nécessite généralement un délai de traitement qui va de quelques jours à plusieurs semaines selon les assureurs. Il faut remplir une demande, parfois fournir des justificatifs, attendre la validation de l’assureur, puis le virement sur le compte bancaire. Autant d’étapes qui transforment une somme disponible en théorie en argent hors de portée en pratique. Une épargne immobilisée, risquée ou destinée à un projet ne remplace pas toujours une réserve immédiatement disponible, et c’est précisément cette nuance qui échappe à beaucoup d’épargnants au moment de répartir leurs économies.
Le jour où la panne de voiture a tout changé
Tout semblait sous contrôle jusqu’à ce que le voyant moteur s’allume un matin, suivi d’un bruit inquiétant venu du capot. Direction le garage du coin pour un diagnostic, et la sentence tombe : courroie de distribution à changer en urgence, plus quelques pièces annexes qui ont souffert. Le devis grimpe vite à plusieurs centaines d’euros, parfois plus de mille selon le modèle du véhicule. Le réflexe est alors de se tourner vers son épargne, cette fameuse assurance-vie alimentée avec sérieux depuis des mois. Sauf que le garagiste, lui, veut être payé avant de rendre les clés, pas dans dix jours. Entre la demande de rachat partiel envoyée en ligne, le temps de traitement du dossier et le virement qui finit par arriver, plusieurs jours se sont écoulés. Pendant ce temps, la voiture reste immobilisée, impossible d’aller travailler normalement, et il faut jongler avec les transports en commun ou emprunter un véhicule à un proche. Ce décalage entre le besoin immédiat et la disponibilité réelle des fonds illustre parfaitement les limites d’une épargne mal répartie.
Comment construire une épargne de précaution vraiment disponible
La solution ne consiste pas à abandonner l’assurance-vie, qui garde tout son intérêt pour un projet à moyen ou long terme, mais à la compléter par une véritable épargne de précaution. Les livrets réglementés comme le Livret A ou le LDDS restent les outils les plus adaptés pour cet usage : l’argent y est disponible immédiatement, sans délai ni formalité particulière, et les intérêts, bien que modestes, sont exonérés d’impôt. Les spécialistes du budget recommandent généralement de conserver l’équivalent de trois à six mois de dépenses courantes sur ce type de support, avant même de penser à investir sur des placements plus rémunérateurs mais moins liquides. Une fois ce matelas de sécurité constitué, il devient possible de répartir le reste de l’épargne vers des produits comme l’assurance-vie, les plans d’épargne ou d’autres investissements, en toute tranquillité d’esprit. L’idée n’est pas de choisir entre rendement et disponibilité, mais de hiérarchiser ses placements selon leur rôle : certains pour dormir sur ses deux oreilles en cas de coup dur, d’autres pour faire fructifier son capital sur la durée.
Au final, cette mésaventure du garage rappelle une règle de bon sens trop souvent négligée : avant de chercher à faire fructifier son argent, mieux vaut s’assurer qu’une partie reste accessible du jour au lendemain. Un livret bien garni, même modestement rémunéré, peut éviter bien des sueurs froides face à un devis imprévu. L’assurance-vie garde toute sa place dans une stratégie patrimoniale globale, mais elle doit venir compléter une réserve de liquidités, jamais la remplacer.

Laisser un commentaire