
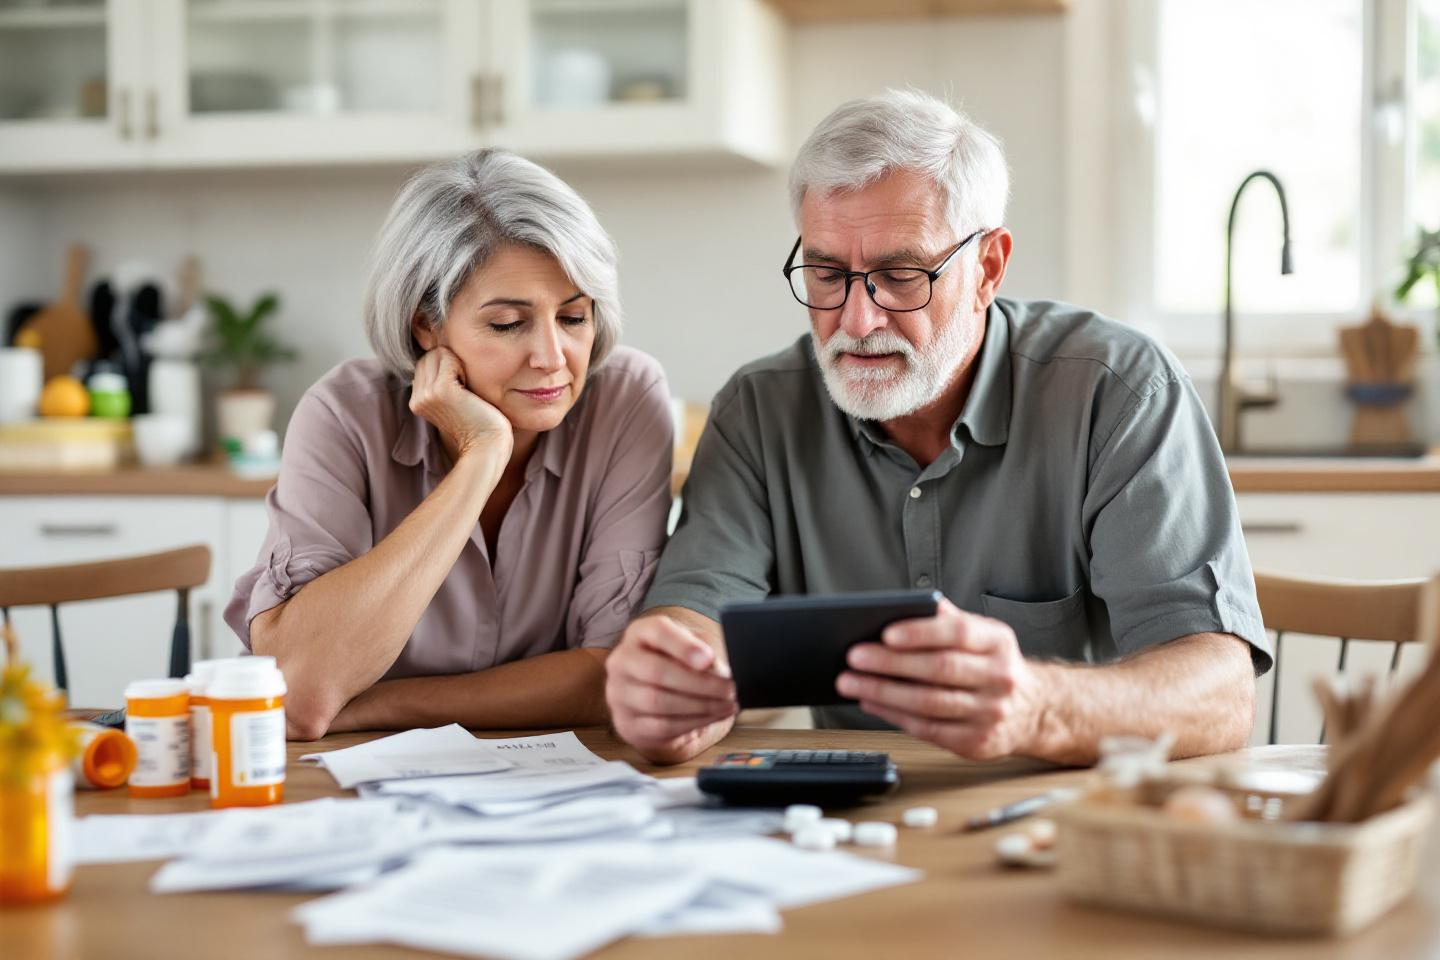
À l’heure où l’on imagine la retraite comme une période de repos bien méritée, une réalité s’impose : après 65 ans, la santé peut sérieusement peser sur le portefeuille. Les seniors actifs ou nouvellement retraités découvrent parfois avec stupeur que, si la vie ralentit, les dépenses de santé, elles, accélèrent considérablement ! Entre les visites médicales plus fréquentes, les lunettes qui changent, les soins dentaires coûteux et l’apparition de maladies chroniques, le budget peut vite déraper. Comment anticiper cette flambée et protéger son pouvoir d’achat sans y perdre son latin ? Tour d’horizon des clés pour garder la main sur ses finances à l’heure des cheveux blancs.
Pourquoi les dépenses de santé s’envolent après 65 ans ?
Quand le budget santé s’envole : les chiffres qui font réfléchir
Dès l’entrée dans la « zone grise », le coût de la santé connaît une envolée spectaculaire. Les retraités de plus de 65 ans représentent aujourd’hui une part écrasante des dépenses médicales en France. En cause ? La multiplication des actes médicaux, le suivi de pathologies chroniques et l’adaptation nécessaire au vieillissement. Passé 75 ans, certains Français doivent consacrer plus de 6 000 euros par an aux soins, soit trois fois plus qu’à 45 ans. Impossible d’ignorer cet impact dans la préparation de son budget retraite !
Mieux connaître les risques : maladies chroniques et surprises médicales
Arrivé à la retraite, fini le « coup de mou » passager… À cet âge, certaines problématiques deviennent récurrentes : diabète, hypertension, arthrose, mais aussi affections touchant la vue et l’audition. Ces besoins spécifiques s’accumulent en plus des soins « classiques » : renouvellement de lunettes, traitements dentaires, ou encore équipements auditifs. Résultat : le panier de soins devient plus lourd, et chaque nouveau souci médical ajoute sa ligne sur l’addition.
Les remboursements, un labyrinthe : ce que la Sécurité sociale ne couvre plus
Si la Sécurité sociale amortit une bonne partie des frais, elle laisse malgré tout un « reste à charge » qui reste bien présent, parfois cruel pour les petits budgets. Certes, la moyenne nationale gravite autour de 7 %, mais certains soins s’avèrent particulièrement onéreux : prothèses auditives, implants dentaires, ou lunettes haut de gamme. À cela s’ajoute la surprime pour les soins hors parcours coordonné ou les médicaments moins bien pris en charge. Résultat : sans une couverture complémentaire bien calibrée, chaque nouvelle ordonnance peut faire grimacer le banquier.
Anticiper l’orage : des stratégies pour garder la maîtrise sur ses finances
Choisir la bonne complémentaire : investir ou subir ?
Le passage à la retraite, c’est aussi l’entrée dans la jungle des mutuelles individuelles. Terminée la couverture collective de l’entreprise souvent avantageuse : place aux cotisations qui grimpent en flèche, parfois pour des garanties… qui baissent ! En moyenne, il faut compter autour de 1 500 euros par an pour une complémentaire santé adaptée aux besoins des plus de 65 ans. Une dépense substantielle, certes, mais qui reste incontournable pour ne pas subir des frais de santé trop lourds. Comparer minutieusement les offres, ajuster les garanties aux vrais besoins et éviter les doublons : voilà le trio gagnant pour optimiser son budget santé.
Utiliser les aides et dispositifs méconnus pour limiter la casse
Les coups de pouce publics ne sont pas réservés aux seuls ménages en difficulté. L’Allocation personnalisée d’autonomie (APA) peut couvrir une partie des frais de dépendance, mais reste soumise à des conditions de ressources assez strictes. Idem pour la Complémentaire santé solidaire (CSS), qui peut alléger la facture mais demeure inaccessible pour bon nombre de retraités au revenu « moyen ». Prudence donc : il est nécessaire de se renseigner en amont sur les critères d’éligibilité, histoire de ne pas passer à côté d’une aide précieuse.
Prévoir l’imprévu : épargnes dédiées et solutions innovantes
Est-il possible de « mettre de côté » pour sa santé ? La réponse est oui – et c’est même vivement conseillé ! Placer chaque mois un petit montant sur un livret ou une assurance-vie dédiée permet de garder une marge de sécurité face à l’imprévu. Notamment si un passage en maison de retraite (Ehpad) s’annonce, avec un coût souvent supérieur à 2 000 euros par mois. Les solutions d’épargne santé, de plus en plus nombreuses, se distinguent aussi par leur transparence et leur souplesse. Préparer l’avenir, c’est gagner en sérénité – et garder la main sur ses dépenses.
Habitudes gagnantes pour garder la santé… et le portefeuille à flot
Prévention : petits gestes qui font de grandes économies
Mieux vaut prévenir que guérir, dit l’adage : et il prend tout son sens à la retraite. Les dépistages réguliers, une alimentation équilibrée, une activité physique adaptée et… un soupçon de vigilance suffisent souvent à éviter bien des traitements coûteux ! Investir dans sa santé quotidienne permet de repousser interventions et hospitalisations, tout en conservant autonomie et mobilité bien plus longtemps.
Négocier ses soins, comparer les prix : le réflexe malin
Qui a dit que la santé ne se négociait pas ? Aujourd’hui, un retraité averti peut comparer les tarifs des opticiens, dentistes ou audioprothésistes pour éviter les mauvaises surprises. Demander plusieurs devis, profiter des réseaux partenaires des complémentaires santé, vérifier les plafonds de remboursement… Ces astuces permettent de payer le juste prix et d’éviter les pièges des publicités alléchantes. La vigilance, ici, paie au centime près.
S’entourer des bons conseils : où trouver de l’aide pour ne pas naviguer seul
Face à la complexité des dispositifs, il ne faut jamais hésiter à solliciter des associations ou des conseillers spécialisés en retraite. Ces relais orientent efficacement, dénichent des solutions parfois insoupçonnées et expliquent les démarches sans jargon. La prévention passe aussi par l’accès à l’information : une aide précieuse pour traverser sereinement la période des « factures médicales gonflées ».
Les clés pour continuer à profiter de sa retraite sans craindre la ruine
Les arguments pour agir dès maintenant
Anticiper, c’est refuser de voir son pouvoir d’achat rongé par des factures inattendues. Entre la hausse rapide des frais de santé, le coût croissant des mutuelles et l’incertitude liée à la dépendance, la stratégie gagnante consiste à analyser sa situation tôt et agir sans attendre. Un budget santé bien pensé, ce sont des choix de vie maintenus… et moins d’angoisses pour soi et ses proches.
Points essentiels à retenir pour protéger durablement son budget
- Prévoir une enveloppe santé significative dans le budget retraite dès 65 ans
- Choisir attentivement sa complémentaire, adaptée à son âge et à ses besoins spécifiques
- Se renseigner sur les aides possibles, même temporaires ou partielles
- Constituer une épargne dédiée et s’informer sur les solutions innovantes
- Privilégier la prévention et adopter les bons réflexes pour alléger l’addition
Gérer efficacement sa santé à la retraite, c’est protéger son portefeuille aujourd’hui pour mieux savourer demain. L’anticipation, la vigilance et la curiosité restent les meilleurs alliés face à la flambée – parfois inévitable – des dépenses médicales après 65 ans. En fin de compte, la véritable liberté financière prend racine dans la capacité à prévoir, pour profiter de chaque instant sans craindre la visite du facteur… ni celle du banquier.

Laisser un commentaire