
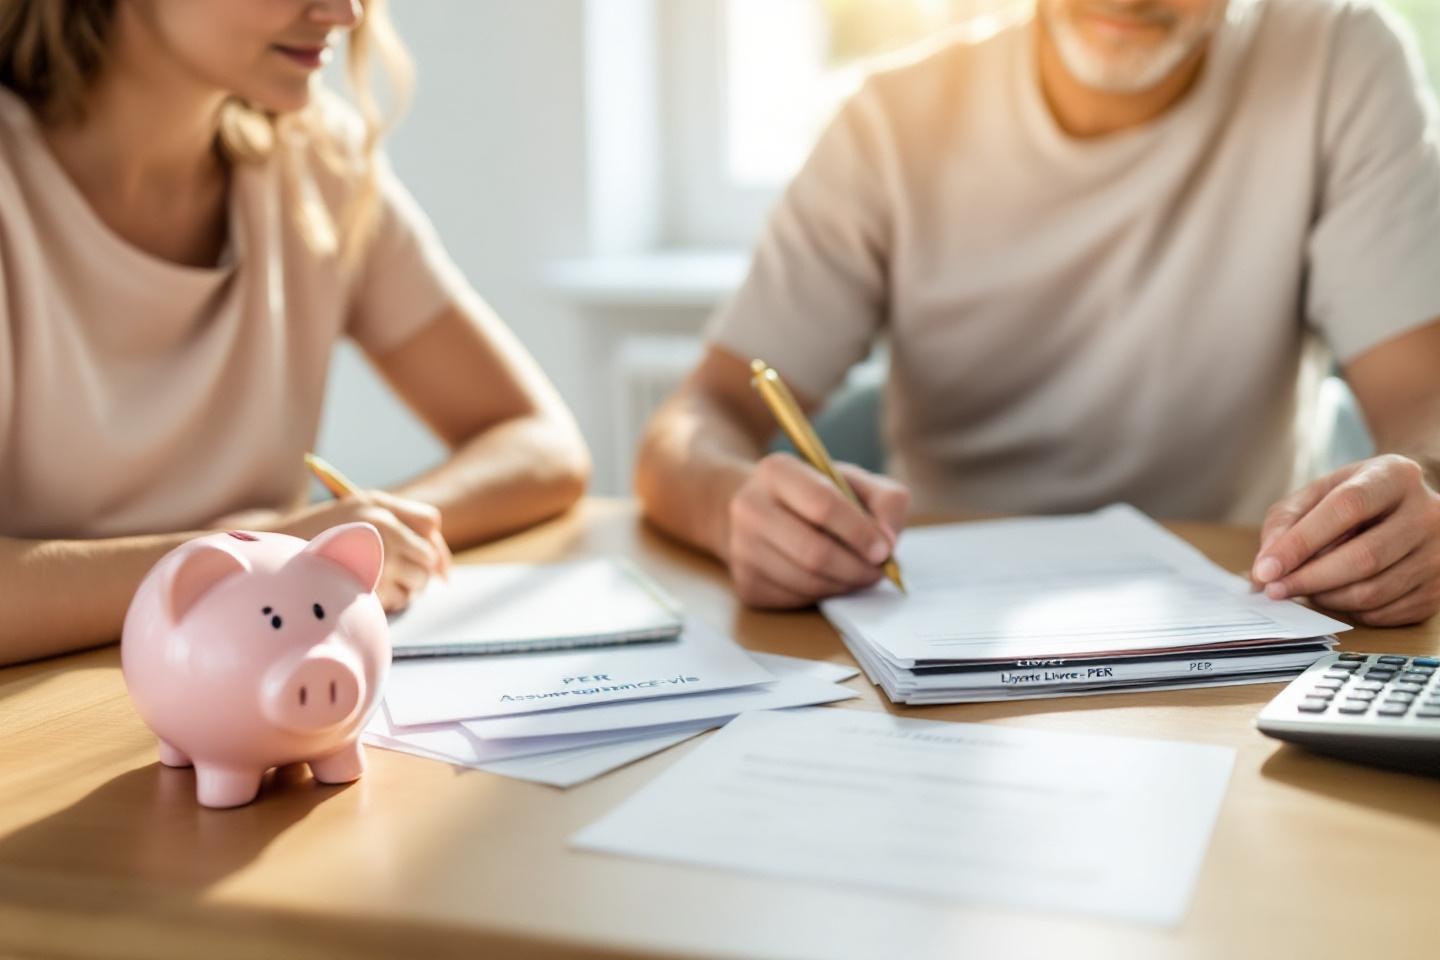
Cinq ans, c’est à la fois beaucoup et très peu. À l’approche de la retraite, chaque semaine, chaque décision financière prend une importance particulière. Les quelques années qui précèdent ce grand changement marquent un véritable tournant : l’épargne construite toute une vie doit soudain savoir s’adapter, résister aux chocs, répondre à des envies mais aussi à des imprévus. Comment éviter de voir s’évaporer une partie de ces économies à cause d’un mauvais arbitrage ou d’un manque d’anticipation ? Optimiser livret, assurance-vie et PER devient alors l’art subtil d’équilibrer sécurité, rendement et disponibilité. Prêt à entrer dans la zone de vérité des 5 dernières années avant le départ à la retraite ?
Les cinq dernières années avant la retraite : pourquoi elles changent tout
Terminer sa carrière ne s’improvise pas. La phase des 3 à 5 ans avant le départ à la retraite est décisive : il s’agit de verrouiller le fruit de dizaines d’années d’efforts, sans renoncer aux performances éventuellement encore accessibles. L’enjeu se résume en deux mots : préserver et anticiper.
Sécuriser ses avoirs devient la priorité absolue. Si, plus jeune, prendre un peu de risque pouvait booster l’épargne, l’heure est désormais à la prudence. Mais pas question pour autant de s’endormir sur ses lauriers : il faut continuer à faire travailler son argent, car une retraite peut durer plus de 20 ans !
Derrière ce virage stratégique, un objectif clair : éviter les fortes secousses boursières susceptibles de pénaliser les sorties. La volatilité des marchés n’a jamais autant d’incidence qu’à l’aube de la retraite, quand les besoins deviennent concrets et réguliers.
Les risques à ne surtout pas négliger avant le grand saut
Rester trop exposé aux marchés peut tourner au cauchemar en cas de crash. Pourtant, tout miser sur la sécurité absolue n’a rien de rassurant non plus, à cause du risque d’inflation ou d’un rendement trop faible. Il faut donc piloter ses allocations avec doigté, comme un chef d’orchestre : ni trop, ni trop peu.
L’autre piège reste la fiscalité : certains retraits mal calés peuvent alourdir la note à l’impôt, ou entraîner la perte d’avantages. Prudence aussi face à l’illusion de liquidité : un capital immobilisé au mauvais endroit peut poser problème le jour venu.
Livret, assurance-vie, PER : mode d’emploi pour une épargne intelligente
La sécurité et la disponibilité d’abord avec les livrets
L’approche de la retraite, c’est aussi l’art de la liquidité. Les livrets réglementés comme le Livret A (taux annoncé à 3 % net) et le Livret d’Épargne Populaire (LEP, 5 % net pour les éligibles en 2025) permettent de sécuriser une partie de son épargne, tout en gardant la possibilité de récupérer ses fonds du jour au lendemain. Idéal pour gérer les imprévus ou financer les premiers projets post-retraite sans avoir à vendre des titres mal valorisés.
L’assurance-vie : un rééquilibrage s’impose avant le départ
L’assurance-vie reste la star incontestée des placements de long terme. Mais à 5 ans de la retraite, il est temps de réorienter ses investissements : diminuer la part d’unités de compte, souvent investies en actions, et privilégier les fonds euros, plus sûrs et garantis en capital. Les contrats de plus de 8 ans, atouts des « retraits intelligents », permettent de profiter d’abattements fiscaux intéressants (4 600 € par an de gains exonérés d’impôt, ou 9 200 € pour un couple), un avantage considérable pour compléter la pension de base.
PER : préparer sa sortie et ajuster ses supports
Le Plan d’Épargne Retraite (PER) est l’un des derniers bastions pour défiscaliser à la veille du grand départ. À moins de 5 ans de la retraite, le mot d’ordre est clair : passer en mode sécurisé, en basculant progressivement ses investissements vers des fonds prudents. Il convient aussi de simuler le mode de sortie : capital ou rente, chaque formule ayant ses propres conséquences fiscales. Bon à savoir : un arbitrage bien mené peut permettre d’éviter un impôt sur le revenu trop élevé l’année du retrait.
Limiter le risque : les réflexes pour une allocation sans fausse note
Réduire l’exposition aux marchés ne veut pas dire geler son épargne dans le coffre-fort. Garder une part d’actifs diversifiés reste essentiel. Scinder son portefeuille entre différents placements, c’est s’assurer d’avoir toujours un plan B opérationnel.
La sortie ne doit pas rimer avec précipitation. Les retraits partiels, étalés dans le temps, permettent d’éviter le choc fiscal et de profiter des seuils d’exonération. Même constat pour les investissements réguliers qui, malgré la retraite en ligne de mire, peuvent garder du sens pour une partie de son patrimoine.
Attention à la tentation du « tout fonds en euros » : une vraie solution de sécurité, mais gare à l’érosion du pouvoir d’achat si l’inflation est supérieure au rendement. Les obligations d’État récentes ou les livrets à rendement boosté forment alors un précieux relais.
Le kit des 5 dernières années : la checklist à ne pas oublier
Impossible d’entrer dans cette dernière ligne droite sans une petite to-do list. Faire un bilan retraite et patrimonial chaque année permet d’ajuster le plan d’action, au gré des taux, des changements fiscaux ou des besoins familiaux. Un rendez-vous annuel avec soi-même… et son conseiller financier !
Anticiper la trésorerie, c’est se prémunir des mauvaises surprises. Une enveloppe de liquidités disponible pour plusieurs mois de dépenses permet d’affronter l’inattendu sans stress ni frais.
Dernier conseil, et non des moindres : garder de la souplesse. Qu’il s’agisse d’un projet de voyage ou d’une dépense médicale imprévue, il vaut mieux pouvoir piocher sans contraintes et en toute sérénité.
Quels enseignements retenir pour une retraite toute en sérénité ?
Optimiser cette phase de transition, c’est repérer les meilleurs leviers d’action… et agir au bon moment. Les 5 dernières années permettent de sécuriser les acquis tout en gardant un pied dans la performance : ni fatalisme, ni précipitation. Mixer assurance-vie, PER, livrets, immobilier locatif si possible, sans jamais mettre tous ses œufs dans le même panier : voilà la stratégie gagnante pour une retraite paisible et stable.
L’essentiel à retenir : sécuriser, anticiper, diversifier… et conserver un zeste de flexibilité. Car la vie réserve souvent des surprises, mais une épargne bien préparée, elle, ne fait jamais défaut. Et si les prochaines années devenaient les plus libres et les plus sereines de l’aventure ?


Laisser un commentaire