
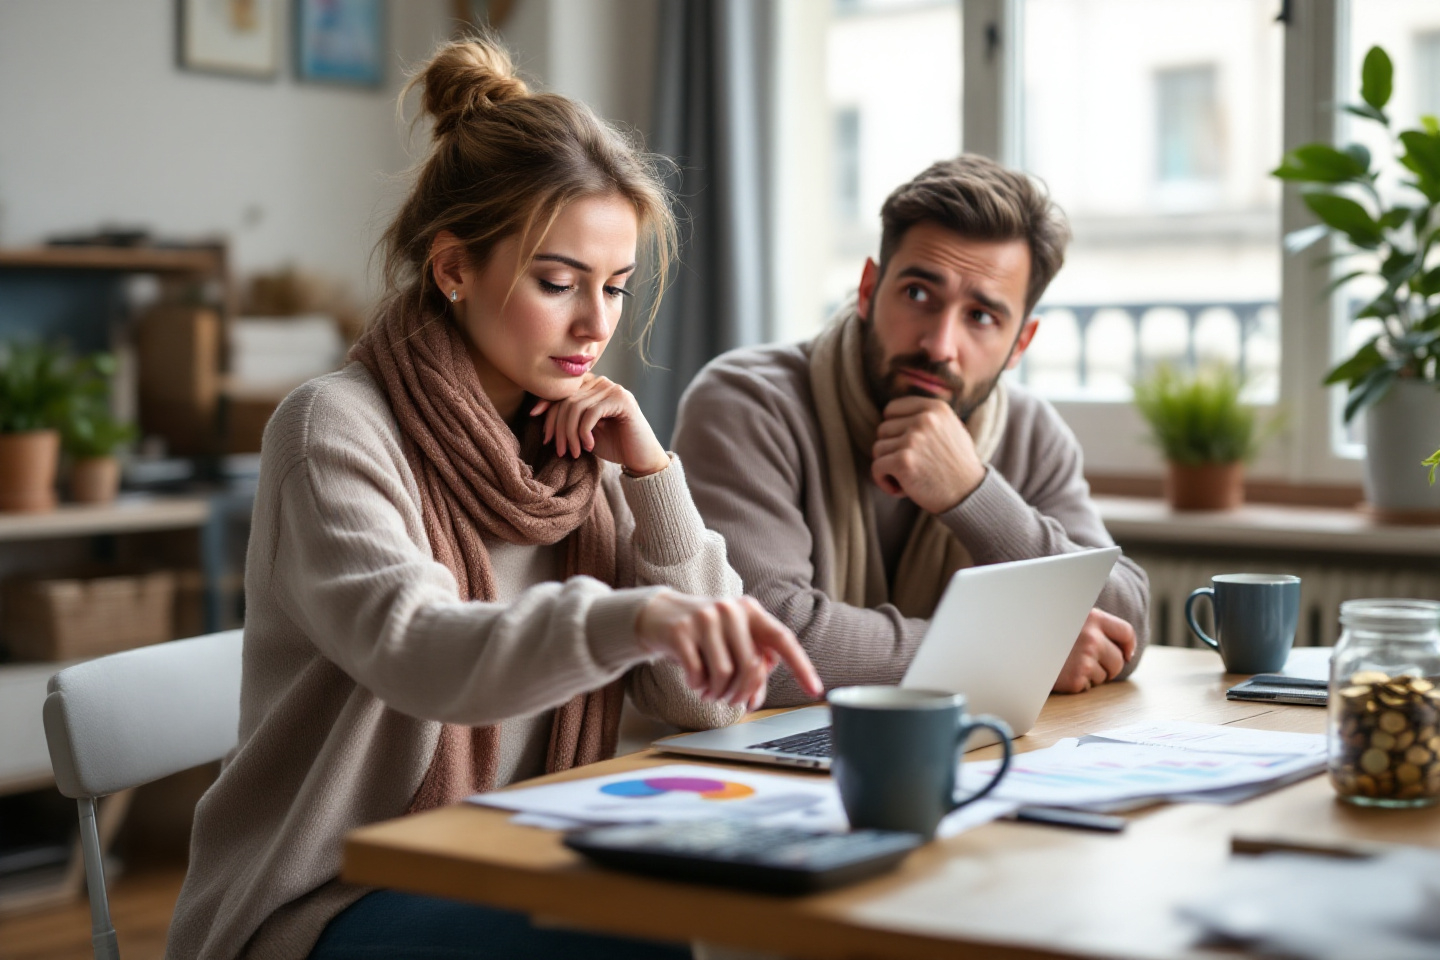
L’automne 2025 souffle déjà ses couleurs sur l’Hexagone et, pendant que les feuilles tombent, les projets de vie à deux se ramassent rarement à la pelle… surtout lorsqu’il s’agit d’épargne et d’investissement. Construire une stratégie efficace à deux, c’est beaucoup plus qu’une question de multiplication de comptes : c’est une véritable aventure de confiance, d’organisation et d’anticipation. Un défi où la transparence, la communication, et un soupçon de méthode peuvent transformer de simples habitudes bancaires en tremplins vers la réalisation de tous vos projets communs. Comment éviter les pièges ordinaires, booster son épargne à deux, et avancer main dans la main vers ses rêves ? Décryptage des routes à suivre… et des chausses-trappes à contourner.
Stratégie d’épargne à deux : quand 1+1 ne fait pas que 2
Avant toute chose, bâtir une épargne commune solide nécessite de s’accorder sur une vision partagée de l’argent et de ses objectifs. Si chaque membre du couple possède ses propres repères et priorités – on est rarement synchrones du premier coup –, il est essentiel d’aligner ses envies pour éviter les faux départs.
Pourquoi ne pas commencer par un grand déballage ? Chacun liste ses rêves, ses régularités de dépenses, ses peurs financières… C’est l’occasion de fixer ensemble des objectifs à court, moyen et long terme, qu’il s’agisse d’un futur achat immobilier ou d’un tour d’Europe l’été prochain. Avec une feuille de route claire, il devient bien plus facile de rester motivé mois après mois.
L’étape suivante : la gestion des comptes. Fusion totale avec un compte joint, séparation stricte, ou modèle « mixte » (choisi par la moitié des couples français) ? Le secret réside dans l’équilibre : un compte commun pour les charges et projets partagés, des comptes individuels pour préserver l’autonomie. Cette approche ménage à la fois l’indépendance et la collaboration, tout en simplifiant la gestion au quotidien.
Pour suivre et dynamiser votre cagnotte, rien ne vaut les outils modernes. Applications de gestion, alertes budget, agrégateurs bancaires permettent de visualiser les progrès en temps réel, de sécuriser l’épargne de précaution et de se motiver en duo ! Ici, la transparence est reine : tout le monde sait où il va, sans mauvaises surprises à l’horizon.
Placements en duo : bâtir un portefeuille qui colle à votre couple
On pourrait croire que l’épargne de deux personnes se contente d’additionner les intérêts des livrets. Mais à deux, la force de frappe s’amplifie, notamment pour les projets de grande ampleur ou la construction d’un patrimoine diversifié.
La règle d’or ? Diversifier sans multiplier les usines à gaz. L’épargne réglementée (Livret A, LDDS), la brique immobilière (achat à deux, SCPI, SCI), et des placements plus dynamiques comme les ETF ou l’assurance-vie multisupport servent de piliers fondamentaux. Éviter de tout miser sur la même case limite les risques, tout en traçant une belle trajectoire de croissance commune.
Autre point crucial : l’accord sur la prise de risque et l’horizon de placement. Prudent ou fonceur ? Besoin d’un matelas disponible ou prêt à bloquer l’épargne pour viser loin ? Trouver le juste milieu permet de garantir confort et sérénité à chacun, tout en maximisant les atouts de votre équipe.
À privilégier en couple ? Les dispositifs offrant une vraie optimisation, comme l’ouverture d’un contrat d’assurance-vie au nom de chacun (avantage fiscal doublé en cas de succession), deux Livrets A et deux LDDS pour maximiser les plafonds de dépôt, des PEA distincts… Ainsi, chaque euro placé est utilisé à plein régime.
Pièges à éviter pour une épargne à deux sans accrocs
Si l’argent ne fait pas le bonheur, un mauvais accord financier peut vite faire… du grabuge. Parmi les pièges classiques, l’absence de dialogue régulier sur les comptes, les dépenses cachées, ou l’incompréhension autour des investissements prennent souvent le pas sur la stratégie de long terme.
Éviter les non-dits est le meilleur moyen de prévenir les conflits : cela passe aussi par l’instauration de moments de discussion dédiés, où chacun peut exprimer ses inquiétudes et ses envies. Attention également à l’effet « double veto » lorsqu’il s’agit d’investir, qui peut finir en paralysie décisionnelle. Anticiper les désaccords avec des règles de décision consensuelles rend le parcours plus fluide.
Enfin, la protection de chacun est une question centrale : en cas d’achat immobilier, choisir la forme adaptée (indivision ou SCI), et en cas de patrimoine conséquent, optimiser la fiscalité via la rédaction de testaments, la désignation de bénéficiaires spécifiques ou la planification successorale. Pas très glamour ? Certes, mais terriblement efficace pour éviter les mauvaises surprises et renforcer la solidité de la relation sur le long terme.
Passer à l’action et garder le cap : votre feuille de route vers la sérénité
Le secret d’une épargne de couple réussie tient autant à la méthode qu’à la régularité. Instaurer des rendez-vous « finances » semestriels, par exemple à l’automne et au printemps, permet de faire le point après les vacances, d’ajuster la stratégie si des changements de vie surgissent (arrivée d’un enfant, voyage prolongé, nouvelle orientation professionnelle…) et d’ancrer la confiance sur la durée.
Vos priorités changent ? Nul besoin de tout réinventer : ajustez les virements automatiques, réévaluez la diversification des placements, ou ouvrez un nouveau support pour accompagner les nouveaux objectifs. Flexibilité et suivi constituent le duo gagnant pour traverser ensemble les différentes saisons de la vie.
Et les bénéfices concrets ? Outre la satisfaction d’avancer main dans la main, optimiser sa stratégie d’épargne commune ouvre la porte à des projets plus ambitieux, permet de mieux résister aux coups durs, et d’assurer une véritable autonomie financière. En somme, une épargne à deux, c’est la liberté multipliée, et l’assurance de réaliser autant les projets communs que personnels.
La gestion financière en couple représente un investissement dans votre avenir commun, vous donnant les moyens de concrétiser vos envies tout en contournant les obstacles du quotidien avec méthode et transparence. Alors, pourquoi ne pas profiter de cet automne pour amorcer – ou revisiter – votre plan de bataille financier à deux ? Après tout, l’optimisation du patrimoine en couple commence par une démarche complice vers un avenir sans compromis.

Laisser un commentaire