
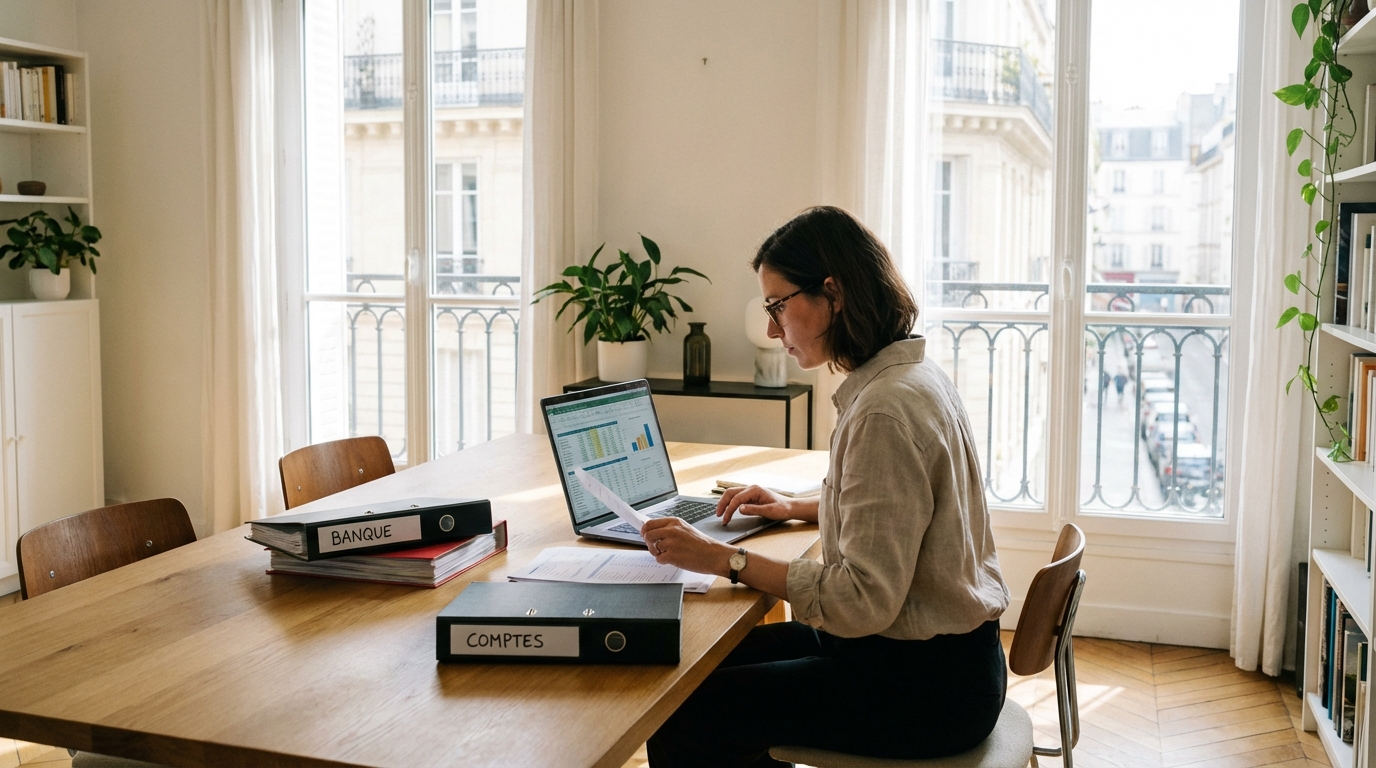
Factures impayées, virements censurés ou chèques refusés… Pour de nombreux auto-entrepreneurs, une mauvaise gestion du compte bancaire peut vite tourner au casse-tête. À l’heure où l’activité indépendante explose en France, la quête du fameux RIB professionnel devient un vrai passage obligé, aussi technique que crucial. Mais entre les obligations légales, les pratiques (parfois surprenantes) des banques et les risques de blocages, la question mérite d’être creusée. Comment obtenir un RIB parfaitement conforme sans risquer de voir ses revenus suspendus ? Voici un guide complet pour démêler le vrai du faux et faire rimer autonomie avec sérénité financière.
Le RIB professionnel : incontournable pour piloter votre activité en toute sécurité
La séparation des comptes entre vie privée et activité d’auto-entrepreneuriat n’est plus une option : c’est une obligation réglementaire pour bon nombre d’indépendants. Dès lors que le chiffre d’affaires annuel franchit le seuil de 10 000 euros deux années de suite, la loi impose d’ouvrir un compte bancaire séparé dédié à l’activité professionnelle. Ce compte peut rester un compte courant classique, tant qu’il se distingue de votre compte personnel.
Mais pourquoi se donner tout ce mal ? Tout simplement pour mieux piloter sa trésorerie, isoler ses opérations pro, anticiper les périodes creuses et convaincre ses interlocuteurs professionnels de son sérieux. En pratique, un RIB dédié permet d’envoyer des factures qui inspirent confiance, d’accéder à davantage de services (demandes de prêt, terminaux de paiement…) ou d’obtenir un accompagnement bancaire plus pointu en cas de besoin.
De l’autre côté, rester sur un compte personnel expose à de vrais risques. Certains auto-entrepreneurs ont vu leurs comptes bloqués, leurs paiements retardés, ou même des clients refuser un règlement faute d’un RIB professionnel portant la mention « entrepreneur individuel » ou « EI ». Sans parler du contrôle fiscal qui guette en cas de dépassement des seuils légaux, avec à la clé des sanctions financières non négligeables.
Bien choisir sa solution bancaire : panorama des options pour auto-entrepreneurs
Entre banques traditionnelles et néobanques, le choix du compte professionnel n’a jamais été aussi étoffé. D’un côté, les établissements historiques offrent la possibilité d’une relation humaine et des services sur mesure, mais affichent souvent des tarifs plus élevés : comptez en général 20 à 50 € HT/mois pour une formule pro classique.
En face, les néobanques séduisent de plus en plus d’auto-entrepreneurs, notamment grâce à la rapidité d’ouverture de compte, la gestion 100 % mobile, la clarté tarifaire et des prix imbattables : certaines offres spécialisées débutent autour de 6 € par mois et montent, selon les options, jusqu’à 39 € environ.
Pour ne pas se tromper, il est recommandé de comparer sur plusieurs critères clés :
- La compatibilité des services (terminal de paiement, trésorerie, virements illimités, gestion des chèques…)
- Le coût mensuel et les frais annexes (carte bancaire, retraits à l’étranger, frais de rejet…)
- La facilité de gestion au quotidien (interface web/mobile, notifications, export comptable…)
- Le niveau d’accompagnement et la réactivité du support client
- La possibilité d’associer la mention « Entrepreneur Individuel » ou « EI » sur le compte
À noter que de plus en plus de banques refusent l’ouverture d’un compte personnel aux micro-entrepreneurs, même quand la loi le tolère sous conditions. Dans la pratique, le compte professionnel devient quasi obligatoire pour éviter tout blocage.
Obtenir son nouveau RIB sans se tromper : démarches et conseils pour une transition fluide
L’ouverture d’un compte professionnel pour auto-entrepreneur n’a rien d’une usine à gaz, mais quelques étapes sont incontournables. Il vous sera toujours demandé :
- Une pièce d’identité en cours de validité
- L’extrait K (ou Kbis) de l’auto-entreprise
- Parfois, un justificatif de revenus ou la preuve du siège social
Attention aux erreurs classiques : les banques réclament que le libellé du compte intègre la mention « EI » ou « entrepreneur individuel », faute de quoi certains paiements peuvent être refusés ou générer des blocages.
Un conseil : anticipez la migration de vos opérations. Prévenez vos clients, changez le RIB sur vos factures, transférez les abonnements et les règlements récurrents. Plus la communication est claire, moins le risque de pertes ou de retards de paiement est grand. Pour gagner en professionnalisme auprès de vos partenaires, n’hésitez pas à glisser dans vos échanges la mention du nouveau RIB en expliquant brièvement l’évolution réglementaire.
Éviter les blocages bancaires : les pièges qui immobilisent encore les paiements pro
Ceux qui pensaient pouvoir naviguer discrètement entre compte personnel et compte professionnel ont souvent connu quelques déconvenues. Les principaux motifs de blocage ? Lorsque la banque détecte un usage professionnel sur un compte personnel, elle peut, à tout moment, imposer le basculement vers une offre pro, voire suspendre temporairement le compte dans l’attente d’éclaircissements.
Autres signaux d’alerte : un afflux soudain de virements, l’encaissement de chèques au nom commercial, ou la gestion de la TVA depuis un compte personnel. Les conditions générales de vente bancaires précisent aujourd’hui l’interdiction d’un usage professionnel pour un compte personnel. À force de vouloir économiser quelques euros de frais, certains se retrouvent avec des fonds bloqués et doivent justifier l’origine de chaque transaction auprès du service conformité.
Pour garder une activité fluide, quelques réflexes à adopter : bien renseigner le libellé du compte, conserver des justificatifs d’opérations pro, anticiper les variations d’activité saisonnière, et surtout signaler au plus vite à sa banque toute évolution dans l’activité ou le chiffre d’affaires.
L’essentiel à retenir et les bonnes pratiques à adopter
Le verdict est sans détour : un compte personnel ne peut pas être converti en compte professionnel. Ouvrir un nouveau compte dédié à l’activité, avec un RIB distinct et adapté, est impératif dès lors que les seuils légaux sont franchis. Cette démarche n’est pas qu’une histoire de conformité : c’est un gage de sécurité, de clarté et de crédibilité pour toute l’activité indépendante.
Domaine en pleine mutation, le secteur bancaire propose désormais une large palette d’offres pour les auto-entrepreneurs. Comparer les tarifs, anticiper la transition, communiquer proactivement auprès de ses clients : autant de réflexes à adopter pour éviter les embûches et, surtout, ne jamais voir ses paiements bloqués au moment où l’activité décolle.
Un RIB professionnel bien choisi, c’est la certitude d’entreprendre sans craindre les mauvaises surprises. Cette démarche s’inscrit dans une vision à long terme d’une activité sereine et durable.

Laisser un commentaire