
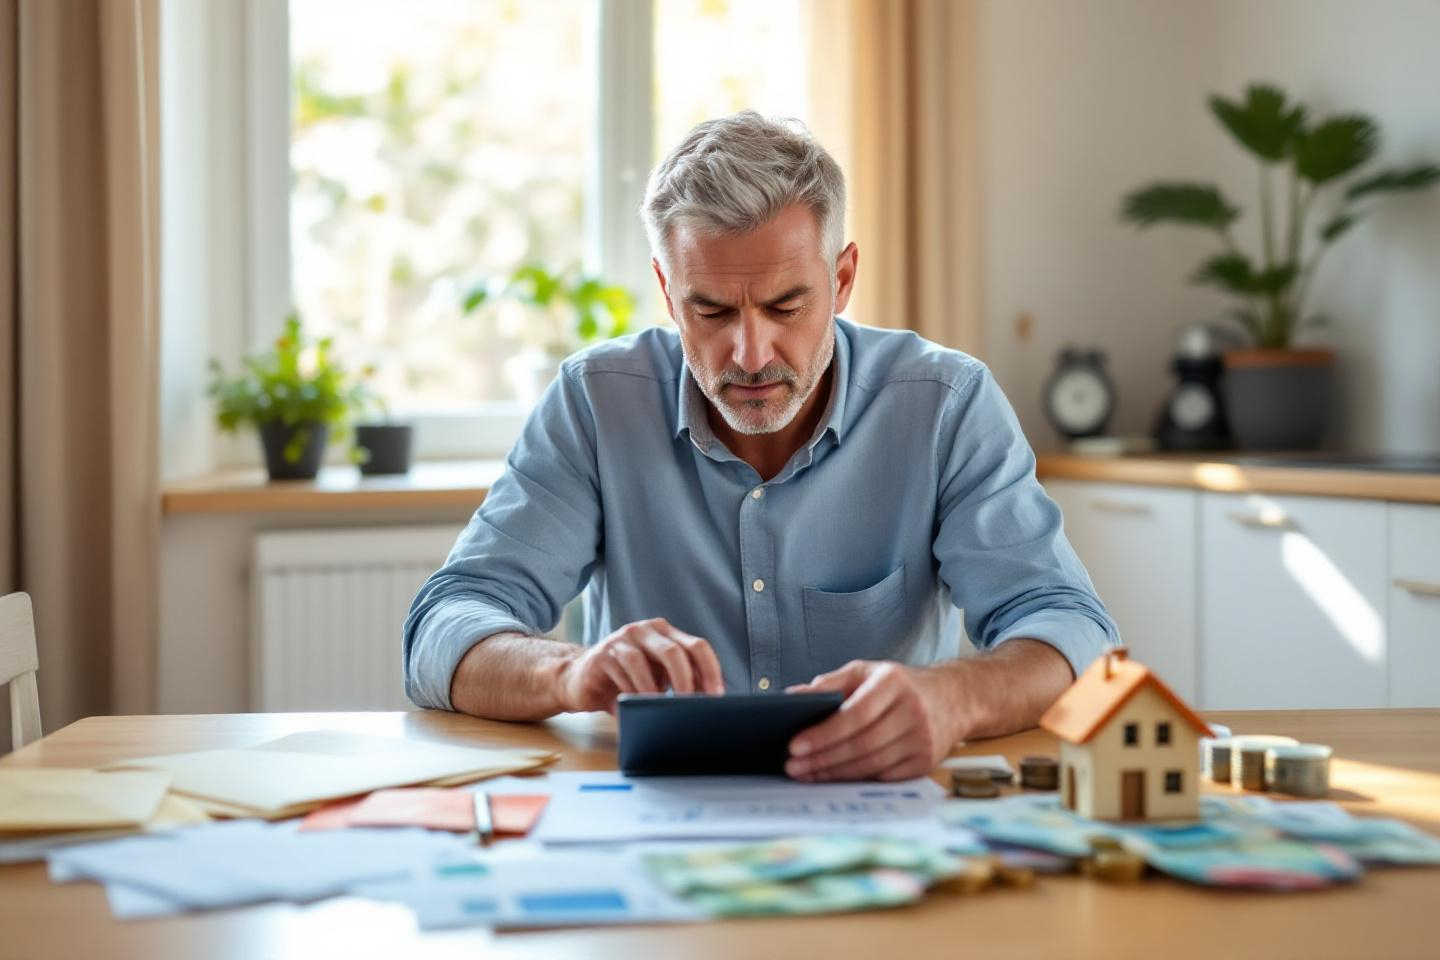
Acheter un logement en 2025, c’est comme ouvrir la porte d’un nouvel univers. L’annonce immobilière, aguicheuse avec son prix séduisant, semble être le sésame vers la concrétisation d’un rêve. Pourtant, succès et désillusion jouent parfois à quitte ou double, tant les dépenses cachées s’invitent à la fête. Entre hausse des taxes, frais annexes qui s’accumulent à pas feutrés et obligations souvent négligées, le budget peut vite s’envoler bien au-delà du montant affiché en vitrine. Dans un marché bousculé par de nouvelles réglementations, mieux vaut anticiper chaque coût, même (et surtout) celui qui ne se voit pas…
Ouvrir les portes de la propriété : attention aux faux frais qui s’invitent dans votre budget
Quand le prix affiché n’est que la partie émergée de l’iceberg
La première surprise, et non des moindres : le prix du bien immobilier affiché n’est que le point de départ. En 2025, la vente ne se limite plus à une simple signature, et mieux vaut se préparer à voir surgir de multiples frais additionnels qui, cumulés, font grimper la note. Les futurs propriétaires découvrent vite que leur budget doit couvrir bien plus que les quelques mètres carrés tant convoités. Une vigilance accrue s’impose dès la première estimation financière.
Frais de notaire : bien plus qu’une simple formalité administrative
L’un des postes les plus massifs et souvent mal anticipés reste celui des frais de notaire. Si leur nom prête à confusion, seuls 16 % environ de ces frais rémunèrent réellement l’étude notariale. Le reste, soit près de 80 %, correspond aux droits de mutation reversés à l’État, aux départements et aux communes. En 2025, alors que certains départements relèvent leur taux de taxe de publicité foncière à 5 % (contre 4,5 % auparavant), la facture s’alourdit pour l’achat d’un bien ancien, comptez dorénavant 7 à 8 % du prix d’achat contre 2 à 3 % dans le neuf.
Bonne nouvelle toutefois pour les primo-accédants et acheteurs dans le neuf : ils échappent à cette hausse. Pour tous les autres, l’addition peut rapidement déborder les prévisions.
Charges incontournables : ces dépenses annexes qui s’accumulent sans prévenir
Taxe foncière, taxe d’habitation et charges de copropriété : anticiper pour ne pas subir
Derrière les murs du foyer acheté se cachent aussi les taxes et charges récurrentes. La taxe foncière, inévitable, continue de peser sur les ménages. Si la taxe d’habitation ne concerne plus la résidence principale, elle reste d’actualité pour les résidences secondaires ou les logements vacants. Pour les propriétaires en copropriété, les charges collectives s’ajoutent, oscillant selon la localisation, les équipements (ascenseur, chauffage collectif…) et la vétusté de l’immeuble.
Assurances, diagnostics et entretiens : le trio discret qui pèse lourd sur la facture
Autre surprise du chef : impossible d’y échapper, chaque bien nécessite son lot d’assurances (habitation, responsabilité civile…) et de diagnostics obligatoires lors de l’achat. À cela s’ajoutent les travaux d’entretien courant dont le montant, souvent sous-estimé, finit par grignoter les finances. Un propriétaire prudent réserve environ 1 % du prix d’achat chaque année pour les frais imprévus : changement de chaudière, ravalement de façade ou mise aux normes peuvent vite faire s’envoler le budget.
Emprunter malin, mais pas à n’importe quel prix : zoom sur les frais bancaires et leur impact réel
Frais de dossier, garanties et intérêts : la facture cachée de votre crédit immobilier
Le passage à la banque rime également avec l’arrivée de nouveaux frais : frais de dossier, garantie bancaire (hypothèque ou caution), sans oublier des intérêts non négligeables, surtout dans un marché où les taux restent élevés. Même un pourcentage modeste appliqué sur de gros montants finit par représenter une somme colossale sur la durée du crédit. L’ajout de ces charges engendre un coût total souvent bien supérieur au prix d’achat initial du bien.
L’assurance emprunteur, souvent négligée mais toujours obligatoire
Impossible de faire l’impasse sur l’assurance emprunteur. Obligatoire dans 99 % des cas, elle protège l’acquéreur comme la banque en cas d’aléas de la vie. Pourtant, son coût (souvent estimé entre 0,2 et 0,5 % du capital assuré par an) est parfois mis de côté lors des premiers calculs. Résultat, une dépense supplémentaire qui allonge le budget emprunt.
Les imprévus de l’achat : quand le rêve immobilier se heurte à la réalité du quotidien
Travaux urgents, mises aux normes et vices cachés : se préparer au pire pour préserver son portefeuille
Ni cristal ni boule de voyance : la vie d’un logement réserve toujours des surprises. Amoureux des vieilles pierres, préparez-vous à des dépenses non planifiées : toiture à refaire, installation électrique à moderniser, fissures ou humidité… Même dans des appartements anciens présentés comme « clés en main », quelques mauvaises surprises peuvent surgir après coup. Dans certaines copropriétés, les appels de fonds pour travaux collectifs tombent sans prévenir et mettent facilement le budget à rude épreuve.
Petits oublis et frais récurrents : ces dépenses sournoises qui font la différence sur le long terme
En plus des frais majeurs, les acquéreurs découvrent vite que l’accumulation de petites dépenses fait la différence sur plusieurs années : entretien des extérieurs, remplacement d’électroménager, petites réparations, abonnements obligatoires (entretien de chaudière, ramonage…). Autant de postes qui, s’ils sont négligés, pèsent lourd sur la durée et repoussent l’équilibre budgétaire tant espéré.
Acheter en toute conscience : synthèse des postes de dépenses pour un projet immobilier serein
L’importance d’une estimation budgétaire globale et réaliste
La clef pour éviter les mauvaises surprises ? Établir un budget complet et réaliste, qui englobe le prix d’achat, mais aussi :
- Frais de notaire (notamment dans l’ancien, où la hausse de 2025 s’applique !)
- Taxes (foncière, habitation pour certains cas), charges de copropriété
- Commission d’agence immobilière (généralement 1 à 7 % du prix de vente selon la prestation)
- Frais bancaires : dossier, garantie, intérêts sur toute la durée du prêt
- Assurance du prêt et assurances habitation
- Entretien régulier, travaux, imprévus divers
Bénéficier des bons conseils et éviter les pièges qui alourdissent la note
Se rapprocher de professionnels compétents (notaires, conseillers bancaires, agents immobiliers), comparer scrupuleusement chaque proposition et anticiper chaque poste de dépense permettent d’éviter de sombrer dans la spirale des coûts cachés. Faire ses calculs à l’euro près, c’est la meilleure parade contre les mauvaises surprises… et la première étape vers un achat immobilier réussi.
Acheter un bien en 2025 demande donc une vigilance de tous les instants. Derrière le prix affiché se cachent une myriade de charges, taxes et frais qui transforment vite un rêve de propriété en casse-tête budgétaire. La préparation minutieuse s’avère indispensable : prévoir une marge financière confortable et garder une vision réaliste restent les meilleures armes. Bien planifié, votre projet immobilier ne se transformera pas en gouffre financier, mais en investissement durable et maîtrisé.

Laisser un commentaire