
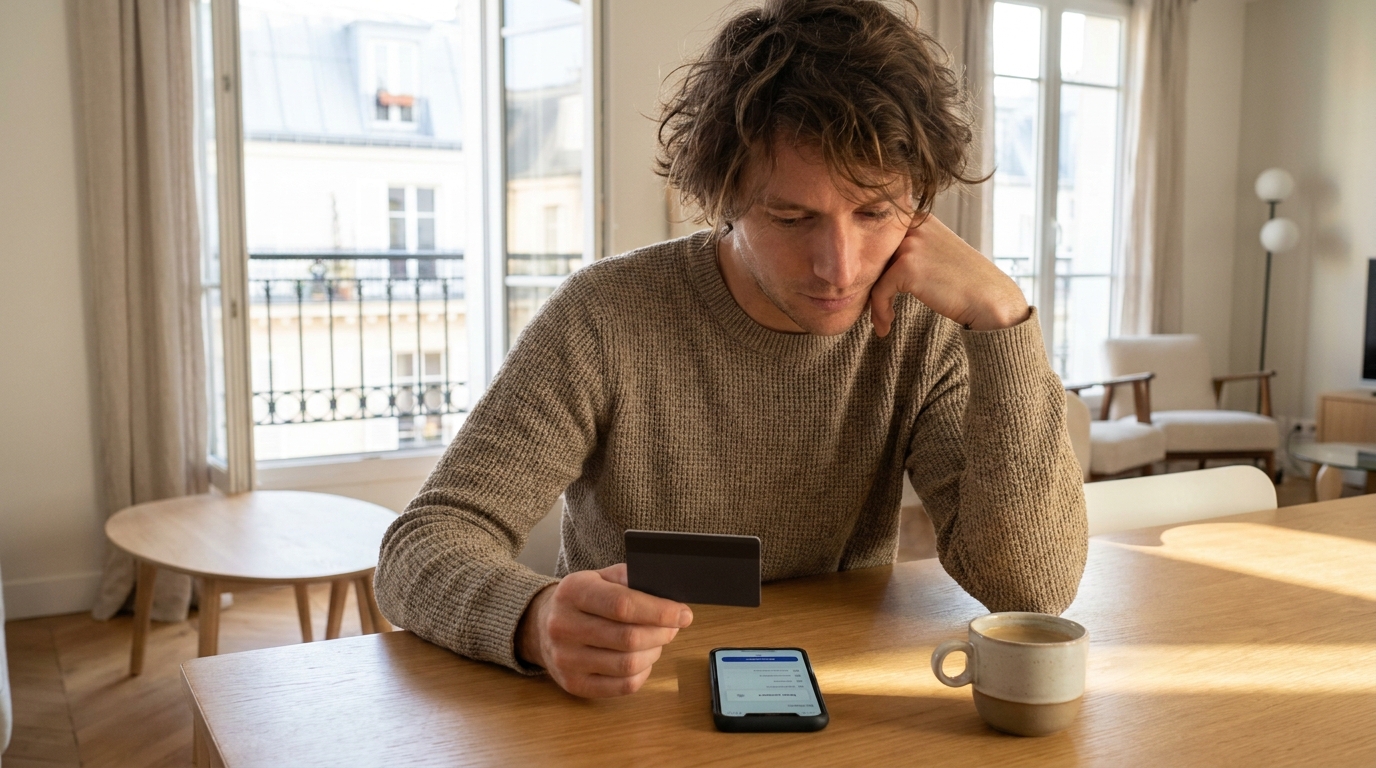
Prêter un moyen de paiement en cette période estivale pour aller acheter une glace, régler un plein d’essence ou payer un péage semble tout à fait anodin. L’expression rassurante « vas-y, le sans contact passera » résonne fréquemment sur les lieux de vacances. Pourtant, cette facilité d’utilisation cache une vulnérabilité souvent ignorée des usagers. Confier ce petit bout de plastique, même à un proche ou à un adolescent de la famille, ouvre la porte à des dépenses incontrôlées, voire à des risques de fraude si la carte tombe entre de mauvaises mains. Derrière la promesse d’une transaction rapide se dresse un impératif de sécurité bancaire : une manipulation simple et méconnue doit absolument être effectuée avant de laisser son portefeuille s’éloigner.
Le piège invisible du paiement de proximité quand votre carte bancaire change de mains
Le développement du paiement par effleurement a révolutionné les passages en caisse, mais il a aussi créé une zone grise en matière de sécurité, particulièrement lors d’un prêt de carte. Les établissements bancaires constatent une augmentation significative des litiges liés à des partages temporaires. En France, le plafond de la transaction rapide s’élève généralement à 50 euros. Si ce montant paraît modeste, la répétition de petits achats sans saisie du code confidentiel peut rapidement faire fondre un budget de vacances. De plus, lorsqu’une personne mineure utilise la carte familiale en toute autonomie, l’absence de vérification par code PIN sur ces petites sommes empêche tout contrôle immédiat de la dépense. Ce filet de sécurité invisible devient alors un piège redoutable. Certes, au bout d’un certain nombre de transactions cumulées ou d’un montant total atteint, le terminal de paiement exigera automatiquement le code secret grâce à l’authentification forte, protégeant le compte en cas de perte ou de vol. Néanmoins, les dégâts financiers peuvent déjà être substantiels avant que ce blocage n’intervienne.
Désactivez cette option en un clin d’œil depuis votre téléphone pour éviter les sueurs froides
La parade absolue contre ce risque financier réside au creux de la main : la désactivation immédiate du sans contact via l’application bancaire. Cet espace numérique, véritable tableau de bord de la finance personnelle, permet aux usagers de reprendre le contrôle total de leurs moyens de paiement. Inutile de contacter un conseiller ou d’attendre la fabrication d’une nouvelle carte ; un simple interrupteur virtuel dans les paramètres de sécurité suffit pour couper la fonction d’effleurement. La personne à qui la carte est prêtée sera alors systématiquement contrainte d’insérer la puce et de composer le code PIN, y compris pour l’achat d’une simple baguette de pain. Cette manipulation instantanée garantit que chaque centime dépensé requiert l’accord explicite du détenteur du code. En parallèle, pour les règlements effectués via smartphone, l’authentification biométrique, utilisant l’empreinte digitale ou la reconnaissance faciale, apporte une couche de sécurité supplémentaire en rendant toute transaction frauduleuse quasiment impossible par un tiers.
| Fonctionnalité depuis l’application | Niveau de protection | Délai de prise en compte |
|---|---|---|
| Désactivation du sans contact | Élevé (obligation du code PIN) | Immédiat |
| Blocage temporaire de la carte | Total (aucune transaction possible) | Immédiat |
| Suivi budgétaire en temps réel | Informationnel (traque les micro-transactions) | En temps réel |
Verrouillage temporaire et baisse des plafonds : la méthode infaillible pour partager votre carte l’esprit léger
Pour parfaire ce dispositif de sécurité préventive, les applications proposent aujourd’hui un arsenal complet permettant de moduler les plafonds de paiement. Réduire drastiquement la limite de dépenses autorisées sur une période donnée est la solution idéale pour préserver son pouvoir d’achat lors d’un prêt de carte cet été. Les outils de gestion offrent par ailleurs une lecture limpide des transactions en temps réel, permettant de repérer la moindre anomalie. En cas d’anomalie avérée ou de fraude, il est primordial de signaler rapidement le litige ; le cadre législatif garantit un remboursement sous huit semaines suivant l’anomalie constatée. Mais plutôt que d’en arriver à ces démarches fastidieuses, le verrouillage temporaire de certaines fonctionnalités reste le geste barrière financier par excellence.
En ajustant précisément les curseurs de sécurité dans les applications bancaires, prêter un moyen de paiement devient une opération exempte d’angoisses inutiles. Le système bancaire s’est adapté en confiant les pleins pouvoirs de paramétrage aux clients. Toutefois, face à la dématérialisation galopante, une question se pose : l’émission de cartes virtuelles éphémères ne finira-t-elle pas par remplacer totalement l’échange physique de nos bonnes vieilles cartes à puce ?


Laisser un commentaire