
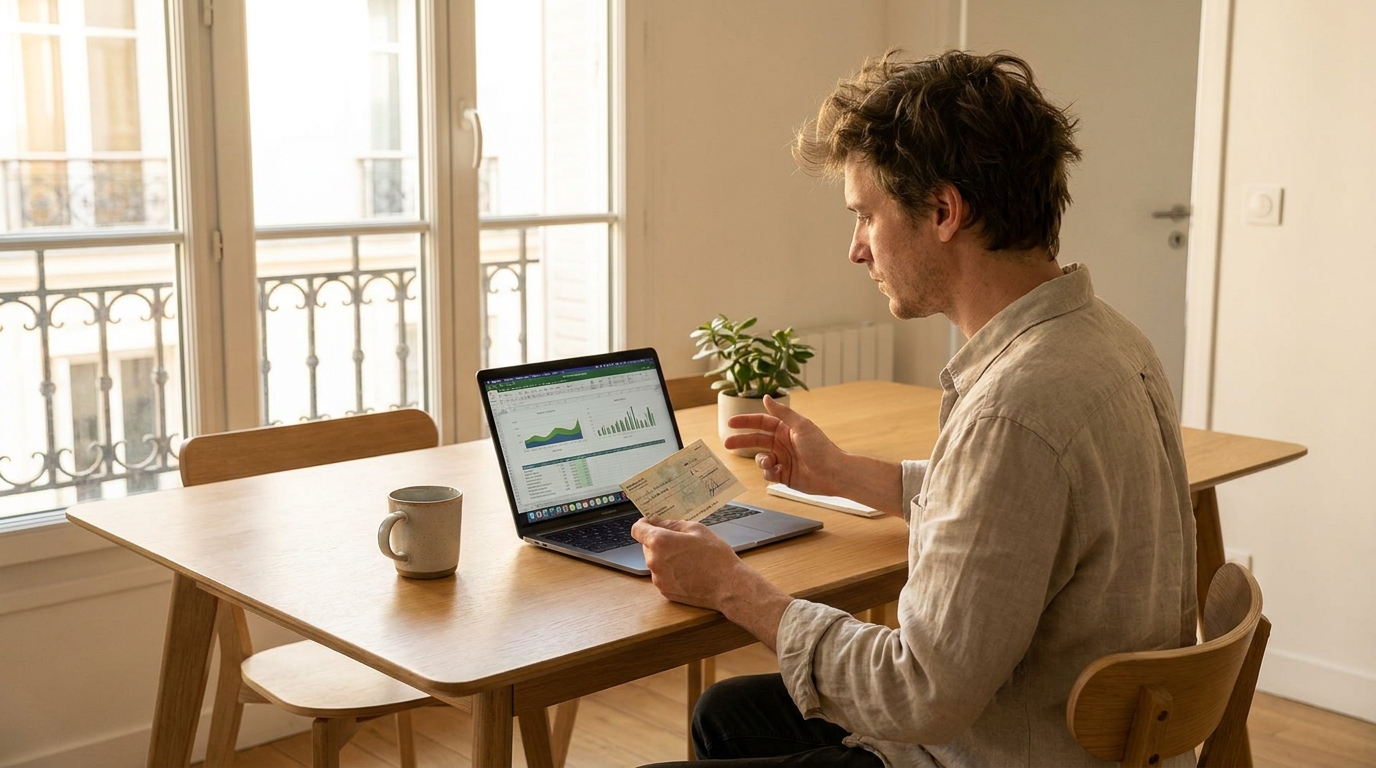
Rien ne procure une plus grande satisfaction que de remettre la main sur une somme d’argent inattendue, surtout en pleine période de préparation des congés professionnels et familiaux. Imaginez la scène : en faisant un grand ménage d’été dans des dossiers administratifs laissés à l’abandon, une formule manuscrite valant la coquette somme de 600 euros refait soudainement surface. L’euphorie prend vite le dessus, et la première réaction naturelle est l’envie soudaine de courir vers l’agence bancaire la plus proche pour procéder à l’encaissement de ces liquidités. Cependant, si ce fameux moyen de paiement avait été signalé comme égaré quelques semaines auparavant auprès de l’établissement financier, cette démarche, en apparence totalement anodine, peut très rapidement dégénérer. Le système bancaire possède en effet des protocoles très stricts qui, lorsqu’ils sont ignorés par le grand public, peuvent se refermer comme un véritable piège juridique et comptable sur les usagers les moins bien informés.
Ce soulagement de retrouver 600 euros qui se transforme en véritable cauchemar bancaire
Alors que la saison estivale s’installe doucement, les dépenses s’accumulent inévitablement et cette rentrée d’argent représente une véritable bouffée d’oxygène pour le budget de la maison. Il est très facile de céder à l’empressement et de glisser le précieux document dans l’enveloppe de dépôt d’un guichet automatique. Pourtant, si une demande formelle d’opposition a été préalablement et officiellement enregistrée, la machine informatique va s’emballer sans le moindre recours amiable. En effet, dans le jargon bancaire, dont il faut toujours se méfier, l’annulation d’un moyen de paiement sur un compte n’est absolument pas une simple option réversible à la guise du client. L’établissement financier considère ce document comme hors d’usage et définitivement invalide ; toute tentative d’encaissement déclenche immédiatement une lourde procédure de sécurité informatisée.
Plutôt que d’observer le solde du courant grimper de 600 euros, c’est une vague de pénalités qui risque fort de s’abattre sur les finances personnelles de l’usager. Tenter de déposer un document précédemment bloqué entraîne très souvent l’application brutale de frais qui oscillent généralement entre 10 et 50 euros, selon les lignes de la grille tarifaire en vigueur dans chaque réseau. De surcroît, le recoupement des données prend un temps considérable, exposant le compte à un gel potentiel des opérations courantes pendant que les services antifraudes mènent leurs investigations. Ce mécanisme préventif, souvent jugé illisible ou trop complexe pour les néophytes de la finance de détail, vise avant tout à protéger les consommateurs, mais il sanctionne sévèrement ceux qui tentent de contourner la logique du système par ignorance.
Perte, vol ou fraude : les seules vraies excuses valables pour bloquer légalement un paiement
Il arrive de manière très régulière que certains fassent le choix d’annuler un règlement tout simplement suite à un petit désaccord commercial avec un vendeur, ou encore parce que la paperasse a été égarée provisoirement. C’est exactement ici que réside la plus grande et la plus dangereuse erreur d’appréciation du public. La législation française agit selon un cadre inflexible concernant les motifs pour lesquels on peut entraver une transaction déjà signée. Selon la Banque de France, institution gardienne des règles, il existe des conditions restrictives et non négociables pour exiger une interdiction de prélèvement. Voici précisément les seuls cas reconnus et acceptés par les tribunaux :
- La perte physique prouvée du carnet ou de la formule isolée
- Le vol avéré nécessitant un dépôt de plainte auprès des services de police
- L’utilisation manifestement frauduleuse ou la falsification de la signature
- La situation de redressement ou de liquidation judiciaire du bénéficiaire
Invoquer un faux prétexte pour régler un litige commercial, gagner du temps ou effacer un achat compulsif n’a absolument rien d’une banale manœuvre administrative. Oser valider une fausse déclaration s’apparente à une fraude majeure aux yeux du code de commerce. Sans un cadre strictement réglementaire, le titulaire du compte voit sa propre responsabilité civile et pénale immédiatement engagée en cas de présentation du fameux papier rejeté. De plus, les acteurs bancaires sont tenus de conserver les archives de ces différents incidents de paiement durant une période minimale de dix ans. Une erreur d’appréciation pourrait par conséquent compromettre les capacités futures d’emprunt d’un ménage entier en entachant sa probité financière.
Les bons réflexes à mémoriser pour rattraper le coup et ne plus jamais jouer avec la loi
Si la boulette administrative a d’ores et déjà été commise, la stratégie la plus saine consiste à entrer en contact sans aucun délai avec son conseiller de proximité. Jouer la transparence totale permet presque toujours d’endiguer l’emballement du dossier et d’éviter des majorations supplémentaires. Si un individu est bel et bien confronté à un vol ou à une perte réelle, la réactivité devient alors l’unique bouclier. La majorité des procédures, qu’il faut systématiquement confirmer par un courrier recommandé avec avis de réception, demandent d’intervenir dans une fenêtre de temps restreinte, s’étalant le plus souvent de 24 à 48 heures. Heureusement, la modernité facilite cette tâche : les guichets traditionnels et les banques en ligne fournissent désormais des portails mobiles très ergonomiques pour exécuter parfaitement ces requêtes depuis une chaise longue, en pleine période estivale, sans interrompre la farniente.
Pour gommer définitivement ce risque inutile de sanctions pesantes, le réflexe idéal reste aujourd’hui de moderniser ses habitudes de consommation. En cette saison estivale où les déplacements poussent à la légèreté et multiplient le risque d’éparpiller ses affaires, s’en remettre de façon privilégiée à la dématérialisation des paiements relève du simple bon sens. Les transferts de fonds instantanés par mobile ainsi que les cartes de crédit disposent de cryptages garantissant une quasi-inviolabilité du portefeuille personnel. Avec ces outils informatiques, la traçabilité des dépenses devient un jeu d’enfant permanent, épargnant ainsi aux particuliers l’angoisse de croiser le fer avec la législation pénale à cause d’un archaïque bout de papier malencontreusement resté caché au fond d’un tiroir.
En décryptant prudemment les innombrables exigences légales dissimulées derrière l’utilisation des solutions d’échange monétaire, on s’assure d’éviter des tourments judiciaires et financiers totalement évitables. Le recours à l’opposition ne doit jamais être confondu avec un simple droit de rétractation : c’est un dispositif très encadré par le Code des douanes et la Banque de France, exigeant de la rigueur et de la bonne foi. À l’heure où tout s’échange en un simple clic, le moment n’est-il pas venu d’enterrer définitivement les talons souches pour embrasser un système virtuel cent fois moins anxiogène pour gérer son épargne au soleil ?

Laisser un commentaire