
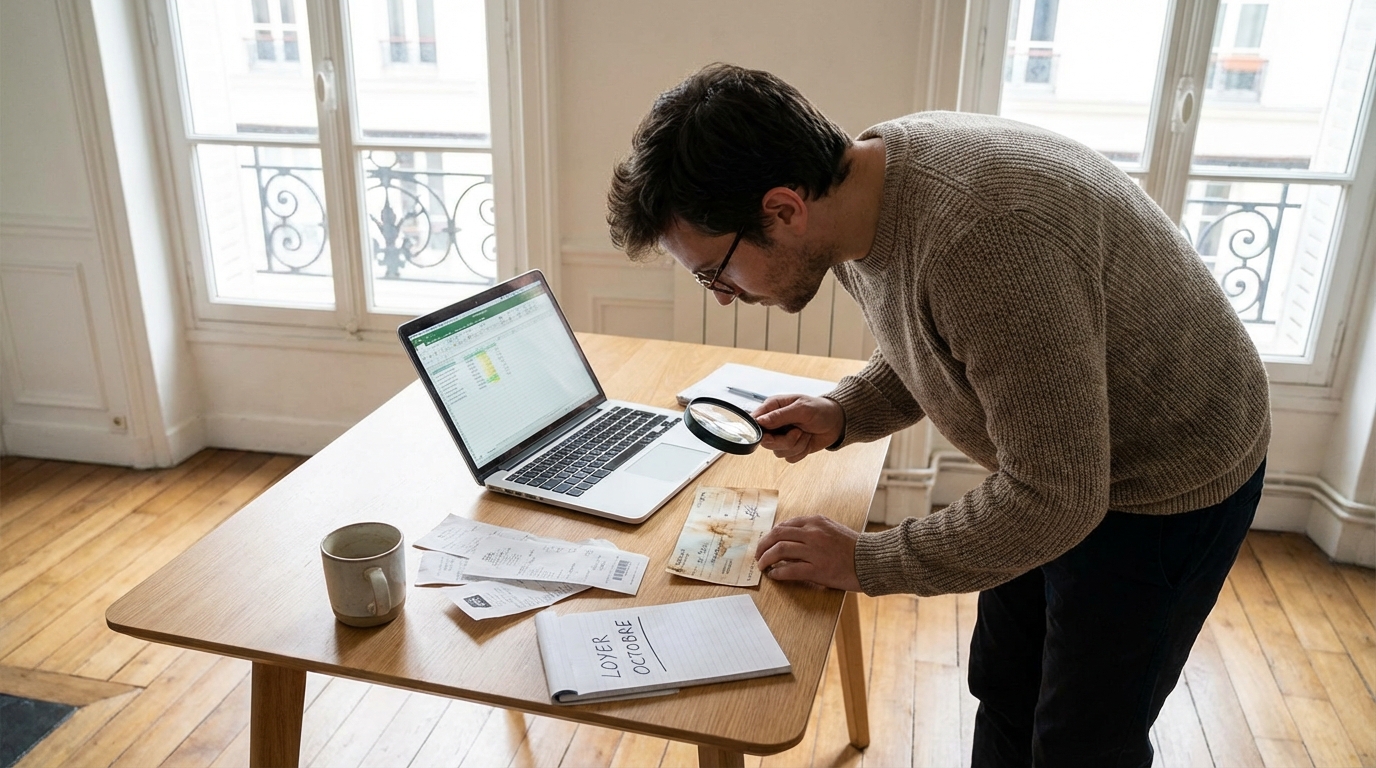
C’est un classique des matinées agitées, particulièrement en ce printemps où l’esprit papillone un peu plus qu’à l’accoutumée. Vous venez de recevoir un paiement important, le fameux rectangle de papier est posé sur la table, et soudain, le drame survient. Une tasse qui se renverse, un document oublié dans la poche d’un jean qui finit sa course dans le tambour de la machine à laver… L’angoisse monte instantanément devant ce moyen de paiement froissé, délavé ou maculé. Faut-il faire une croix sur cet argent ? Pas si vite ! Les rouages du système bancaire, souvent perçus comme rigides et impitoyables, obéissent en réalité à des règles de droit très précises. Il existe un principe fondamental, une doctrine implacable qui contraint les établissements financiers à créditer vos fonds, même si le support physique a passé un sale quart d’heure. Plongeons dans la mécanique financière de l’encaissement pour sauver vos finances.
Catastrophe au petit-déjeuner : votre chèque est-il vraiment bon pour la poubelle ?
Du passage en machine au café renversé : les petits drames du quotidien
Nous avons tous connu l’art de plier négligemment un chèque pour le glisser dans une poche de manteau. Ce simple geste ne lui fait perdre aucune valeur. Cependant, un support qui ressort essoré d’un cycle à 40 degrés offre un spectacle bien plus inquiétant. Le papier devient poreux, les encres bavent, et le document ressemble davantage à un vieux parchemin qu’à un outil de transfert de fonds moderne. La première réaction est souvent la panique, suivie de la certitude que la banque refusera le dépôt avec dédain en le considérant indéchiffrable.
Ce qu’il ne faut surtout pas faire pour tenter de réparer le document
La précipitation est la pire ennemie du créancier paniqué. Il est tentant de vouloir repasser au stylo les lettres effacées ou d’utiliser du ruban adhésif opaque pour recoller des morceaux déchirés. Ces initiatives transforment un simple accident en une potentielle tentative de fraude aux yeux d’un guichetier. Sachez-le : l’utilisation d’un ruban adhésif transparent est tolérée pour reconstituer un papier divisé en deux, mais uniquement si cela ne masque aucune information cruciale. Le rafistolage excessif est fermement prohibé.
La règle d’or qui contraint votre banquier à accepter ce bout de papier abîmé
L’obligation légale d’encaissement face à un guichetier parfois réticent
Voici la révélation qui va vous rassurer : l’encaissement possible si les mentions obligatoires restent lisibles et que le chèque n’est pas falsifié. C’est la loi, purement et simplement. Les établissements bancaires ont le devoir solennel de traiter votre dépôt tant que les informations essentielles demeurent identifiables, indépendamment de l’esthétique du papier. Face à un refus au guichet qui vous semblerait arbitraire, il est tout à fait légitime d’invoquer ce droit fondamental du consommateur bancaire.
La différence fondamentale entre un support détérioré et un titre invalide
L’apparence ne fait pas la validité. Il faut bien distinguer un bout de papier très moche d’un titre périmé. Un chèque conserve une validité légale stricte d’un an et huit jours en France métropolitaine, une durée prolongée à un an et trente jours dans nos précieux territoires d’outre-mer. Passé ce délai, même s’il est conservé de manière immaculée sous verre, la banque ne le traitera plus. De plus, jouer avec les dates d’émission en l’antidatant ou en le postdatant vous expose à une lourde amende allant jusqu’à 6 % du montant, un risque inutile à prendre.
Décryptage à la loupe : ce qui doit absolument rester lisible pour être sauvé
Le montant en toutes lettres et en chiffres : le cœur de la transaction
Pour qu’un paiement soit validé, la valeur transférée ne doit souffrir d’aucune ambiguïté. Le montant inscrit en chiffres dans la petite case à droite, ainsi que celui rédigé en toutes lettres, doivent demeurer limpides. En cas de discorde minime provoquée par une tache de café sur les chiffres, c’est la somme inscrite en toutes lettres qui primera toujours juridiquement devant le banquier.
La date, le lieu et l’ordre : des éléments juridiquement incontournables
Les coordonnées de base structurent le contrat matérialisé par votre papier endommagé. Le nom complet du bénéficiaire, soit vous-même, doit être évident, au même titre que la date exacte et la commune d’émission. Sans la lisibilité de ces mentions, le document devient caduc, car la traçabilité de cette transaction s’évapore avec l’encre effacée.
La signature de l’émetteur : la validation finale indispensable
C’est l’essence même du consentement financier. Les systèmes de numérisation bancaires scrutent la signature de l’émetteur pour la comparer avec son empreinte numérisée sur les serveurs de l’établissement. Par ailleurs, la ligne des coordonnées bancaires, cette fameuse bande magnétique de chiffres en bas du papier (appelée ligne CMC7), doit idéalement rester intacte pour un traitement automatisé, même si une saisie manuelle reste réalisable au guichet si tout le reste est clair.
La ligne rouge absolue : quand l’accident ressemble trop à une fraude
Les bavures et les déchirures qui font basculer le chèque dans la falsification
La frontière entre le linge négligemment lavé et la malversation peut sembler ténue pour une machine. Si l’emplacement du nom du bénéficiaire montre des traces de grattage ou qu’une déchirure précise coupe exactement la signature, le système entre en zone d’alerte rouge. Une déchirure très nette est souvent interprétée comme la volonté ferme de l’émetteur d’annuler son moyen de paiement, d’où la suspension immédiate du crédit.
Comment prouver votre bonne foi et dissiper les soupçons de l’établissement bancaire
Dans ce scénario de suspicion légitime, la patience est de mise. Le délai classique de traitement d’environ quarante-huit heures peut grandement s’allonger. La politique de la banque consiste alors souvent à stopper toute opération et à prendre son téléphone. Elle contactera l’émetteur, ou la banque de l’émetteur, pour vérifier la nature et la validité de l’ordre. L’honnêteté et la proactivité lors du dépôt restent vos meilleures alliées.
De l’accident à l’encaissement : la marche à suivre pour récupérer vos fonds sereinement
Le récapitulatif des vérifications cruciales avant de déposer votre papier endommagé
Ne courez pas tête baissée vers l’agence la plus proche ces jours-ci, sans réaliser votre diagnostic de solvabilité ! Avant de faire la file d’attente à l’automate ou au comptoir, prenez une poignée de secondes pour vérifier la fameuse check-list de survie de votre pécule :
- Le montant en lettres et en chiffres transparaît-il ?
- Le nom du destinataire (le vôtre) est-il identifiable ?
- La date est-elle évidente et respecte-t-elle les fameux un an et huit jours ?
- La signature de celui qui vous paie est-elle là ?
- Les réparations au scotch sont-elles discrètes, fines et totalement transparentes ?
L’ultime recours et la demande d’un nouveau chèque si le vôtre est définitivement illisible
S’il s’avère impossible de déchiffrer ces garanties essentielles malgré toute votre indulgence, inutile d’insister auprès de votre conseiller. L’unique échappatoire consiste à contacter humblement la personne ou l’entreprise débitrice, de lui retourner les cendres de son premier paiement, et d’exiger l’édition manuscrite d’un remplaçant tout neuf. Par ailleurs, si un conseiller opiniâtre refuse vainement un précieux papier froissé dont le contenu est parfaitement intelligible, vous demeurez dans votre bon droit de faire appel au médiateur bancaire de votre organisme.
Face aux turpitudes du quotidien, le pire n’est jamais certain. La robustesse de la réglementation bancaire vient à notre rescousse dès qu’il s’agit de sécuriser notre pouvoir d’achat, à la condition sine qua non de posséder les éléments vitaux d’identification. Alors, la prochaine fois que votre salaire vacille au bord d’un bol de céréales, il suffira de le laisser délicatement sécher au soleil du printemps avant de le remettre, froissé mais fonctionnel, à votre banque en toute sérénité.

Laisser un commentaire