
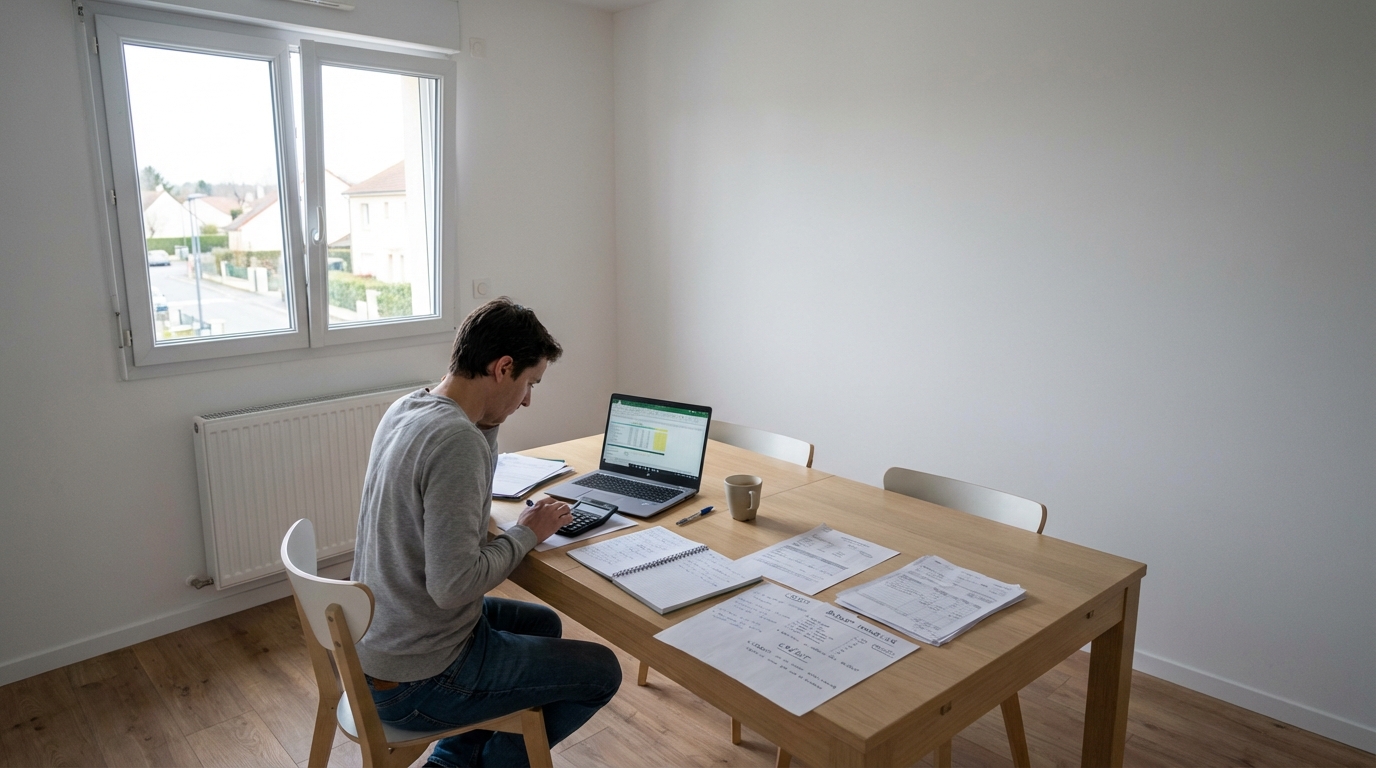
Au moment de signer pour un appartement en copropriété, le réflexe est souvent de se concentrer sur le prix affiché et la mensualité du crédit. Pourtant, le budget réel d’un achat se joue ailleurs : dans une addition de lignes parfois discrètes, mais très concrètes, qui peuvent peser dès la première année. Au printemps, quand beaucoup de projets se relancent et que les visites s’enchaînent, prendre une heure pour “décortiquer” les charges évite souvent de mauvaises surprises après la remise des clés.
L’objectif ici est simple : vous aider à chiffrer un budget complet (achat, frais, travaux, charges, taxes, assurances, financement) pour vous projeter avec un maximum de réalisme, que ce soit pour y vivre ou pour investir.
Avant même les charges : poser le “vrai prix” de votre achat en copropriété
Prix affiché vs prix net vendeur : ce que vous payez réellement
En copropriété, le prix de l’annonce n’est pas toujours le meilleur repère. Le point clé, c’est de distinguer le prix net vendeur (ce que le vendeur encaisse) et le prix “FAI” (frais d’agence inclus) si une agence intervient. Cette différence compte double : elle impacte votre budget immédiat et, selon les cas, la base sur laquelle certains frais seront calculés.
En pratique, gardez un objectif : savoir à quoi correspond chaque euro. Si l’annonce indique un prix “FAI”, demandez immédiatement le détail net vendeur et le montant des honoraires, ainsi que qui en est redevable (vendeur ou acquéreur). C’est un réflexe simple, mais il clarifie tout le reste du chiffrage.
Calendrier de paiement : acompte, séquestre, signature… et l’impact sur la trésorerie
Un budget ne se résume pas à un total, c’est aussi une question de trésorerie. Entre l’offre acceptée, le compromis et l’acte définitif, vous pouvez devoir immobiliser une somme sous forme de dépôt de garantie (souvent appelé “séquestre”). Même si cette somme s’impute ensuite sur le prix, elle peut créer un creux temporaire, notamment si vous financez aussi un déménagement, des premiers travaux ou des meubles.
Pour éviter l’effet “double peine”, faites un mini planning : ce que vous payez à la signature (dépôt), ce que vous payez chez le notaire (prix + frais), et ce que vous payez dans les semaines suivantes (assurances, premières provisions de charges, premiers achats). Un achat fluide est souvent un achat dont le calendrier est anticipé.
Les documents à exiger pour chiffrer juste (PV d’AG, relevé de charges, carnet d’entretien)
En copropriété, le chiffrage fiable passe par les documents. Avant d’aller trop loin, demandez au minimum : les procès-verbaux d’assemblées générales (pour repérer les travaux votés ou les tensions), un relevé des charges (sur une période représentative), et le carnet d’entretien (pour connaître l’historique des interventions et l’état des équipements).
Ces pièces répondent à des questions très concrètes : l’immeuble a-t-il un ascenseur vieillissant ? Une toiture à surveiller ? Une chaudière collective en fin de vie ? Et surtout : y a-t-il des appels de fonds en préparation ? Sans ces éléments, vous budgétez “à l’aveugle”, et c’est précisément là que les surprises naissent.
Les frais d’acquisition : la ligne “invisible” qui pèse lourd dès le départ
Frais de notaire : ce qu’ils contiennent vraiment (droits, débours, émoluments)
Les “frais de notaire” sont un raccourci de langage : ils regroupent principalement des droits et taxes reversés à l’État et aux collectivités, auxquels s’ajoutent des débours (frais avancés pour les documents) et les émoluments du notaire. C’est un poste immédiat, payable lors de la signature de l’acte, qui doit être intégré très tôt à votre plan de financement.
Pour éviter de sous-estimer, retenez une logique simple : ce poste est souvent significatif et varie notamment selon que le bien est ancien ou neuf. Le bon réflexe consiste à demander une estimation détaillée au notaire dès que le projet se précise, plutôt que de rester sur une approximation.
Frais d’agence : qui les paie et comment les intégrer au budget
Les honoraires d’agence peuvent être à la charge du vendeur ou de l’acquéreur, selon le mandat et l’affichage. Dans les faits, côté acheteur, ce qui compte est de savoir si vous devrez les financer en plus du prix net vendeur, et si votre banque les intègre ou non dans le financement global.
Au moment de comparer deux biens, faites un calcul propre : prix net vendeur + honoraires, puis ajoutez les frais d’acquisition. Deux annonces affichées au même prix peuvent générer un budget final très différent selon la structuration des honoraires et la façon dont ils sont pris en compte.
Frais de garantie et de dossier : hypothèque, caution, frais bancaires
Un crédit immobilier s’accompagne souvent de frais annexes : frais de dossier, et surtout frais liés à la garantie (caution, hypothèque, ou privilège de prêteur de deniers selon les montages). Ces montants ne sautent pas toujours aux yeux lors des premières simulations, mais ils s’ajoutent à la facture de départ.
Pour budgéter juste, demandez à la banque une vision “tout compris” : ce que vous versez au départ, ce qui est étalé dans le temps, et ce qui est éventuellement récupérable partiellement (selon certains types de garantie). L’idée n’est pas de tout complexifier, mais de ne rien oublier.
Travaux : le budget qui dérape si vous ne le scindez pas en deux
Travaux dans le lot (appartement) : rénovation, mise aux normes, imprévus
Premier “bloc” : les travaux dans votre appartement. Peinture, cuisine, salle de bain, sols, électricité, plomberie, isolation, ventilation… La rénovation peut être choisie (confort, déco) ou imposée (sécurité, mise aux normes). Et même sur un chantier bien préparé, il existe presque toujours une part d’imprévus, notamment dans l’ancien.
Une approche efficace consiste à séparer le nécessaire (ce qui doit être fait rapidement pour vivre ou louer correctement) et le confort (ce qui peut attendre). Cette séparation vous aide à protéger votre trésorerie et à éviter de “tout faire tout de suite” au détriment du budget global.
Travaux de copropriété : votés, à venir, et appels de fonds exceptionnels
Deuxième “bloc” : les travaux des parties communes. Ravalement, toiture, cage d’escalier, réseaux, ascenseur, chaufferie, rénovation énergétique… Ici, le piège classique est d’oublier que vous pouvez devenir copropriétaire juste avant un gros chantier, avec des appels de fonds exceptionnels qui tombent vite.
Les PV d’AG vous indiquent ce qui a été voté, repoussé, ou simplement évoqué. Même quand rien n’est acté, certains immeubles “annoncent la couleur” : devis en cours, études lancées, discussions récurrentes. Budgétairement, ce sont des signaux à traiter comme de vrais risques, pas comme de vagues hypothèses.
Fonds travaux (loi ALUR) : ce qu’il finance, ce qu’il ne remplace pas
Le fonds travaux est une réserve alimentée par les copropriétaires pour anticiper certaines dépenses. C’est un bon amortisseur, mais ce n’est pas un “joker” illimité : il ne garantit pas que les prochains gros travaux seront indolores, ni qu’il n’y aura pas d’appels de fonds supplémentaires.
Au moment d’acheter, demandez le niveau de fonds travaux et sa dynamique : est-il régulièrement alimenté ? A-t-il déjà été consommé ? Est-il cohérent avec l’état de l’immeuble ? Un fonds travaux bien doté rassure, mais il ne dispense pas de vérifier les projets et l’entretien général.
Charges de copropriété : la facture récurrente à disséquer ligne par ligne
Charges courantes : entretien, syndic, ascenseur, espaces verts, ménage
Les charges de copropriété sont souvent la première “surprise” des nouveaux propriétaires, parce qu’elles reviennent sans bruit, trimestre après trimestre. Elles couvrent typiquement : rémunération du syndic, entretien des parties communes, ménage, poubelles, espaces verts, éclairage, maintenance des équipements, et parfois chauffage ou eau si le système est collectif.
Pour vous projeter, partez d’un chiffre concret : la moyenne mensuelle ou trimestrielle des charges, puis identifiez les gros contributeurs. Un ascenseur, une chaufferie collective ou des prestations “haut de gamme” dans les communs changent radicalement le niveau de charges, même pour un appartement de surface similaire.
Charges “récupérables” vs non récupérables (si vous louez) : ne pas confondre
Si vous achetez pour louer, toutes les charges ne se valent pas. Certaines sont récupérables auprès du locataire (via les provisions pour charges), d’autres restent à votre charge en tant que propriétaire. Confondre les deux peut fausser un calcul de rentabilité et vous donner une vision trop optimiste du “reste à payer”.
Le bon réflexe est de demander un relevé qui distingue les postes, puis de construire un budget bailleur prudent : ce que le locataire rembourse “en moyenne” et ce que vous assumez quoi qu’il arrive. C’est souvent cette partie non récupérable qui fait la différence entre un investissement confortable et un investissement tendu.
Clé de répartition et tantièmes : pourquoi deux lots identiques ne paient pas pareil
Deux appartements de même surface peuvent payer des charges différentes. La raison tient aux tantièmes et aux clés de répartition : selon l’étage, la présence d’un balcon, une cave, un parking, ou l’accès à certains équipements, la part de charges peut varier.
Avant de vous engager, cherchez à comprendre : votre lot supporte-t-il une part importante de certaines charges (ascenseur, chauffage collectif, espaces verts) ? C’est un point technique, mais il a un impact direct sur votre budget mensuel, donc sur votre capacité à absorber un crédit.
Provisions, régularisations, avances : anticiper l’effet “rattrapage”
Dans beaucoup de copropriétés, vous payez des provisions (une estimation), puis intervient une régularisation quand les comptes sont arrêtés. Résultat : vous pouvez avoir un rattrapage à payer, ou au contraire un trop-perçu. Ce mécanisme est normal, mais il peut déstabiliser un budget serré.
Anticipation simple : gardez une petite réserve pour absorber une régularisation défavorable, surtout la première année. Et si vous achetez en cours d’exercice, soyez attentif à ce qui relève du vendeur et de l’acquéreur, car la répartition peut se jouer au moment des comptes.
Taxes et assurances : des incontournables souvent sous-estimés
Taxe foncière : montant, échéance, répartition vendeur/acheteur l’année d’achat
La taxe foncière fait partie des charges incontournables du propriétaire. Elle varie fortement selon la commune, le quartier et le bien. L’année de l’achat, il existe souvent un ajustement entre vendeur et acquéreur, au prorata de la période d’occupation, même si les modalités exactes se règlent à l’acte.
Dans votre budget, intégrez-la comme une dépense annuelle à lisser mensuellement. C’est une façon efficace de ne pas la subir quand elle tombe, surtout si vous avez déjà des charges de copropriété élevées.
Assurance propriétaire non occupant (PNO) ou multirisque habitation : ce qui change selon l’usage
Côté assurance, tout dépend de l’usage. Si vous occupez le logement, une multirisque habitation est généralement indispensable. Si vous louez, l’assurance propriétaire non occupant (PNO) sert de filet de sécurité, notamment en cas de sinistre quand le logement est vide ou si la couverture du locataire est insuffisante.
Ne vous contentez pas d’un “petit montant” estimatif : selon la surface, les garanties, la localisation et les antécédents de l’immeuble, la prime varie. L’important est d’intégrer ce poste à votre budget récurrent dès le départ, au même titre que les charges de copropriété.
Assurance emprunteur : coût total, quotité, options et impact sur la mensualité
L’assurance emprunteur est souvent présentée comme une ligne “technique”, alors qu’elle pèse sur la mensualité et sur le coût total du financement. La quotité (100 % sur un emprunteur, ou répartie à deux), les garanties (décès, invalidité, incapacité) et certaines options font varier la facture.
Pour budgéter proprement, regardez l’impact en euros sur la mensualité, mais aussi sur la durée totale du crédit. C’est typiquement une charge invisible si on ne la met pas noir sur blanc, alors qu’elle compte dans l’équilibre mensuel.
Le financement : intérêts d’emprunt et frais annexes qui s’additionnent
Intérêts, TAEG et coût total du crédit : lire au-delà de la mensualité
La mensualité est un indicateur, pas une vérité complète. Pour mesurer le budget d’un achat, il faut intégrer les intérêts d’emprunt et regarder le TAEG, qui agrège une partie des frais liés au crédit. Deux offres proches en mensualité peuvent aboutir à un coût total différent selon le taux, l’assurance, et les frais associés.
Dans votre calcul global, considérez les intérêts comme une charge à part entière, au même niveau que les frais d’acquisition ou la taxe foncière. C’est souvent là que se joue la différence entre un projet “confortable” et un projet qui limite votre capacité d’épargne.
Frais de courtage, modularité, IRA : les options qui coûtent (ou économisent)
Selon votre montage, vous pouvez avoir des frais de courtage, des options de modularité (modification de mensualité, report), et des indemnités en cas de remboursement anticipé (souvent résumées par “IRA”). Ces éléments ne sont pas systématiques, mais ils existent et peuvent peser si vous revendez plus tôt que prévu ou si vous refinancez.
L’angle pratique : vérifiez ce que vous payez vraiment si votre situation change (mutation, séparation, nouvel achat). Un budget d’achat en copropriété doit rester solide même si la vie bouge, et ces clauses peuvent faire la différence.
Charges récurrentes + crédit : construire un budget mensuel réaliste
Le bon budget n’est pas uniquement “combien ça coûte au total”, c’est “combien ça coûte par mois”. Additionnez votre mensualité de crédit avec les charges de copropriété, l’assurance habitation ou PNO, l’assurance emprunteur, puis ajoutez une provision mensuelle pour la taxe foncière et pour les petites dépenses d’entretien.
Cette vision mensuelle est particulièrement utile en copropriété, car elle vous permet de “sentir” l’impact d’un immeuble plus ou moins coûteux à entretenir. Deux biens au même prix peuvent produire une charge mensuelle globale très différente.
Synthèse opérationnelle : votre budget achat copropriété, poste par poste, sans angle mort
La formule complète : prix + frais d’acquisition + travaux + charges de copro + taxe foncière + assurances + intérêts
Pour éviter les oublis, retenez une formule simple, qui correspond au “vrai” budget : budget achat copropriété = prix + frais d’acquisition + travaux + charges de copropriété + taxe foncière + assurances + intérêts d’emprunt. Dit autrement, le prix n’est que le début : le coût réel est une addition de postes immédiats, récurrents et parfois ponctuels.
Cette formule a un avantage : elle vous force à distinguer ce qui est payé une seule fois (frais d’acquisition, certains travaux), ce qui est payé chaque année (taxe foncière, assurances), et ce qui revient en continu (charges de copropriété, mensualité et assurance emprunteur).
La checklist des montants à demander avant offre et avant compromis
Avant de faire une offre, cherchez à obtenir une première vision chiffrée : montant des charges courantes, présence d’équipements coûteux (ascenseur, chauffage collectif), et premières alertes sur travaux. Avant le compromis, passez en mode “contrôle” : PV d’AG, relevé de charges détaillé, informations sur travaux votés, niveau du fonds travaux, et estimation réaliste des frais d’acquisition et du coût du crédit.
Le but n’est pas de devenir juriste de la copropriété, mais de savoir si vous achetez un logement… ou un logement plus une série de dépenses déjà programmées.
La marge de sécurité à prévoir pour absorber imprévus et régularisations
Même bien préparé, un achat en copropriété comporte des variables : régularisation de charges, petites réparations, ajustements d’assurance, premiers achats indispensables, ou travaux découverts une fois les clés en main. Prévoir une marge de sécurité est souvent ce qui permet de rester serein, surtout la première année.
Concrètement, l’idée est de conserver un matelas de trésorerie et de ne pas engager 100 % de votre capacité dès le départ. Une copropriété bien gérée réduit les surprises, mais ne les élimine jamais totalement.
En additionnant dès le début prix, frais d’acquisition, travaux, charges de copropriété, taxe foncière, assurances et intérêts d’emprunt, vous obtenez un budget réellement exploitable, celui qui vous dit si le projet tient dans la durée. Reste une question utile à se poser avant de signer : si une dépense imprévue tombe dans les premiers mois, votre budget respire-t-il encore ?


Laisser un commentaire