
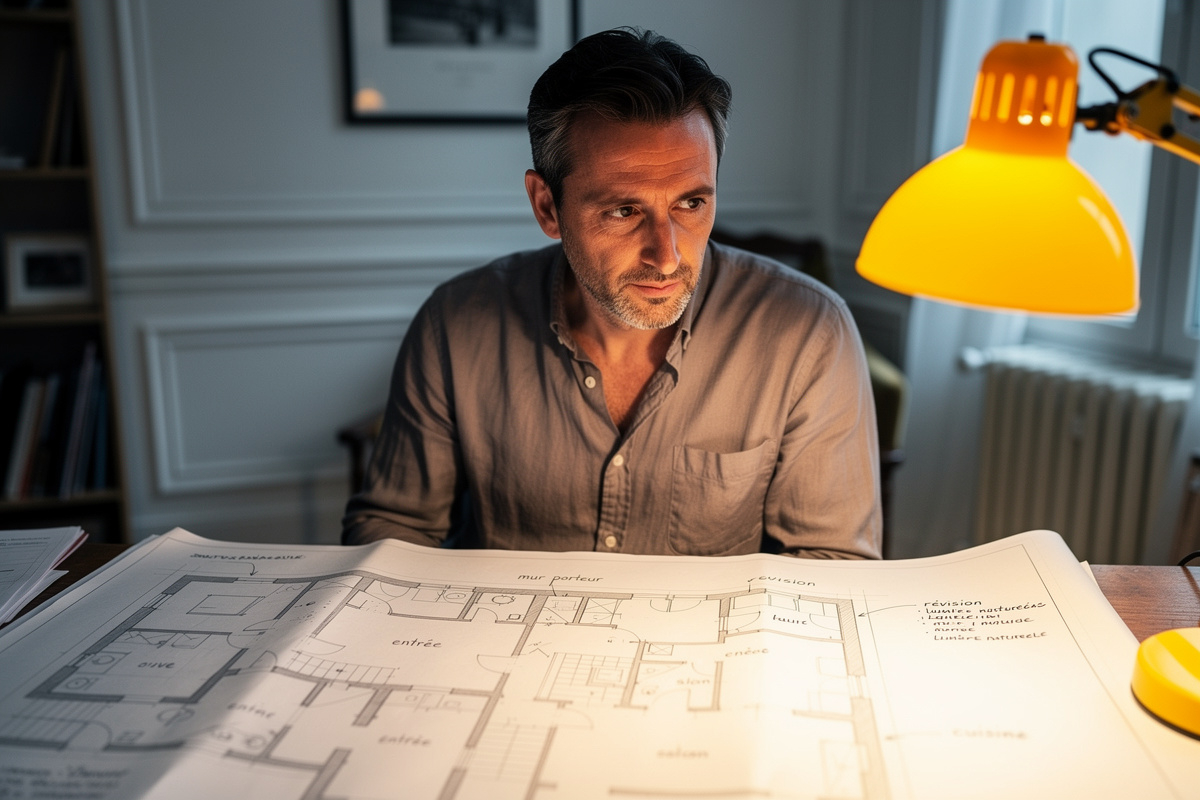
L’achat d’un logement sur plan, ou Vente en l’État Futur d’Achèvement (VEFA), demeure en ce printemps 2026 une option de choix pour de nombreux Français désireux d’acquérir un bien performant d’un point de vue énergétique. Pourtant, s’engager pour un appartement qui n’existe encore qu’à l’état de projet requiert une vigilance constante. Entre la hausse persistante du coût des matériaux et les fluctuations des taux d’intérêt récemment observées, le parcours de l’acquéreur peut rapidement prendre des allures de parcours semé d’embûches. L’enthousiasme lié à la nouveauté ne doit jamais faire oublier la nécessité d’une rigueur administrative stricte : il est essentiel de sécuriser cette transaction pour éviter que le rêve immobilier ne vire au cauchemar financier. Décryptons les dispositifs incontournables pour faire d’une simple maquette, un patrimoine solide et sécurisé.
Plonger dans les détails du contrat de réservation pour une tranquillité d’esprit totale
Le contrat de réservation est la clé de voûte de tout projet immobilier sur plan. Ce document, paraphé bien avant la rencontre chez le notaire, établit les engagements réciproques entre le promoteur et l’acquéreur. Il peut être tentant de signer rapidement pour s’assurer un lot convoité, mais la hâte est ici l’ennemie principale. Même si la réglementation, en 2026, encadre fermement ces pratiques, la vigilance personnelle est le rempart le plus efficace contre de futures déconvenues. La préparation en amont fait toute la différence.
Éplucher la notice descriptive ligne par ligne pour valider les prestations promises
La notice descriptive ne se contente pas d’être une annexe technique : elle représente la carte d’identité contractuelle du logement à venir. Il est indispensable de la lire avec attention et exigence. Beaucoup se laissent séduire par les brochures commerciales ; or, celles-ci, même séduisantes, n’ont aucune valeur contractuelle. Il faut se référer aux détails de la notice : nature des matériaux, qualité des équipements (revêtements de sol, marque des robinets), et spécificités de l’isolation thermique ou phonique. Une formulation floue telle que « ou équivalent » doit alerter, car elle autorise le promoteur à remplacer des équipements de qualité par des options économiques si besoin. Une lecture minutieuse évite bien des déceptions lors de la livraison.
Verrouiller les conditions suspensives afin de protéger votre apport financier
L’engagement financier doit rester conditionnel tant que certaines garanties ne sont pas réunies. Les conditions suspensives, notamment celle relative à l’obtention d’un prêt bancaire, sont fondamentales. En 2026, l’accès au crédit demeure strict ; il faut s’assurer qu’un refus de la banque entraîne l’annulation automatique du contrat et la restitution totale du dépôt de garantie (généralement 5 % du montant). De même, prévoir des clauses sur l’obtention définitive du permis de construire, purgé de tout recours, permet de ne pas bloquer inutilement des fonds pour un projet susceptible d’être annulé pour raisons administratives. Des clauses bien rédigées sont la meilleure protection de votre investissement.
S’appuyer sur la garantie financière d’achèvement, votre meilleur allié de sécurité
Dans le domaine de la construction neuve, le risque de défaillance du promoteur ne doit jamais être sous-estimé, même s’il reste peu fréquent. C’est la Garantie Financière d’Achèvement (GFA) qui offre la meilleure protection : elle assure qu’en toute circonstance, l’immeuble sera terminé, même en cas de problème chez le promoteur. La GFA rassure et sécurise l’ensemble du projet.
Exiger une garantie extrinsèque bancaire pour éviter les risques de faillite du promoteur
Il est crucial d’analyser le type de garantie proposé. La garantie extrinsèque – délivrée par une banque ou une compagnie d’assurance solvable – est la plus protectrice. En cas de faillite, l’établissement tiers finance la fin des travaux, garantissant la livraison. À l’inverse, la garantie intrinsèque, fondée sur les fonds propres du promoteur, est aujourd’hui marginale car trop risquée. Sans GFA extrinsèque, l’acheteur encourt la perte double : se retrouver avec un immeuble inachevé tout en remboursant le crédit associé. Ne jamais souscrire sans cette sécurité essentielle.
Vérifier la validité de l’attestation spécifique avant de débloquer le moindre fond
La confiance ne dispense pas du contrôle : avant toute signature définitive chez le notaire, l’attestation de garantie financière d’achèvement doit figurer dans les pièces annexées au dossier. Il faut vérifier que cette attestation est régulière, concerne le bon programme et prend en charge l’intégralité du prix du logement. Ce document, plus qu’un simple papier, conditionne la sécurité du futur propriétaire.
Anticiper les délais de livraison et garder le contrôle sur le calendrier des travaux
Le respect du calendrier reste souvent la principale source de litige dans la promotion immobilière neuve. Les chantiers sont sensibles aux aléas : intempéries, pénuries, ou retards de livraison de matériaux. Cependant, l’acheteur n’a pas à subir sans agir. Un suivi rigoureux est indispensable pour rester maître du planning
Suivre l’avancement du chantier pour ne payer que ce qui est réellement construit
En VEFA, les paiements s’effectuent par étapes, selon l’avancement du chantier, et sont strictement encadrés par la loi (par exemple : 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau, etc.). Il est impératif de vérifier soit sur place, soit via des attestations d’architecte, que chaque jalon est effectivement réalisé avant d’effectuer un virement. Payer par anticipation fragilise la position de l’acheteur en cas de blocage ou de litige. Des visites régulières, si elles sont autorisées, participent à la bonne tenue du calendrier.
Négocier les indemnités de retard dès la signature pour prévenir les décalages de planning
Les retards de livraison restent fréquents dans la construction neuve. Si les contrats intègrent souvent des causes légitimes de retard (intempéries, grèves), il est primordial de faire inscrire des pénalités de retard en faveur de l’acheteur. Elles doivent être précisément chiffrées (par exemple, 1/3000ème du prix de vente par jour de retard). Même si la négociation peut s’avérer difficile, l’inclusion de ces pénalités constitue une protection incontournable contre l’allongement du délai.
Réussir l’étape cruciale de la remise des clés avec un état des lieux intransigeant
La livraison du bien représente l’aboutissement du projet, mais aussi le moment le plus déterminant d’un point de vue juridique. Il est impératif de rester aussi vigilant que lors des étapes précédentes : rien ne doit échapper à un examen attentif lors de la remise des clés.
Inspecter minutieusement le logement pour traquer les moindres défauts et malfaçons
L’inspection doit s’effectuer en pleine journée, avec une disponibilité suffisante pour tout examiner à la loupe. Testez toutes les fenêtres, portes et prises, vérifiez le fonctionnement de l’eau chaude, la planéité des sols, et la qualité des finitions, notamment des peintures. Solliciter un expert en bâtiment peut permettre de détecter des malfaçons invisibles au profane. Soyez intransigeant : la qualité s’assure à la livraison.
Émettre des réserves précises pour garantir les réparations nécessaires après la livraison
Si des défauts ou malfaçons sont relevés, il est essentiel de les consigner par écrit dans le procès-verbal de livraison. Ce sont les « réserves ». Tant qu’elles n’ont pas été levées (réparées), l’acheteur est en droit de consigner les derniers 5 % du prix de vente auprès de la Caisse des Dépôts ou du notaire, jusqu’à satisfaction complète. Cet outil de pression s’avère souvent décisif pour obtenir des réparations rapides.
Sécuriser durablement votre investissement pour profiter de votre nouveau chez-vous
Réussir son achat immobilier en 2026 dépend d’une méthode rigoureuse plutôt que du hasard. L’accumulation de précautions construit la tranquillité d’esprit sur la durée. La préparation reste le pilier d’un achat sûr
Récapituler les réflexes essentiels pour un achat en VEFA réussi en 2026
Pour un achat sur plan sécurisé, privilégiez une approche méthodique : la lecture approfondie du contrat, la présence impérative d’une garantie financière d’achèvement, le contrôle rigoureux des délais de livraison et l’exigence d’un état des lieux complet lors de la remise des clés. Ce quatuor de précautions minimise les litiges et sécurise votre investissement.
Savourer l’installation dans un bien conforme et protégé contre les litiges
Une fois toutes ces étapes menées avec sérieux, le propriétaire peut savourer l’emménagement dans un bien conforme à ses attentes. Au-delà de la garantie de parfait achèvement (valable un an), s’appliquent également la garantie biennale et la garantie décennale, qui protègent la pérennité du bâtiment. L’effort consenti en amont transforme la vigilance en qualité de vie sur le long terme, éloignant les mauvaises surprises qu’elles soient techniques ou financières.
Maîtriser les spécificités de la VEFA permet ainsi de transformer une procédure complexe en une opportunité patrimoniale tangible. Dans un contexte où les pratiques de construction évoluent vers une meilleure durabilité, acheter dans le neuf demeure une option pertinente, à condition de rester vigilant. Êtes-vous prêt à franchir le pas de l’achat sur plan avec toutes les clés essentielles en main ?

Laisser un commentaire