
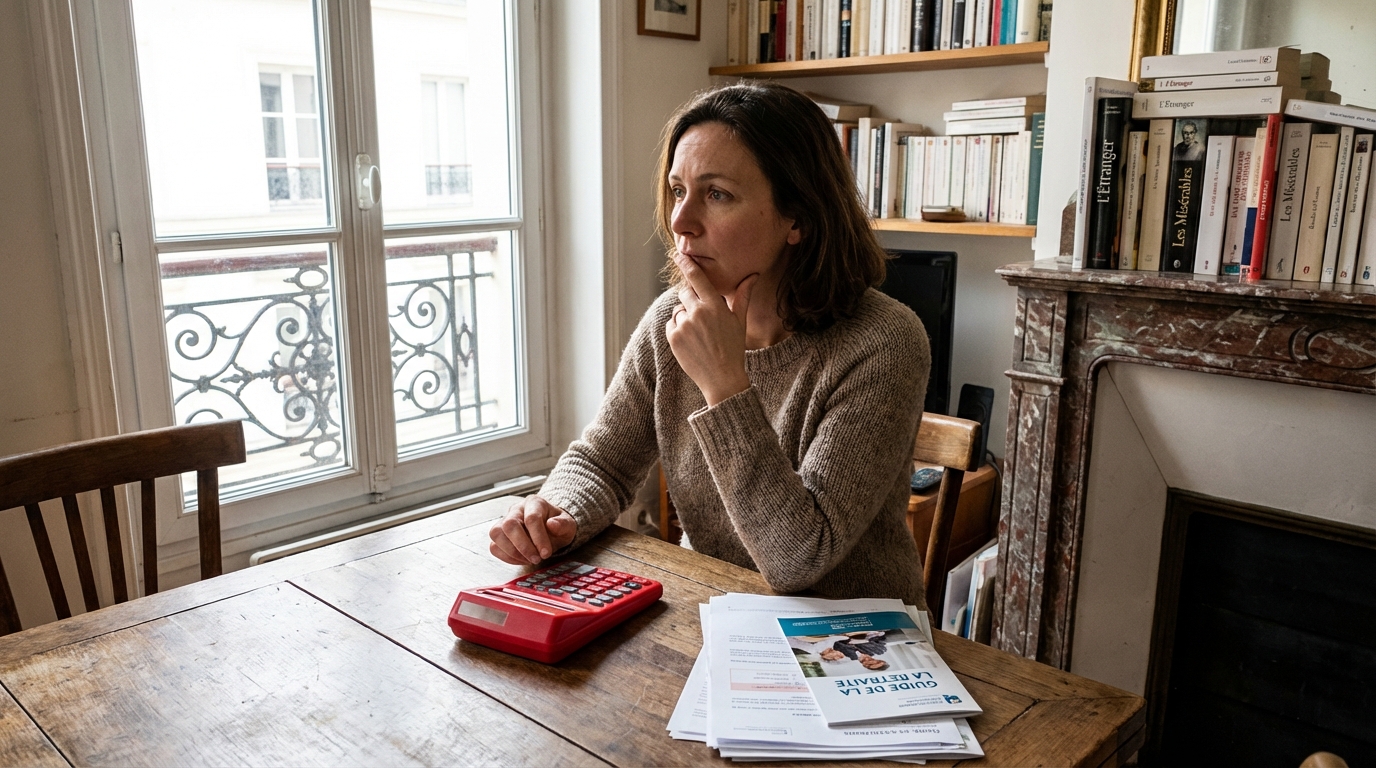
En ce moment, alors que les journées se rallongent doucement à l’approche du printemps, de nombreux actifs aspirent à un repos bien mérité et songent à mettre un terme à leur vie professionnelle. L’envie de tourner la page est forte, mais l’enthousiasme ne doit pas éclipser la rigueur financière. Beaucoup s’imaginent qu’une fois l’âge légal atteint, il suffit d’envoyer un courrier pour profiter pleinement de ses vieux jours. C’est une erreur monumentale. Choisir sa date de départ en retraite au hasard peut coûter cher ! À quelques jours près, un salarié peut perdre un mois de pension, un trimestre validé, voire payer beaucoup plus d’impôt sur la même prime de départ. Tout cela alors que les règles sont écrites noir sur blanc et qu’il suffit d’anticiper un peu pour en tirer parti. Il existe des pièges redoutables dans l’ultime ligne droite avant la liquidation des droits, surtout avec les paramètres en vigueur en cette année pivot.
Le piège du calendrier : comment un écart de quelques jours peut pulvériser votre rente mensuelle
Le trimestre sacrifié par manque de calcul précis
La validation d’un trimestre obéit à une logique strictement financière, et non calendaire. Dans le régime général, on ne valide pas un trimestre simplement en travaillant trois mois, mais en cotisant sur une base de salaire précise. Pour engranger un précieux trimestre, la rémunération perçue doit atteindre au moins 150 fois le SMIC horaire brut. Précipiter son départ de quelques semaines, voire de quelques jours, avant d’avoir atteint le seuil décisif sur l’année en cours est un risque majeur. Ce trimestre manquant peut faire basculer le dossier sous le couperet d’une décote viagère ou d’une pension amputée. Prendre le temps de vérifier son relevé de carrière et de calculer son revenu cumulé sur les derniers mois permet d’éviter cette perte irrémédiable.
La mécanique stricte de l’Assurance retraite qui dévore votre premier mois de pension
L’administration fait preuve d’une rigidité absolue : la retraite prend systématiquement effet le premier jour d’un mois, jamais en cours de route. La pension est ensuite versée mensuellement, à terme échu. Que se passe-t-il si la fin de contrat est fixée au 2 avril ? La date d’effet de la retraite basculera automatiquement au 1er mai. Résultat : quasiment un mois entier sans salaire ni pension, un véritable gouffre financier pour le budget du ménage. Ce mois vide n’existe pas si la date est minutieusement calée, par exemple un départ au 31 mars pour une entrée en jouissance dès le 1er avril. Il faut donc impérativement raisonner en date d’effet et non en dernier jour de présence au bureau.
L’impôt qui flambe : ne laissez pas le fisc dévorer votre prime de fin de carrière
Le duel entre décembre et janvier : ce choix crucial qui divise instantanément votre ardoise fiscale
L’année de la transition est bien souvent la plus explosive sur le plan fiscal. En cumulant sur une même année civile des salaires classiques, des congés payés monétisés, une généreuse indemnité de départ et les premières pensions de retraite, les revenus imposables crèvent le plafond. Cette accumulation propulse brutalement le foyer dans une tranche marginale d’imposition supérieure. Concrètement, partir en fin d’année implique de tout concentrer sur douze mois. En revanche, décaler son départ au début de l’année suivante, ne serait-ce qu’en janvier, permet de lisser l’imposition. La prime et la pension seront taxées sur une nouvelle année vierge de salaires pleins, ce qui allégera drastiquement le prélèvement à la source.
Maîtriser l’imposition de ses indemnités grâce aux règles légales
Le statut fiscal de la prime de départ divise les travailleurs selon les circonstances de leur sortie. Dans le cadre d’un départ volontaire à l’initiative du salarié, l’indemnité perçue est considérée comme un revenu exceptionnel et, par conséquent, s’avère intégralement imposable. À l’inverse, si c’est l’employeur qui procède à une mise à la retraite, le scénario fiscal devient particulièrement avantageux. L’indemnité profite d’une exonération partielle massive, allant souvent jusqu’à 50 % de la somme versée, dans les limites fixées par le plafond de la Sécurité sociale. Connaître ces nuances législatives permet de négocier intelligemment sa sortie ou d’étaler le versement des primes pour optimiser son ardoise face au Trésor public.
Le cap décisif de 2026 : s’armer stratégiquement face au durcissement des textes
Ce qui menace réellement votre portefeuille si vous précipitez la liquidation de vos droits
Plier bagage à la hâte sans maîtriser les arcanes du système expose à une double peine. Non seulement on s’expose au risque d’une décote, mais on s’assoit aussi sur des leviers de valorisation très puissants. La réglementation offre une surcote de 1,25 % par trimestre supplémentaire travaillé une fois l’âge légal et le taux plein atteints, soit une augmentation viagère de 5 % par an ! Par ailleurs, du côté de la retraite complémentaire Agirc-Arrco, le système de points continue de tourner et d’engranger du capital. Fuir le navire prématurément, c’est abandonner ces bonifications pourtant acquises au prix d’efforts proportionnellement faibles sur la fin de carrière.
L’art de l’anticipation pour devancer l’administration et empocher tout ce qui vous est dû
L’arbitrage idéal demande simplement de la méthode. Depuis que le malus temporaire de solidarité de l’Agirc-Arrco de 10 % a été aboli pour les nouveaux retraités justifiant du taux plein, le terrain est dégagé. L’anticipation consiste à cartographier sa situation à plusieurs mois de l’échéance : évaluer les trimestres validés, simuler l’impact d’une prolongation de trois mois pour capter une surcote, et aligner ces objectifs avec l’optimisation fiscale de fin d’année. L’objectif est double : sécuriser une rente maximale pour les prochaines décennies et amortir le choc de la transition immédiate sans se faire balayer par les impôts.
Votre plan d’action définitif pour sécuriser vos milliers d’euros avant de franchir ce cap
La check-list qui récapitule vos choix vitaux concernant les trimestres, le calendrier et la fiscalité
Pour préparer cette transition en évitant les écueils financiers majeurs, voici les points incontournables à scruter à la loupe :
- Vérifier le montant des salaires perçus sur l’année en cours pour s’assurer que le dernier trimestre visé est bel et bien validé.
- Programmer de manière catégorique la fin de son contrat de travail au dernier jour du mois (par exemple le 31) pour cibler une date d’effet au premier jour du mois suivant.
- Simuler ses revenus cumulés sur l’année pour anticiper l’imposition marginale et évaluer l’intérêt d’un décalage calendaire.
- Estimer le rendement fiscal d’une mise à la retraite par l’employeur par rapport à un départ volontaire.
- Analyser le gain potentiel d’une surcote sur trois à six mois supplémentaires comparé à la charge fiscale d’une année supplémentaire.
- Consulter un expert-comptable ou un conseiller spécialisé pour valider son scénario optimal avant de notifier son départ à l’employeur.
Ces étapes, prises ensemble, dessinent la trajectoire financière sécurisée. La retraite n’est pas une date à choisir à la légère, mais un projet à architecturer avec précision pour préserver chaque euro de ses droits acquis. Le temps investi en préparation se mesure en milliers d’euros economisés ou gagnés sur plusieurs décennies de retraite.

Laisser un commentaire