
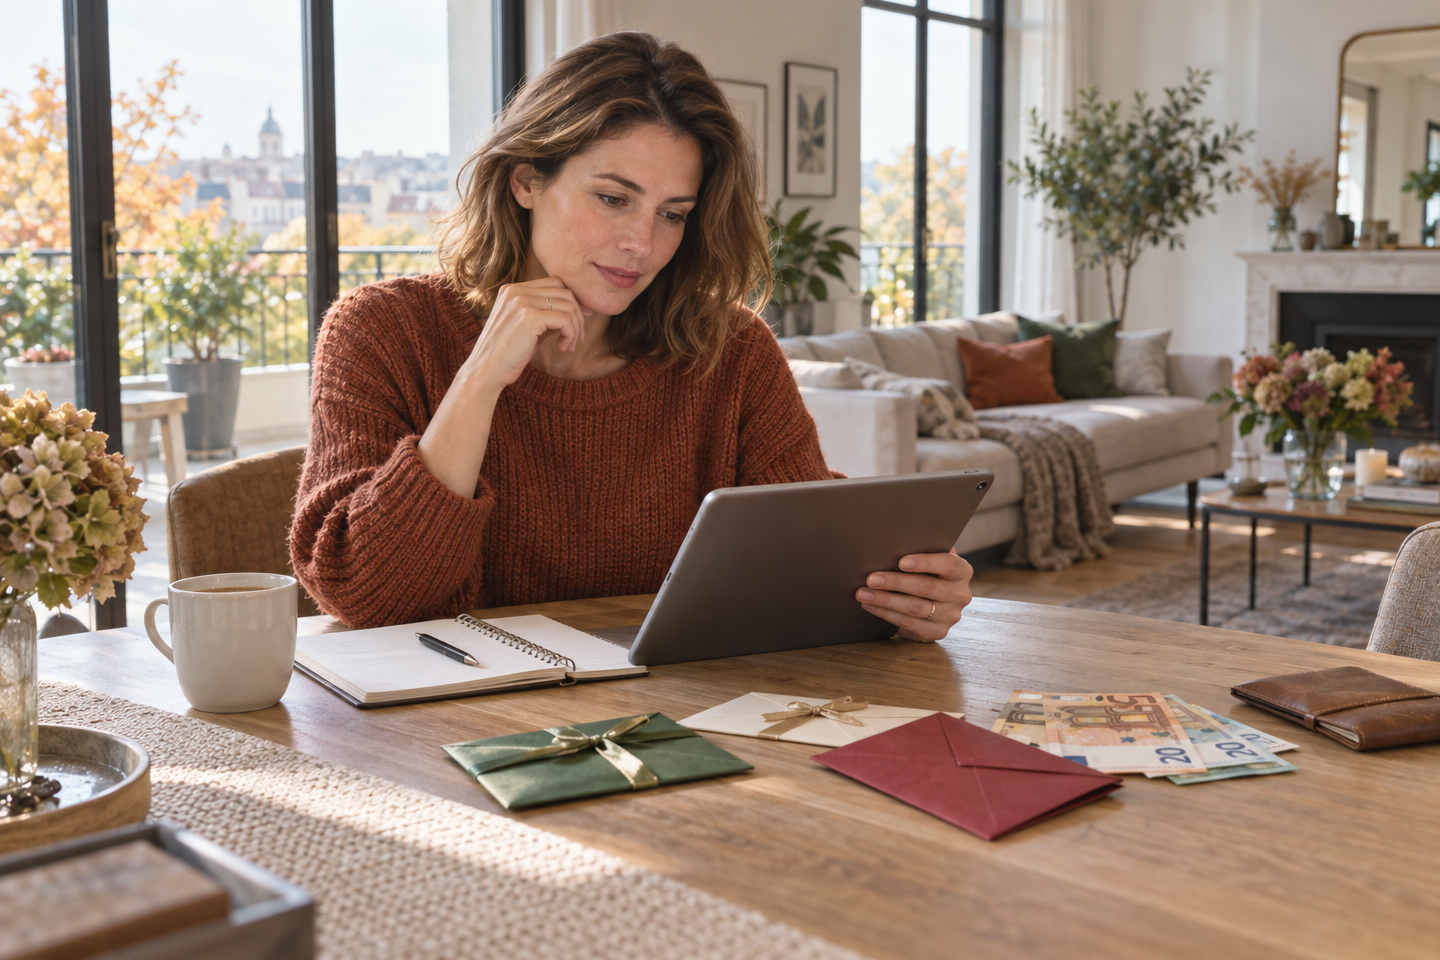
Noël approche, et avec lui cette envie bien légitime de gâter ses petits-enfants. Un chèque, une enveloppe garnie, un petit geste qui fait toujours plaisir : qui n’a jamais eu envie de transformer les fêtes en moment de générosité pure ? Pourtant, derrière ce réflexe affectif se cache une réalité fiscale bien plus complexe qu’il n’y paraît. Glisser 1 500 euros dans l’enveloppe de chacun de ses petits-enfants semble anodin, mais ce geste peut rapidement attirer l’attention d’un notaire, voire de l’administration fiscale, si certaines règles ne sont pas respectées.
- Le caractère de présent d'usage s'apprécie selon la proportionnalité au patrimoine et aux revenus du donateur, une limite tacite autour de 1 à 2 % étant souvent évoquée sans figurer dans aucun texte officiel
- Au-delà du présent d'usage, un abattement légal permet de transmettre jusqu'à 31 865 euros par petit-enfant sans droits de donation, en tenant compte des dons des quinze années précédentes
- Depuis le 1ᵉʳ janvier 2026, la déclaration de don se fait obligatoirement en ligne, et le budget 2027 pourrait relever ce plafond à 50 000 euros entre grands-parents et descendants majeurs
Pourquoi un chèque de 1 500 euros par petit-enfant a alerté le notaire
Au premier rendez-vous chez le notaire, souvent organisé à l’occasion d’une succession ou d’une donation plus large, la question du fameux chèque de Noël a fini par surgir. Et pour cause : le Code civil précise que le caractère de présent d’usage s’apprécie à la date où il est consenti, en tenant compte de la fortune du disposant. Autrement dit, un même montant peut parfaitement passer inaperçu dans un patrimoine confortable, tout en soulevant des questions dans un foyer aux revenus plus modestes. Du côté de Bercy, on ne s’embarrasse pas de grilles toutes faites : la qualification de présent d’usage résulte d’un examen des circonstances concrètes de chaque situation, ce qui rend l’exercice particulièrement délicat pour les grands-parents de bonne foi qui pensaient simplement faire plaisir.
Ce qui distingue un cadeau d’usage d’une donation déguisée aux yeux du fisc
Pour y voir plus clair, l’avocat Xavier Rohmer, cité par MoneyVox, rappelle une règle de base : le présent d’usage est un don manuel exonéré de droits de donation, qui ne nécessite aucune déclaration auprès de l’administration fiscale. Problème, il est impossible de livrer des seuils précis, que ce soit en montant fixe ou en pourcentage du patrimoine. L’avocat illustre d’ailleurs ce flou avec un exemple parlant : un cadeau de 10 000 euros pourrait très bien constituer une donation imposable dans un foyer modeste, tout en restant un simple présent d’usage dans un foyer plus aisé. Dans la pratique, MoneyVox relève tout de même une limite tacite qui revient avec insistance, autour de 1 à 2 % du patrimoine ou des revenus du donateur. La notaire Nathalie Couzigou-Suhas, également interrogée par MoneyVox, précise que le présent d’usage doit avant tout rester proportionnel à la fortune et au revenu de celui qui donne, et surtout être offert à l’occasion d’un événement particulier, comme un anniversaire, une réussite scolaire ou, justement, Noël. Elle rappelle cependant que cette fameuse règle des 2 % ne figure dans aucune documentation fiscale officielle, ce qui laisse une marge d’interprétation non négligeable. En somme, un cadeau d’usage n’est pas taxé s’il reste en rapport avec les revenus et le patrimoine de celui qui donne ; au-delà, il peut être requalifié en donation, avec toutes les conséquences fiscales que cela implique. Autre avantage non négligeable du présent d’usage bien calibré : il échappe au rapport successoral. L’article 852 du Code civil prévoit en effet que ces présents ne sont pas rapportés à la succession du donateur, sauf volonté contraire de celui-ci, contrairement aux donations rapportables, qui elles devront être prises en compte lors du partage entre héritiers.
Comment sécuriser ses prochains cadeaux de Noël sans risquer une requalification
Bonne nouvelle pour les grands-parents prudents : même si le don venait à être requalifié en donation, il reste possible de s’appuyer sur l’abattement légal. Celui-ci permet de transmettre jusqu’à 31 865 euros par petit-enfant sans droits de donation, à condition de tenir compte des dons déjà réalisés au cours des quinze années précédentes. Un filet de sécurité appréciable pour éviter toute mauvaise surprise fiscale. À noter également un changement pratique : depuis le 1ᵉʳ janvier 2026, la déclaration de don se fait obligatoirement en ligne, sauf exceptions, via l’espace Finances publiques, le formulaire Cerfa 2735 restant utilisable dans certains cas. Mais attention, cette nouvelle procédure numérique ne change strictement rien à la doctrine actuelle en matière de présents d’usage, comme le confirme l’avocat Xavier Rohmer. Autre élément à surveiller de près pour les prochaines fêtes : dans le cadre du budget 2027, Matignon propose de relever temporairement le plafond du don familial d’argent exonéré, actuellement fixé à 31 865 euros, pour le porter jusqu’à 50 000 euros, notamment entre grands-parents et descendants majeurs. De quoi offrir, si cette mesure venait à être confirmée, une marge de manœuvre bien plus confortable pour les générosités de fin d’année.
Au final, faire plaisir à ses petits-enfants reste un geste simple, mais qui mérite un minimum d’anticipation. Adapter le montant de l’enveloppe à sa propre situation patrimoniale, le faire coïncider avec un événement précis comme Noël, et garder en tête les plafonds d’abattement disponibles en cas de doute : voilà les quelques réflexes qui permettent de transformer un geste affectueux en cadeau serein, sans craindre un rappel à l’ordre au moment d’ouvrir le dossier chez le notaire.

Laisser un commentaire