
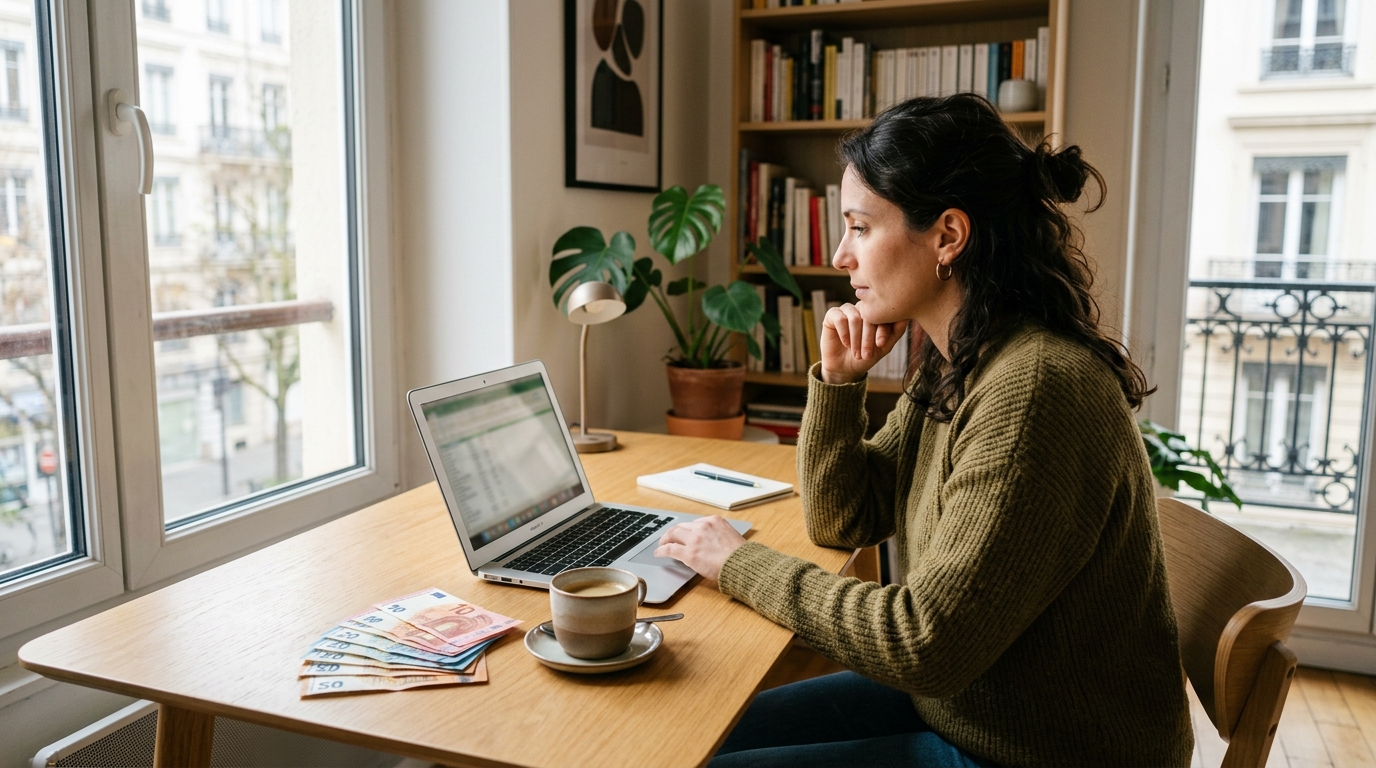
Un billet de 50 euros dans la poche, une enveloppe de chèques reçus après des travaux, et soudain, un mur. C’est ce que découvrent chaque été de plus en plus de clients de banques en ligne : leur établissement, aussi séduisant soit-il sur le papier, refuse tout simplement de récupérer leur argent liquide. Pas de guichet, pas d’automate, pas de solution à moins de rouler pendant des heures. Ce grand écart entre la promesse d’une banque disponible partout, tout le temps, et la réalité d’un compte incapable d’avaler un simple dépôt en espèces, interroge de plus en plus de Français en cette rentrée 2026.
Le jour où l’argent liquide est devenu un problème
Tout commence souvent de façon banale : un virement de la vente d’un meuble, un cadeau de mariage en liquide, ou tout simplement les recettes d’un petit commerce. Le réflexe naturel est de se rendre dans une agence pour déposer la somme. Sauf que pour les clients de certaines banques en ligne et néobanques, cette agence n’existe pas, ou se trouve à des centaines de kilomètres. La déconvenue est brutale : impossible de créditer son compte avec des espèces, et parfois même avec un chèque. Ce n’est pas un bug ponctuel ni une erreur isolée, c’est une caractéristique structurelle de ces établissements. Le modèle économique qui permet des cartes gratuites et des virements instantanés repose justement sur l’absence totale de guichets, de coffres et d’automates. Introduire la gestion du cash dans cette mécanique reviendrait à greffer un moteur diesel sur une voiture électrique, un non-sens économique pour ces acteurs.
Espèces, chèques : ces moyens de paiement que les banques en ligne ne veulent plus voir
Derrière cette fracture se cache une réalité économique implacable. Traiter un chèque papier suppose tout un circuit logistique : transport du document, lecture optique, vérification humaine des signatures, gestion des rejets. Pour un client dont la marge se compte en euros par mois, ce coût unitaire est totalement disproportionné. Les espèces, c’est encore plus lourd : automates de dépôt, sociétés de transport de fonds comme Brink’s ou Loomis, chambres fortes, assurances. Les banques traditionnelles amortissent ces frais grâce aux crédits immobiliers et à l’assurance vie. Les néobanques, elles, n’ont pas ce filet de sécurité. S’ajoute à cela un cadre réglementaire strict imposé par l’ACPR et Tracfin, qui exige une traçabilité renforcée sur tout dépôt en numéraire, difficilement compatible avec un service client fonctionnant surtout par chat et intelligence artificielle.
En pratique, tout dépend de la maison-mère de la banque en ligne. Hello bank!, adossée à BNP Paribas, fait figure d’exception : dépôts d’espèces illimités et gratuits dans les automates du groupe, chèques scannés via une borne dédiée. Monabanq, rattachée au Crédit Mutuel, propose un accès aux automates CIC et Crédit Mutuel, avec un nombre de dépôts gratuits variable selon l’offre choisie. À l’inverse, BoursoBank refuse catégoriquement les espèces et impose un protocole strict pour les chèques, envoyés par courrier simple, jamais en recommandé. Fortuneo suit une logique similaire. Quant aux néobanques purement numériques comme Revolut, N26 ou Sumeria (ex-Lydia), la réponse est sans appel : ni chèques, ni espèces, aucune exception. Revolut a même officiellement abandonné son projet de dépôt d’espèces en France début 2026.
Pour les indépendants et petites entreprises, les solutions existent mais restent limitées. Qonto autorise entre 3 et 15 dépôts de chèques par mois selon la formule, Shine propose deux encaissements gratuits mensuels, et Bourso Business plafonne les dépôts à 1 500 euros sur 30 jours pour son offre de base. Ce plafond, justement, explique pourquoi tenter de déposer une somme comme 1 500 euros en une seule fois peut virer au casse-tête administratif.
Face à l’impossibilité de déposer, une solution alternative méconnue existe : Nickel, distribué dans plus de 7 000 bureaux de tabac, permet un dépôt d’espèces au comptoir avec une commission de 3 % et un plafond de 950 euros par période de 30 jours. C’est loin d’être gratuit, mais ça dépanne concrètement ceux qui n’ont pas d’autre option.
Voici un aperçu synthétique de la situation chez les principaux acteurs :
- Hello bank! : dépôts d’espèces et chèques gratuits et illimités
- Monabanq : dépôts possibles, avec quotas selon l’offre
- Nickel : dépôt d’espèces chez le buraliste, commission de 3 %
- Sogexia : dépôt par courrier sécurisé, frais élevés
- BoursoBank, Fortuneo : espèces impossibles, chèques très encadrés
- Revolut, N26, Sumeria : aucun dépôt physique possible
Comment éviter la mauvaise surprise avant d’ouvrir un compte 100 % digital
La première précaution, avant même de télécharger l’application d’une néobanque, consiste à vérifier concrètement sa gestion du cash et des chèques. Les conditions générales mentionnent presque toujours ces limitations, encore faut-il prendre le temps de les lire. Pour ceux qui manipulent régulièrement des espèces, artisans, commerçants, ou simplement des personnes qui reçoivent souvent des remboursements par chèque, la stratégie la plus répandue consiste à conserver un compte pivot dans une banque traditionnelle. On y dépose le liquide et les chèques, puis on effectue un virement SEPA vers la néobanque. Cette solution fonctionne, mais elle implique de payer deux jeux de frais bancaires en parallèle.
Autre option de secours : les cartes prépayées comme PCS ou Transcash, rechargeables en espèces chez un buraliste, puis utilisées pour alimenter un compte en ligne. La méthode dépanne, mais les frais cumulés rendent l’opération coûteuse sur la durée. Quant au mandat cash de La Poste, il n’existe plus depuis novembre 2023 : il faut désormais passer par Western Union ou MoneyGram, avec des commissions allant de 4 à 20 euros selon le montant.
Une évolution intéressante se dessine toutefois côté retrait d’espèces. La France a perdu environ 10 000 distributeurs automatiques depuis 2018, et seules 18,7 % des communes disposent encore d’un DAB. Pour compenser, le réseau CB s’apprête à ouvrir ses 27 000 points d’accès aux espèces chez les commerçants à l’ensemble des porteurs de carte, et non plus aux seuls clients d’une banque partenaire. Une proposition de loi vise même à relever le plafond de retrait chez les commerçants de 60 à 150 euros. Mais attention : cette avancée ne concerne que le retrait. Le vrai problème, celui du dépôt, reste entier pour les clients des banques 100 % digitales. L’argent peut sortir facilement, il ne peut toujours pas entrer.
Au fond, cette histoire d’agence à 200 kilomètres illustre un paradoxe bien réel : plus les banques deviennent numériques, plus elles s’éloignent de ce qui reste, pour une partie non négligeable des Français, une monnaie tangible et quotidienne. Avant de choisir une banque en ligne, mieux vaut donc se poser une question simple : à quelle fréquence a-t-on encore besoin de déposer des espèces ou des chèques ? La réponse déterminera si le tout-numérique est réellement adapté, ou s’il vaut mieux garder un pied dans le monde bancaire traditionnel.


Laisser un commentaire