
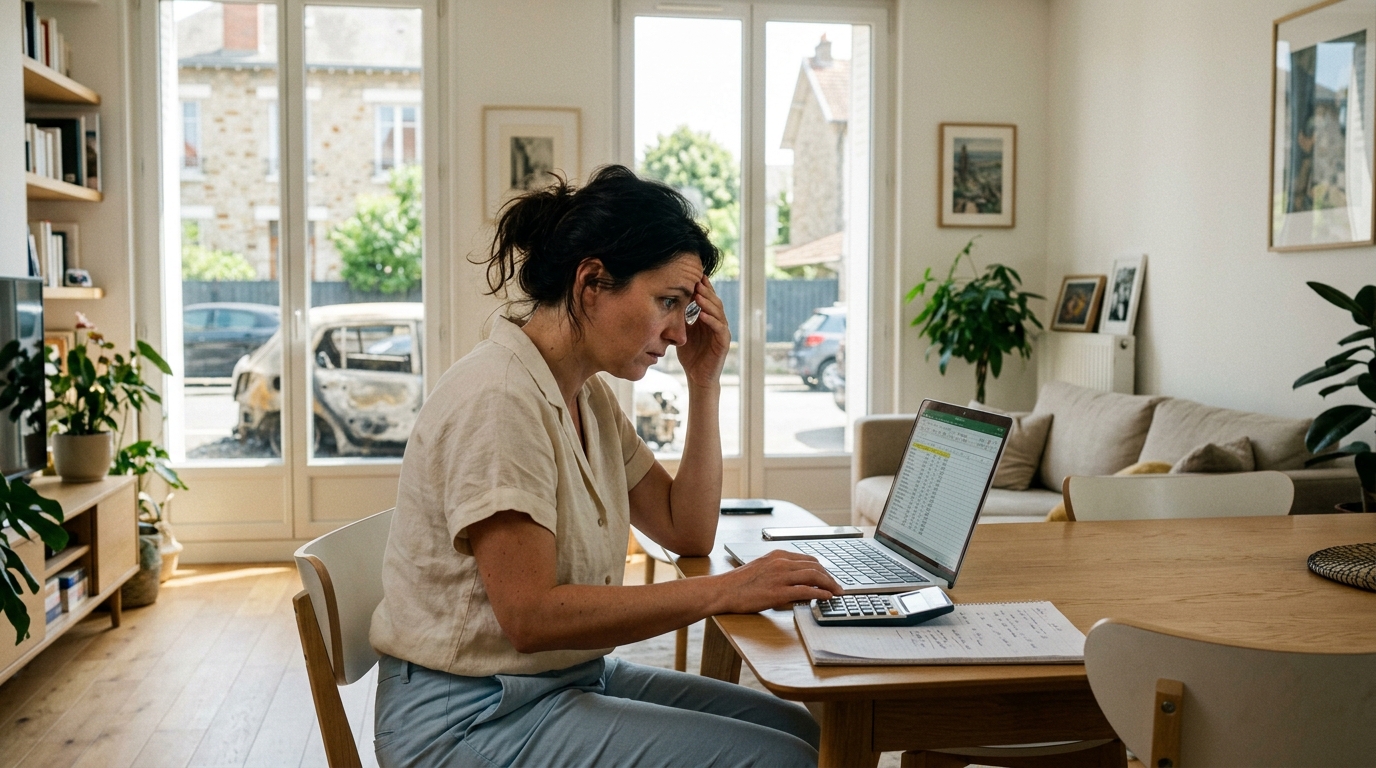
Que se passe-t-il vraiment quand une voiture part en fumée devant son propre domicile ? La scène a de quoi glacer le sang : un véhicule stationné tranquillement dans la rue, et quelques heures plus tard, une carcasse noircie qui fume encore sur le bitume. Avec les incendies qui ravagent la France cet été, notamment en Gironde où plus de 42 000 hectares sont partis en fumée et 220 000 personnes ont été évacuées, ce genre de mésaventure n’est malheureusement pas rare. Et lorsque vient le moment de contacter son assurance, la douche est parfois froide. Beaucoup de propriétaires découvrent, souvent trop tard, que leur contrat ne prévoit pas grand-chose face à ce type de sinistre. Décryptage d’une mécanique assurantielle pleine de subtilités.
Quand les flammes ravagent tout : ce que couvre réellement votre contrat d’assurance
Première surprise pour beaucoup de sinistrés : les incendies de forêt ne donnent jamais lieu à un arrêté de catastrophe naturelle. Puisque ces feux sont presque toujours d’origine humaine, accidentelle ou volontaire, leur indemnisation dépend uniquement des contrats d’assurance auto ou habitation classiques. Autrement dit, pas de filet de sécurité étatique pour combler les trous du contrat. Côté habitation, seuls les contrats multirisques habitation comportent la fameuse garantie incendie. Elle couvre les dommages directs (logement, meubles brûlés) et parfois les dégâts indirects, comme une porte défoncée par les pompiers lors de leur intervention. Pour la voiture, c’est encore plus tranché : la formule au tiers n’inclut pas la garantie incendie. Il faut au minimum un tiers étendu, voire une tous risques, pour espérer voir son véhicule remboursé. Un détail qui change absolument tout au moment du drame.
Voiture calcinée, maison partie en fumée : le montant de l’indemnisation dépend d’un détail que beaucoup ignorent
Voilà le nerf de la guerre : la fameuse franchise, cette somme qui reste à la charge de l’assuré, et la limitation de la valeur assurée inscrite dans le contrat. Résultat, un véhicule estimé à 15 000 euros peut parfois n’être remboursé qu’à hauteur de sa valeur vénale du moment, franchise déduite. Autre angle mort : le jardin. Les arbres, l’abri de jardin, la piscine ou le mobilier extérieur ne sont pas couverts d’office. Il faut avoir souscrit une option spécifique, souvent nommée équipements extérieurs. Et attention au piège du débroussaillement : dans les zones où la réglementation l’impose, ne pas s’y conformer peut réduire, voire annuler, l’indemnisation. Bonne nouvelle en revanche pour les évacués : les assureurs se sont engagés à rembourser les frais de relogement sur justificatif, pour une période de trois semaines, tant que le retour au domicile reste interdit par les autorités. Un ballon d’oxygène bienvenu quand on se retrouve à l’hôtel du jour au lendemain avec pour seuls biens un sac de sport et son téléphone.
Les réflexes à adopter après un incendie pour éviter les mauvaises surprises avec votre assureur
Passé le choc, la course contre la montre commence. En temps normal, la déclaration de sinistre doit être adressée à l’assureur dans un délai de 5 jours ouvrés après la découverte des dégâts. Un délai qui peut être assoupli en cas d’événement d’ampleur : pour les feux en cours en Gironde, dans les Landes et dans le Var, les déclarations restent possibles jusqu’à la fin août, sans cette contrainte des 5 jours. Le dossier à monter demande un peu de méthode : description détaillée du sinistre, état estimatif des biens détruits, éventuels dommages causés à des tiers. Le mieux reste de rassembler tout ce qui peut prouver la valeur des biens : factures, photos, tickets de caisse, e-mails de commande, garanties. Un expert pourra ensuite être mandaté par l’assureur pour évaluer l’origine du sinistre et chiffrer les dommages. Petit conseil bonus : prendre l’habitude, en dehors de tout incident, de photographier ses pièces et ses objets de valeur. Un réflexe simple qui pèse lourd le jour où il faut convaincre un expert que la télé calcinée n’était pas un vieux tube cathodique.
Face à des étés de plus en plus brûlants et à une saison des feux qui s’étend, relire son contrat d’assurance n’a rien d’un exercice paranoïaque : c’est devenu un vrai geste de bon sens. Vérifier les garanties, les plafonds, les exclusions et les franchises peut éviter bien des désillusions le jour où les sirènes retentissent. Et si l’on prenait quelques minutes, ces jours-ci, pour ouvrir enfin ce document qui dort dans un tiroir depuis la signature ?

Laisser un commentaire