
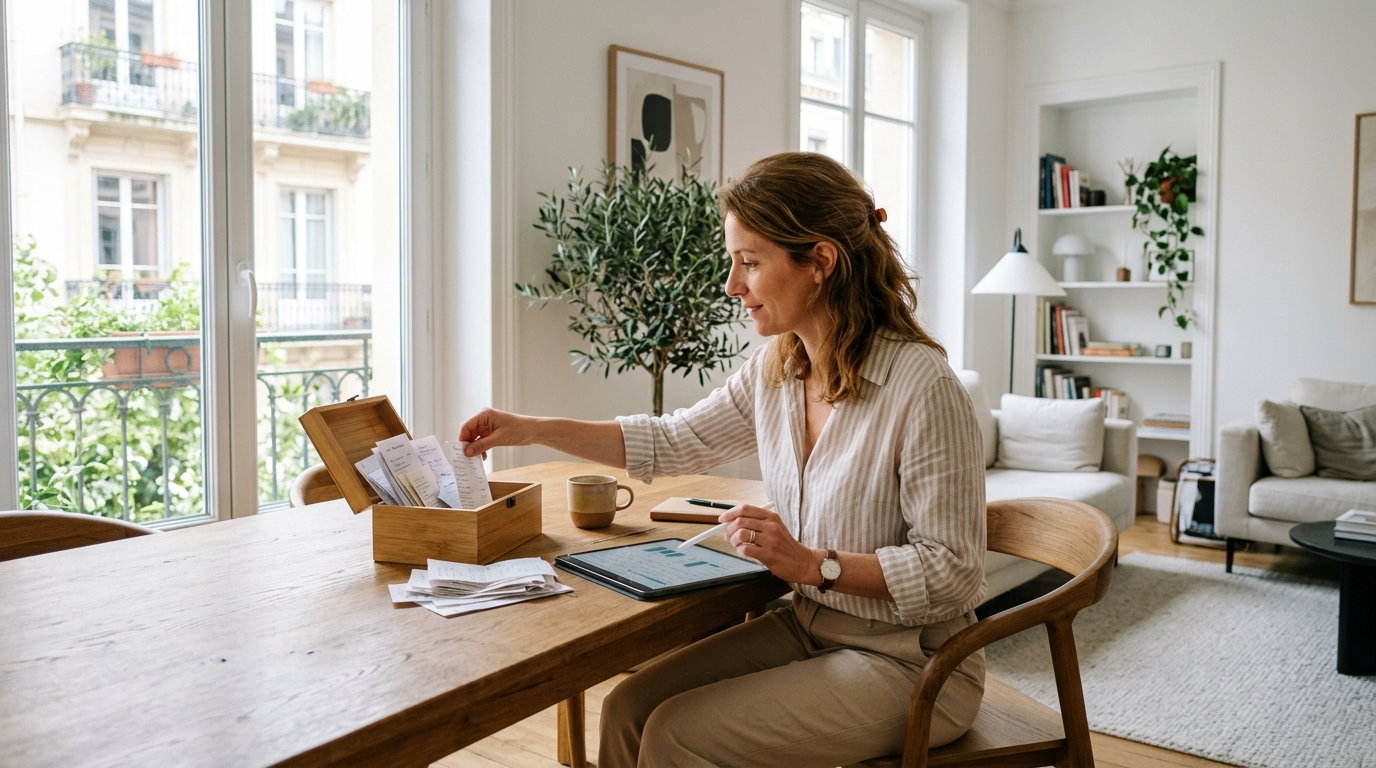
Croire qu’une bonne assurance multirisque habitation suffit à tout couvrir, c’est l’erreur classique que beaucoup de propriétaires découvrent trop tard, souvent au pire moment. Pendant l’été, alors que les feux ravagent la Gironde, les Landes ou le Var, des familles se retrouvent face à un salon calciné et à un assureur qui réclame… des preuves. Or, entre le canapé acheté il y a cinq ans, la télévision offerte par les beaux-parents et la bibliothèque chinée en brocante, difficile de sortir la moindre facture. Le passage de l’expert, lui, ne s’embarrasse pas de sentiments : il chiffre, il vérifie, et il tranche. Voici ce qu’il faut retenir pour ne pas se retrouver démuni face à un sinistre.
La nuit où mon salon est parti en fumée : un réveil brutal face à l’assurance
Un incendie, c’est d’abord une odeur, un vacarme, puis un silence. Et le lendemain, un tas de cendres à la place de ce qui constituait un lieu de vie. Face à ce genre de drame, le premier réflexe consiste à prévenir son assureur dans les cinq jours ouvrés, même si le dossier reste incomplet. Après les feux de forêt de cet été, les assureurs ont d’ailleurs mis en place des mesures exceptionnelles pour les sinistrés du Sud-Ouest et du Var, avec une prise en charge du relogement temporaire sur présentation de justificatifs, et un allongement du délai de déclaration annoncé par le ministre de l’Économie. Bonne nouvelle sur le papier, sauf qu’un point reste immuable : après un feu de forêt, l’indemnisation ne relève pas du régime « catastrophe naturelle », mais bien de la garantie incendie du contrat multirisque habitation. Et cette garantie, elle réclame des preuves, pas des souvenirs.
Le verdict de l’expert : sans preuves d’achat, vos souvenirs ne valent rien
C’est là que le passage de l’expert devient un moment charnière. Son travail consiste à évaluer le fameux capital mobilier : meubles, électroménager, vêtements, décoration, matériel high-tech. Sans inventaire, sans facture, sans photo, la valeur estimée s’effondre. Un canapé en cuir décrit oralement à 2 500 euros peut être ramené à quelques centaines d’euros faute de justificatif. Pire encore : céder à la tentation de bricoler une fausse facture pour compenser peut coûter très cher. La jurisprudence a rappelé qu’une facture falsifiée produite après un incendie peut entraîner une perte totale du droit à indemnisation, même pour les biens réellement détruits. Autrement dit, tricher, c’est risquer de tout perdre une seconde fois. L’expert n’est pas un ennemi, mais il applique une règle simple : ce qui n’est pas prouvé n’existe pas au sens assurantiel du terme.
Factures et photos, les réflexes qui m’auraient sauvé des milliers d’euros
Le nerf de la guerre tient en deux mots : factures et photographies. Conserver les preuves d’achat des biens de valeur, prendre régulièrement des clichés de chaque pièce, filmer un petit tour du propriétaire pour immortaliser les meubles, les bibelots, l’électroménager, voilà le b.a.-ba d’une couverture réellement efficace. Pour les objets sans facture — cadeaux, héritages, achats en brocante — les photos et vidéos font office de preuves. Idéalement, cet inventaire doit être sauvegardé hors du domicile, sur une clé USB confiée à un proche ou sur un espace cloud, histoire qu’il ne parte pas en fumée avec le reste. En cas de sinistre, les recommandations sont limpides : photographier l’ensemble des dommages avant tout nettoyage, conserver les biens touchés pour l’expertise, et joindre à la déclaration un maximum de justificatifs. Plus le dossier est étoffé, plus l’évaluation est rapide et juste.
- Un inventaire à jour, pièce par pièce, avec les biens de plus de 300 euros identifiés
- Les factures numérisées et sauvegardées en dehors du logement
- Des photos récentes de chaque pièce, tiroirs et placards ouverts
- Les tickets de caisse des achats récents, souvent négligés
- Une copie du contrat d’assurance et des plafonds de garantie
Un incendie ne prévient jamais, et l’émotion prend toujours le pas sur la logique administrative. Pourtant, quelques minutes passées à photographier son salon ou à ranger ses factures dans un dossier numérique peuvent représenter, le jour venu, plusieurs milliers d’euros d’indemnisation supplémentaires. La vraie question à se poser en ce moment, avant la prochaine tempête, le prochain cambriolage ou le prochain départ de feu : si tout partait demain, seriez-vous capable de prouver ce que vous possédez aujourd’hui ?

Laisser un commentaire