
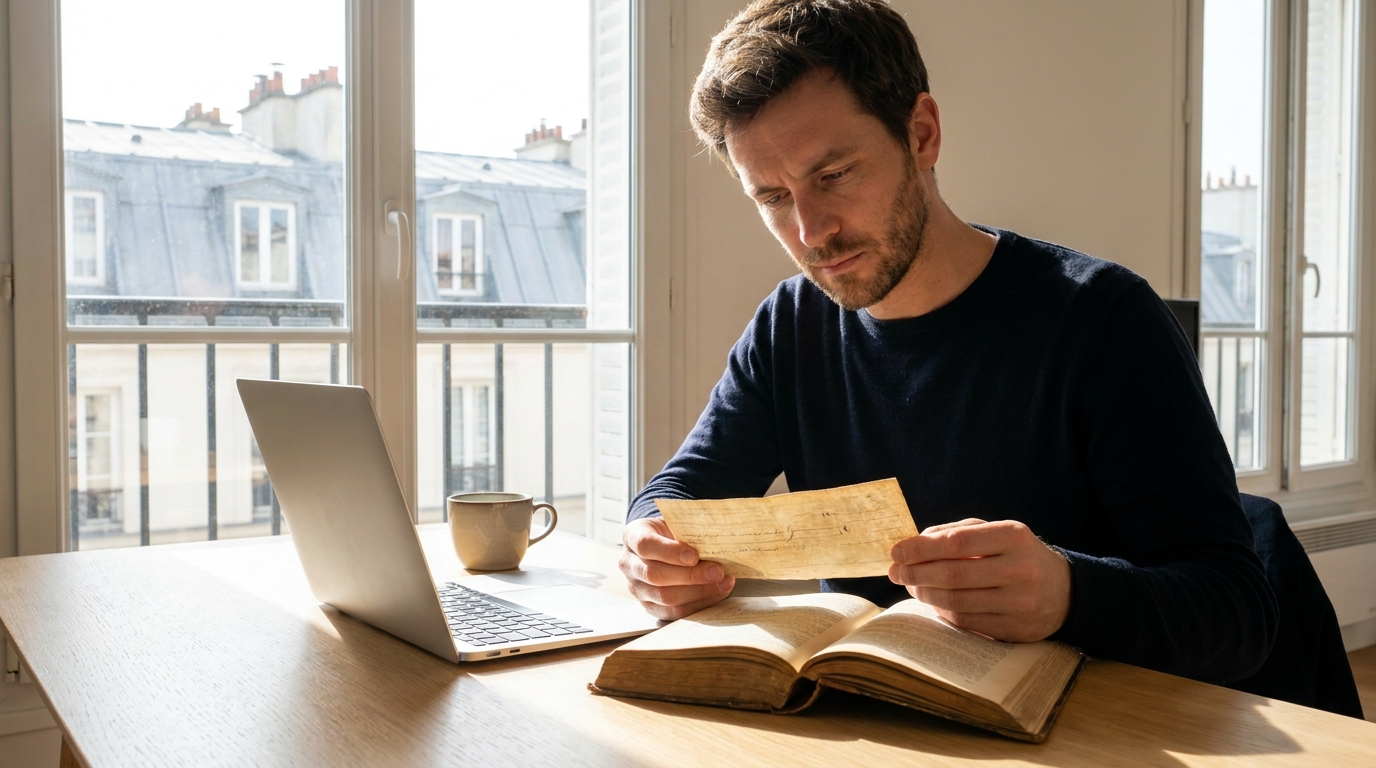
Il arrive parfois que la vie offre d’agréables surprises, particulièrement lorsque l’on décide de faire du grand tri à l’approche de la saison estivale. En feuilletant un ancien ouvrage, un bout de papier s’échappe soudainement des pages. Ce n’est nullement un simple marque-page, mais bel et bien un chèque d’une valeur de 900 euros, resté glissé à l’intérieur depuis plusieurs mois ! La joie de recouvrer une telle somme laisse néanmoins rapidement la place à une appréhension tout à fait légitime : ce moyen de paiement est-il toujours accepté par les établissements de crédit ? L’univers de la finance obéit à des mécanismes précis et à des régulations strictes, souvent difficiles à saisir sans un accompagnement adéquat. Derrière la froideur potentielle d’un guichet, de véritables procédures sont prévues pour protéger le consommateur et garantir ses droits. Décryptage d’une situation angoissante destinée à sauvegarder avec efficacité son pouvoir d’achat.
Ce frisson quand le guichetier refuse le dépôt : la règle impitoyable de validité
Présenter un document de valeur à sa banque et se heurter à un refus catégorique génère inévitablement un sentiment de frustration. Dans le domaine financier, la temporalité est un facteur essentiel qu’il ne faut jamais négliger. Contrairement aux billets de banque traditionnels qui gardent éternellement leur cours légal, un chèque dispose d’une durée de vie figée dans le marbre. Selon la législation en vigueur en France, sa durée de validité est fixée à très exactement 1 an et 8 mois. Une fois ce délai fatidique dépassé, le morceau de papier devient complètement obsolète ; son encaissement par les canaux habituels est strictement interdit.
C’est à cet instant précis que le doute s’installe généralement chez les épargnants. Faut-il considérer que ces 900 euros sont définitivement évaporés ? Absolument pas. L’expiration du titre de paiement n’annule en aucune manière la dette initiale. Le signataire reste juridiquement redevable des fonds. La méthode requiert simplement d’appliquer la procédure adéquate pour convertir efficacement cette créance oubliée. Par chance, les organismes bancaires assurent une traçabilité informatique redoutable, conservant l’historique complet des documents émis et encaissés sur une durée minimale de 5 ans, une véritable mine de preuves au service des usagers.
L’astuce méconnue pour prouver le non-encaissement et procéder à l’annulation
La résolution de cette impasse s’articule autour d’une pièce maîtresse, trop souvent ignorée du grand public : le certificat de non-paiement. Lorsqu’un titre est frappé de péremption ou simplement égaré durant un long moment, il convient de solliciter rapidement son interlocuteur financier. Ce document crucial atteste de manière indiscutable que la somme n’a jamais été créditée sur le compte destinataire. En parallèle, procéder à une dénonciation de perte auprès de l’établissement ou des autorités instaure un cadre officiel indispensable pour sécuriser la suite des opérations.
Par la suite, l’émetteur du paiement a la faculté de réaliser une opposition bancaire. Si de nombreuses enseignes proposent cette sécurisation gratuitement pour leur clientèle premium, d’autres appliquent des frais oscillant entre 5 et 10 euros. Il est important de souligner que face à une administration récalcitrante qui freinerait l’accès à ces options, le recours au médiateur bancaire constitue un droit fondamental. Cette instance intervient sans le moindre frais pour résoudre les désaccords entre la banque et ses utilisateurs, garantissant un traitement transparent et apaisé du dossier.
La démarche infaillible pour obtenir une réémission et sauver ses finances après un tel oubli
Dès lors que les preuves empêchant l’encaissement de l’ancien document sont rassemblées, le parcours de réclamation devient étonnamment limpide. La méthode pour renouer avec ses capitaux nécessite de contacter directement le tireur, fort d’un dossier irréprochable. Ce dernier sera en mesure de réaliser une réémission simplifiée, justifiée par l’annulation avérée du premier virement. Pour piloter cette demande avec brio, voici les étapes à garder en mémoire :
- Solliciter l’attestation de non-encaissement auprès des services compétents.
- Signaler formellement la caducité pour rassurer l’émetteur du document.
- Demander le renouvellement immédiat de l’opération financière en apportant ces garanties.
Pour éviter toute nouvelle déconvenue, la prudence conseille de privilégier des méthodes de transferts modernisées et fiables. Opter pour un virement direct ou requérir un chèque de banque, un moyen ultra-sécurisé où les fonds sont bloqués et garantis par l’établissement lui-même, élimine définitivement les désagréments liés au courrier volant. Au terme de ces démarches, un délai de 2 à 4 semaines est généralement requis pour valider les mouvements et observer enfin le versement espéré. Maîtriser ces réflexes permet de consolider son patrimoine au quotidien, loin du stress des formalités interminables.
Une simple étourderie ayant englouti plusieurs centaines d’euros demande avant tout du pragmatisme et de la détermination. Du recueil du justificatif de blocage jusqu’au renouvellement du règlement, le secteur bancaire asseoit ses règles drastiques mais délivre au compte-gouttes les clés d’un remboursement efficace et sécurisé. À l’heure où les douces températures de l’été incitent à faire de l’ordre dans ses affaires avant le départ en vacances, prendre le temps d’inspecter les quelques pages des vieux carnets perdus sur une étagère n’est jamais vain : qui sait quelles surprises s’y cachent encore l’ombre d’une reliure ?

Laisser un commentaire