
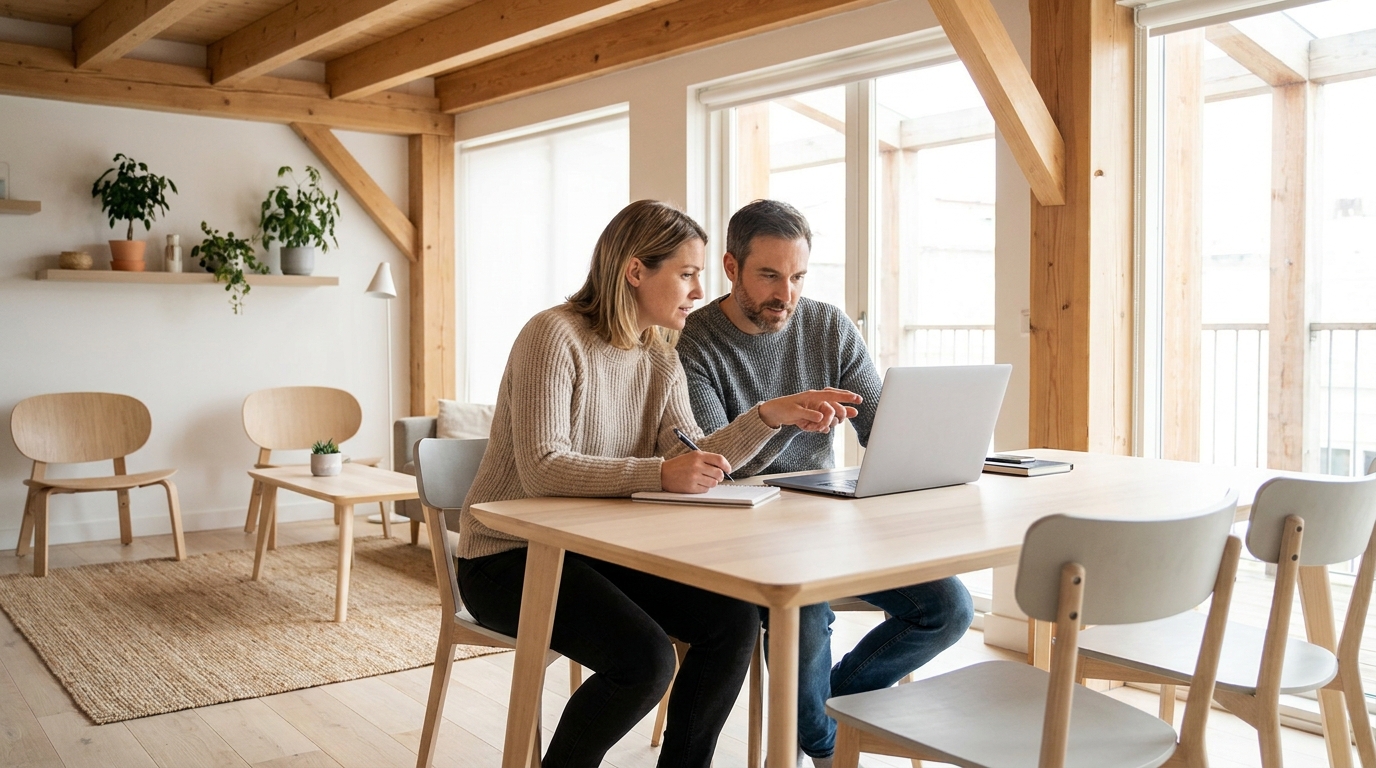
Au moment de signer pour un achat immobilier, la question de la durée du prêt ressemble souvent à un réglage de précision : trop court, la mensualité peut étouffer le quotidien ; trop long, la facture d’intérêts peut s’alourdir au point de grignoter votre capacité à financer le reste. En ce printemps, entre projets de déménagement, envies de plus grand et travaux qu’on repousse depuis des mois, choisir la bonne durée devient un vrai arbitrage entre mensualité, coût total et marge de manœuvre budgétaire.
Poser le bon cadre : ce que la durée change vraiment dans un prêt immobilier
Mensualité : le levier le plus visible, mais pas le seul
Allonger la durée d’un crédit immobilier fait généralement baisser la mensualité. C’est le premier effet, celui qu’on voit immédiatement sur la simulation. Mais se focaliser uniquement sur ce chiffre peut être trompeur : la mensualité n’est qu’une partie de l’équation, au même titre que l’assurance emprunteur, les charges du logement, ou la capacité à continuer d’épargner.
En pratique, une mensualité plus basse peut offrir un confort immédiat, mais elle peut aussi masquer un risque : si elle devient “juste” supportable, sans vraie réserve, le moindre imprévu (voiture à remplacer, chaudière en panne, hausse de charges de copropriété) peut déstabiliser tout le budget.
Coût total des intérêts : la facture cachée des années en plus
Plus la durée est longue, plus vous payez des intérêts sur une période étendue. Même avec un taux identique, passer de 15 à 25 ans augmente souvent nettement le coût total du financement. C’est la “facture cachée” : elle ne se ressent pas au mois le mois, mais elle pèse sur le total remboursé et sur la vitesse à laquelle vous devenez réellement propriétaire de votre bien.
Autre effet moins intuitif : au début d’un prêt long, une part plus importante de votre mensualité serve à payer des intérêts, et moins à rembourser le capital. Résultat, votre capital restant dû baisse plus lentement, ce qui peut compter si vous envisagez une revente ou un changement de vie avant la fin du crédit.
Reste à vivre et marge d’épargne : le vrai juge de paix au quotidien
Le bon choix, dans la vraie vie, se mesure surtout avec deux notions : le reste à vivre (ce qu’il vous reste une fois les charges fixes payées) et la marge d’épargne (ce que vous arrivez à mettre de côté, régulièrement). C’est souvent là que se joue la durée optimale : une mensualité qui “passe” sur le papier mais qui oblige à rogner l’épargne et les loisirs finit par user le projet.
Autrement dit, le meilleur prêt n’est pas celui qui minimise uniquement les intérêts ou la mensualité : c’est celui qui maintient un quotidien viable, une épargne de sécurité, et la capacité à absorber des dépenses non planifiées sans stress permanent.
Lire son budget comme une banque (et comme soi-même)
Stabiliser ses revenus et ses charges : le scénario réaliste, pas le rêve
Pour choisir une durée, il faut partir d’un budget “en conditions réelles” : revenus nets réguliers, charges fixes (loyer actuel, crédits conso, pensions, abonnements), et dépenses incompressibles (transports, alimentation, énergie). Le réflexe utile consiste à travailler avec une photographie prudente : primes aléatoires, heures supplémentaires ou revenus variables doivent être considérés avec retenue.
Côté logement, pensez aussi au coût complet : taxe foncière, charges de copropriété, entretien, assurance habitation, éventuels travaux. Un prêt plus court peut sembler séduisant, mais si le logement entraîne des dépenses annexes élevées, l’équilibre global peut se dégrader.
Définir un “reste à vivre” cible pour éviter l’asphyxie financière
Le “reste à vivre” n’est pas qu’un concept bancaire : c’est un garde-fou. L’idée est de fixer un montant minimal mensuel qui vous permet de vivre normalement, sans vous priver en permanence. Ce chiffre dépend du foyer, de la localisation, du mode de transport, et des habitudes (par exemple, trajets domicile-travail en voiture, enfants, activités sportives).
Une bonne approche consiste à identifier ce qui, chez vous, est réellement compressible et ce qui ne l’est pas. Si le crédit vous force à transformer chaque dépense courante en arbitrage douloureux, la durée choisie n’est probablement pas la bonne, même si la simulation paraît “optimisée”.
Protéger une marge de manœuvre : imprévus, projets, travaux, enfants
Une marge de manœuvre, c’est la capacité à encaisser un choc et à continuer d’avancer. Dans un budget immobilier, elle sert à la fois à constituer une épargne de sécurité et à financer les “petits grands sujets” : électroménager, déménagement, ameublement, rafraîchissement, ou travaux plus lourds dans les années qui suivent.
C’est aussi un amortisseur de vie : changement de poste, période de transition, arrivée d’un enfant, ou baisse temporaire de revenus. Une durée plus longue peut parfois être un choix de prudence, à condition d’en mesurer le prix total et de garder une stratégie pour raccourcir ensuite si possible.
15 ans : payer vite, respirer après
Pour qui c’est idéal : hauts revenus, charges maîtrisées, profil stable
Un prêt sur 15 ans convient souvent aux foyers avec des revenus confortables, une situation professionnelle stable, et des charges déjà bien tenues. C’est aussi une option intéressante si vous anticipez de grosses dépenses plus tard (études des enfants, investissement, second achat), car vous libérez plus tôt la capacité d’emprunt.
Autre cas typique : vous achetez un bien sans gros travaux, ou vous disposez déjà d’une épargne solide après l’apport. Dans ce contexte, viser 15 ans peut être cohérent, car la mensualité élevée ne détruit pas l’équilibre du foyer.
Le trade-off : mensualités élevées, mais intérêts fortement réduits
La contrepartie est claire : la mensualité grimpe, mais le coût total des intérêts est généralement nettement plus bas qu’en 20 ou 25 ans, car le capital est remboursé plus vite. Dit autrement, vous payez davantage “pour vous” (le capital) et moins “pour le prêt” (les intérêts) sur la durée.
Cette logique plaît à ceux qui veulent sécuriser leur patrimoine rapidement. Elle est cependant moins adaptée si elle oblige à vivre sans filet de sécurité ou à renoncer à des projets importants à court terme.
Le test pratique : garder une épargne mensuelle malgré une grosse mensualité
Un test simple : même avec la mensualité d’un prêt sur 15 ans, êtes-vous capable de conserver une épargne mensuelle régulière, même modeste ? Si la réponse est non, le choix peut être trop agressif. Car sans épargne, le moindre imprévu se transforme en crédit à la consommation, ce qui ruine l’avantage initial du prêt court.
Si, au contraire, vous pouvez payer la mensualité, épargner, et garder un reste à vivre confortable, alors 15 ans devient une option très solide, avec une vraie sensation de “respirer après” une fois le crédit terminé.
20 ans : le compromis qui évite les extrêmes
Pourquoi c’est souvent l’équilibre : effort acceptable et coût contenu
Sur 20 ans, on trouve fréquemment un équilibre entre mensualité gérable et intérêts raisonnables. C’est une durée qui permet d’acheter sans pousser le budget à la limite, tout en évitant l’allongement maximal qui gonfle fortement la note totale.
C’est aussi une durée pratique pour beaucoup de projets de vie : elle laisse de la place au quotidien, tout en remboursant à un rythme suffisamment dynamique pour ne pas avoir l’impression de “traîner” le crédit trop longtemps.
Ce que ça permet : financer mieux (surface, localisation) sans se bloquer
Choisir 20 ans peut permettre de viser un emplacement plus pertinent, une pièce en plus, ou un logement avec moins de compromis. Dans certaines zones, c’est parfois ce qui fait la différence entre un bien “par défaut” et un bien qui colle vraiment au projet (transports, écoles, temps de trajet, qualité de vie).
Et dans une logique d’investissement locatif, 20 ans peut parfois offrir un équilibre intéressant entre effort mensuel et rentabilité, surtout si vous souhaitez conserver une capacité d’épargne ou de travaux en parallèle.
Le point de vigilance : ne pas confondre “supportable” et “confortable”
Le piège classique, c’est de valider une mensualité “supportable” parce qu’elle passe dans le budget… mais sans confort. Un budget confortable inclut une marge : une capacité à épargner, à absorber une hausse de charges, à faire face à une dépense imprévue sans sacrifier tout le reste.
Sur 20 ans, il faut donc vérifier que la mensualité ne vous met pas dans une situation où chaque fin de mois devient une négociation. Le crédit immobilier est un marathon : mieux vaut une allure durable qu’un départ trop rapide.
25 ans : acheter sans se mettre en danger, mais à quel prix ?
Quand c’est pertinent : primo-accédant, zone tendue, budget serré
Un prêt sur 25 ans peut être pertinent quand l’objectif prioritaire est d’accéder à la propriété sans prendre un risque budgétaire excessif. C’est souvent le cas pour un primo-accédant, ou lorsque les prix sont élevés et que la mensualité devient le point de blocage.
C’est aussi une option si vous devez préserver du cash pour des travaux, un déménagement, ou une phase de vie plus instable. Ici, la durée longue agit comme un amortisseur : elle sécurise le quotidien en réduisant la pression mensuelle.
Le coût des intérêts : l’allongement qui peut coûter très cher
La contrepartie, c’est que 25 ans augmente sensiblement le coût total des intérêts. À budget d’achat identique, on peut se retrouver à payer beaucoup plus au final, simplement parce que le prêt court plus longtemps. C’est exactement la zone où la durée devient une variable qui “pèse lourd” sur la facture globale.
Il faut aussi regarder l’assurance emprunteur : comme elle s’étale sur une durée plus longue, elle peut représenter une part significative du coût total. Autrement dit, sur 25 ans, la vigilance ne se limite pas au taux du crédit.
L’intérêt stratégique : sécuriser le reste à vivre et l’épargne de sécurité
Le vrai avantage d’un 25 ans, quand il est bien utilisé, c’est de protéger le reste à vivre et de permettre de construire une épargne de sécurité. Si l’allongement vous évite de basculer dans un budget tendu, il peut être rationnel, surtout si vous gardez en tête une stratégie d’amélioration : épargne, puis remboursement anticipé partiel, ou modulation à la hausse des échéances si vos revenus augmentent.
Vu comme ça, 25 ans peut être un choix de prudence, à condition d’avoir une trajectoire : ne pas subir la durée longue, mais l’utiliser pour sécuriser le quotidien et reprendre la main ensuite.
Comparatif 15 / 20 / 25 ans : trancher avec une grille simple
Mettre en face : mensualité, coût total, taux d’effort, reste à vivre, épargne
Pour décider sans se raconter d’histoire, mettez noir sur blanc une grille comparant 15, 20 et 25 ans sur le même projet immobilier : même prix d’achat, même apport, mêmes frais, mêmes hypothèses d’assurance. L’objectif est de révéler ce que cache la durée, et de faire apparaître la solution la plus équilibrée.
Dans cette grille, regardez cinq indicateurs : mensualité, coût total des intérêts, taux d’effort, reste à vivre et capacité d’épargne. C’est précisément là que se dévoile l’idée centrale : la durée optimale est souvent celle qui équilibre mensualité, coût total et marge d’épargne, et pas celle qui “gagne” sur un seul critère.
Scénarios de vie : stabilité, mobilité, arrivée d’un enfant, changement de job
Ensuite, projetez-vous dans quelques scénarios réalistes. Si vous envisagez une mobilité professionnelle, un prêt long peut réduire la pression, mais il faut aussi penser à la revente : rembourser lentement le capital peut limiter la flexibilité. Si un enfant est probable, la capacité à absorber de nouvelles dépenses (garde, équipement, baisse de revenu temporaire) devient centrale.
Si vous êtes en début de carrière avec une progression possible, un 25 ans peut être un point d’entrée plus sécurisé, à condition d’envisager une montée en puissance : modulation des mensualités ou remboursements anticipés lorsque votre situation s’améliore.
Décider avec un “seuil de confort” : la durée qui laisse une vraie marge
Fixez un seuil de confort : un reste à vivre minimal et une épargne mensuelle qui doivent rester présents quelle que soit la durée. La bonne durée est celle qui respecte ce seuil, même en cas de mois plus coûteux. C’est souvent là que le comparatif 15, 20, 25 ans devient limpide : vous ne choisissez plus “au ressenti”, mais avec une règle simple et protectrice.
En filigrane, on retrouve la réponse la plus utile pour trancher : comparer 15, 20 et 25 ans en mettant en face mensualité, intérêts, reste à vivre et marge d’épargne. C’est cette comparaison qui fait émerger la durée optimale, celle qui ne vous enferme pas.
Les paramètres qui changent le verdict (même à durée égale)
Taux, assurance emprunteur, frais : le triptyque qui fait exploser la note
À durée identique, le coût total peut varier fortement selon trois postes : le taux du crédit, l’assurance emprunteur, et les frais (garantie, dossier, notaire côté achat). Un taux plus élevé ou une assurance coûteuse peuvent rendre une durée longue bien plus pénalisante, alors qu’une bonne optimisation de l’assurance, par exemple, peut améliorer l’équilibre global.
Il est donc utile de raisonner en “coût total du financement” plutôt qu’en taux seul. La durée n’agit pas dans le vide : elle amplifie ou atténue l’effet de ces paramètres.
Apport et épargne résiduelle : éviter de tout mettre dans le projet
Mettre un apport conséquent peut réduire la mensualité et le coût total. Mais attention au réflexe de tout injecter : il faut préserver une épargne résiduelle après l’achat. Entre le mobilier, les ajustements, les petits travaux et les dépenses imprévues, arriver à zéro euro de réserve est l’un des scénarios les plus inconfortables.
Le bon équilibre consiste souvent à viser un apport cohérent, tout en gardant un matelas. Cette réserve peut parfois justifier une durée légèrement plus longue, si elle vous évite de démarrer le projet sur un fil.
Modularité du prêt : paliers, modulation des échéances, remboursement anticipé
Certains prêts permettent de moduler les échéances, de mettre en place des paliers, ou de rembourser par anticipation (souvent sous conditions). Ces options peuvent transformer la lecture de la durée : vous pouvez choisir une durée plus longue pour sécuriser le départ, puis accélérer ensuite si votre budget le permet.
L’idée n’est pas de parier sur une hausse de revenus, mais de garder une porte de sortie. La modularité est une forme de sécurité, surtout quand le projet immobilier s’accompagne de changements (travaux, naissance, repositionnement professionnel).
Arbitrer sans regret : la méthode pour choisir la durée optimale
Étape 1 : fixer un reste à vivre minimal et une épargne mensuelle obligatoire
Commencez par poser vos règles : un reste à vivre minimal en dessous duquel vous refusez de descendre, et une épargne mensuelle obligatoire, même petite. Cette épargne n’est pas un luxe, c’est une pièce de sécurité : elle évite de transformer chaque imprévu en endettement supplémentaire.
Cette étape change tout, car elle vous oblige à choisir une durée qui respecte la vie réelle, pas uniquement la simulation la plus flatteuse.
Étape 2 : comparer 15, 20, 25 ans sur un même projet, chiffres à l’appui
Faites trois simulations strictement comparables : 15 ans, 20 ans, 25 ans. Puis reportez les résultats dans une grille avec mensualité, coût total, reste à vivre et épargne. C’est là que se confirme le “titre secret” de votre décision : la durée optimale se trouve en comparant la mensualité, le coût total des intérêts, le reste à vivre et la marge d’épargne sur 15, 20 et 25 ans.
Si vous hésitez entre deux durées, privilégiez celle qui offre une marge plus robuste, quitte à prévoir un plan de raccourcissement (modulation ou remboursements anticipés) plutôt que de partir sur une mensualité trop tendue.
Étape 3 : retenir la durée qui équilibre mensualité supportable, intérêts raisonnables et marge d’épargne durable
La décision finale est rarement extrême. Le bon choix est celui qui combine une mensualité supportable, des intérêts raisonnables et une marge d’épargne durable. Pour beaucoup de projets, 20 ans joue souvent ce rôle d’équilibre, mais ce n’est pas une règle universelle : certains budgets “solides” gagnent à viser 15 ans, et certains parcours de vie plus incertains justifient 25 ans, avec une stratégie pour reprendre la main ensuite.
Le seul mauvais choix, au fond, est celui qui vous laisse sans air : un crédit qui interdit l’épargne, fragilise le quotidien et rend chaque imprévu anxiogène.
Choisir la durée d’un prêt immobilier, c’est donc moins “chercher la meilleure durée” que trouver votre point d’équilibre : une mensualité qui ne vous enferme pas, un coût total qui reste cohérent, et un reste à vivre suffisamment large pour continuer à avancer. Et si vous deviez vous poser une dernière question avant de trancher, ce serait celle-ci : avec cette durée, est-ce que votre projet immobilier vous donne de la stabilité… ou est-ce qu’il vous met sous tension dès le premier mois ?

Laisser un commentaire