
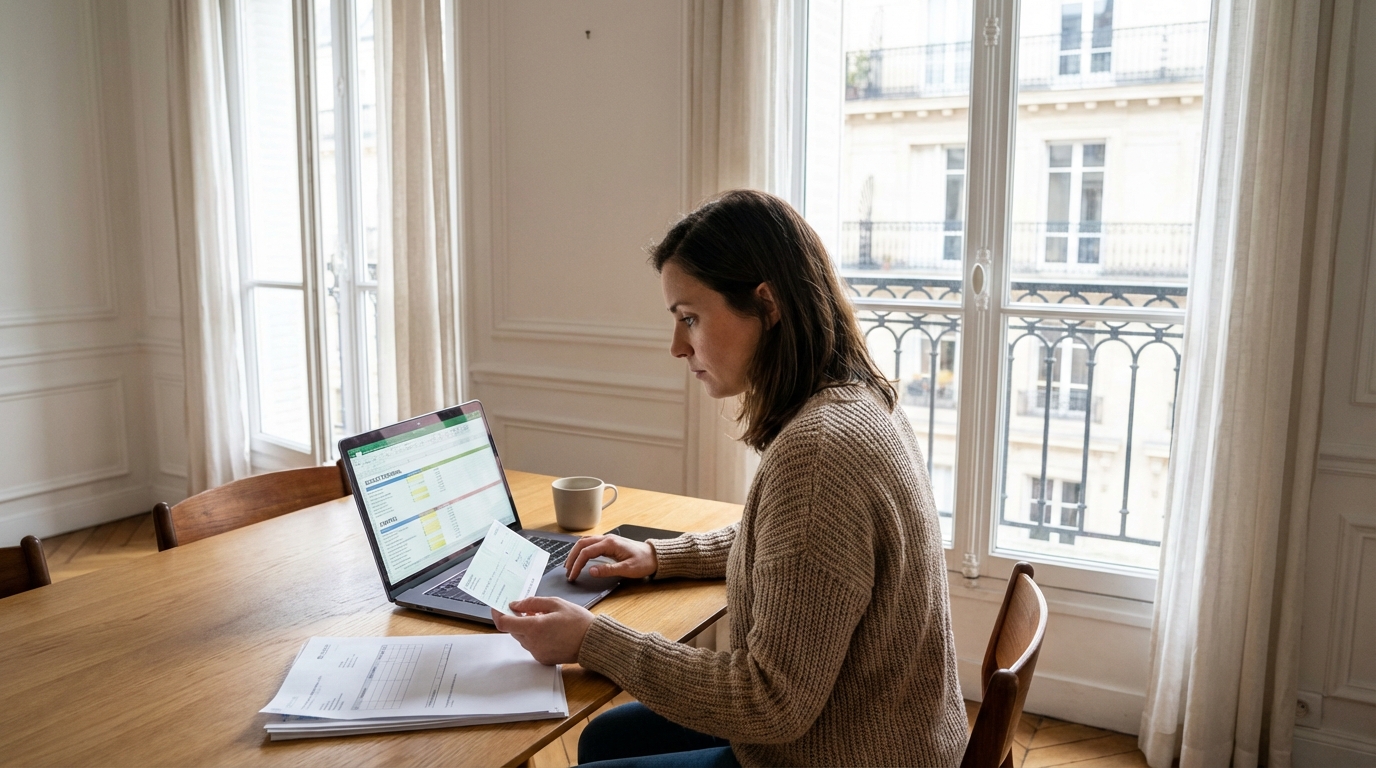
En cette belle saison de renouveau, le printemps invite souvent à faire un grand tri, tant dans ses placards que dans ses finances personnelles. Or, en épluchant vos relevés bancaires ces jours-ci, une anomalie saute aux yeux : un chèque signé et remis il y a plusieurs semaines, voire plusieurs mois, n’a toujours pas été débité. Cette somme, qui flotte tel un fantôme sur votre solde, fausse la lecture de votre budget quotidien. Inévitablement, une question angoissante surgit : que faire si le bénéficiaire a tout simplement égaré ce bout de papier ou oublié de l’encaisser en temps et en heure ? Débloquer cet argent sans risquer de se mettre en porte-à-faux vis-à-vis de la loi demande une connaissance précise des rouages bancaires. Découvrons ensemble comment naviguer dans les méandres de la réglementation pour récupérer votre sérénité financière et clore ce dossier avant qu’il ne s’envenime.
Le compte à rebours est lancé : la durée de vie exacte d’un chèque avant sa péremption
Le délai légal à surveiller de près pour éviter les mauvaises surprises
Le monde bancaire obéit à des règles temporelles strictes qu’il est indispensable de maîtriser. Lorsqu’un chèque est émis, il n’est pas valable éternellement, contrairement à une idée reçue tenace. La législation française est particulièrement limpide sur ce point : la durée de validité d’un chèque classique est fixée à un an et huit jours, à compter de la date précise de son émission. Passé ce délai très spécifique, le moyen de paiement devient caduc. Si le bénéficiaire se présente au guichet de son agence bancaire le neuvième jour après cette année de tolérance, le chèque sera impitoyablement refusé. Cette ligne d’horizon temporelle est la clé de voûte de toute la procédure pour récupérer l’usage de votre argent.
Faire la distinction entre un morceau de papier égaré et un simple retard d’encaissement
Il est fondamental de ne pas confondre un chèque définitivement perdu et un chèque qui traîne simplement dans le fond d’un tiroir ou d’un portefeuille. L’opposition sur chèque, souvent envisagée comme une bouée de sauvetage immédiate, n’est autorisée par la loi que dans des cas très précis ; à savoir la perte, le vol, l’utilisation frauduleuse ou le redressement judiciaire du bénéficiaire. Un simple retard d’encaissement ne justifie absolument pas une mise en opposition. Tenter de bloquer le chèque pour « convenance personnelle » expose l’émetteur à de lourdes sanctions pénales. La patience reste donc le maître mot face à un retardataire, à moins d’avoir la preuve tangible que le document a été égaré.
Cet argent fantôme sur votre compte : que se passe-t-il avec la provision pendant l’attente ?
Votre obligation bancaire de conserver les fonds disponibles à tout instant
Dans le jargon financier, l’argent nécessaire au paiement du chèque se nomme la provision. La règle d’or, souvent méconnue des néophytes, stipule que l’émetteur a l’obligation légale de maintenir cette provision disponible sur son compte courant pendant toute la durée de validité du chèque, soit un an et huit jours. En d’autres termes, même si cet argent semble dormir, il virtuellement engagé. Tant que le délai n’est pas expiré ou que le chèque n’a pas été présenté, cette somme ne doit en aucun cas être considérée comme de l’épargne disponible pour vos loisirs printaniers.
L’interdit bancaire qui vous guette si vous dépensez cette somme trop tôt
Penser que le bénéficiaire a abandonné son droit et dépenser l’argent est un pari extrêmement dangereux. Si le chèque est soudainement déposé et que la provision venait à manquer, le couperet tombe : c’est le rejet pour défaut de provision, communément appelé « chèque en bois ». Cet incident déclenche une cascade de désagréments onéreux. Les frais bancaires liés à ce rejet s’élèvent à 30 euros pour un chèque d’un montant inférieur à 50 euros, et plafonnent à 50 euros pour les montants supérieurs. Pire encore, vous disposez alors de 30 jours pour régulariser votre dette après cette première présentation. En l’absence de régularisation, c’est l’inscription fatidique au fichier central des chèques (FCC) de la Banque de France, synonyme d’interdit bancaire pour une durée pouvant atteindre 5 ans.
Passez à l’action auprès de votre banque : la méthode infaillible pour libérer vos finances
Retourner vers votre conseiller pour initier la procédure d’annulation formelle
Que se passe-t-il lorsque la date limite d’encaissement est enfin franchie ? C’est le moment d’agir. Une fois l’échéance d’un an et huit jours dépassée, vous reprenez le contrôle de cette somme. Mais attention, le déblocage n’est pas toujours automatique dans les systèmes informatiques des banques. Il convient de contacter directement votre conseiller afin de demander explicitement le déblocage des fonds constituant la provision. Ce signalement formel permet de mettre un point final au blocage et d’éviter tout incident informatique tardif.
Exiger une lettre de désistement : le document clé pour vous protéger juridiquement
Dans l’hypothèse où le bénéficiaire se manifeste enfin, admet avoir égaré le chèque et réclame son dû par un autre biais (virement ou espèces), la prudence s’impose. Avant d’émettre le moindre paiement de substitution, il est impératif d’exiger une lettre de désistement. Ce document écrit et signé par le bénéficiaire atteste qu’il renonce définitivement à encaisser le chèque initialement émis, en mentionnant le numéro du chèque et son montant. Idéalement, si le bénéficiaire a toujours le chèque en sa possession mais souhaite être payé autrement, récupérer le chèque physique pour le barrer, y inscrire la mention « annulé » et le restituer à votre banque est la protection absolue.
Les manœuvres possibles face à un bénéficiaire totalement injoignable
Si vos relances restent lettre morte et que le bénéficiaire fait le mort de façon interminable, vous n’êtes pas totalement démuni. Outre l’attente passive de la fin de validité, une astuce méconnue existe en cas d’incident de paiement en cours de régularisation : vous pouvez demander à votre banque de bloquer la provision destinée exclusivement au paiement de ce chèque spécifique. L’argent est alors cantonné sur un compte interne de la banque, vous évitant de le dépenser par mégarde. Cette manipulation garantit le paiement en cas de présentation surprise, et une fois l’année et les huit jours écoulés, ces fonds cantonnés vous seront restitués sur simple demande.
Tourner la page en toute sérénité : les ultimes étapes pour clôturer définitivement cet incident
S’assurer de l’extinction de la dette sans risquer un recouvrement ultérieur
Péremption ne rime pas avec annulation de dette ! C’est une notion juridique fondamentale à intégrer. Si le chèque de papier n’est plus valable après un an et huit jours, la dette que vous aviez envers le bénéficiaire ne s’évapore pas pour autant. Elle continue d’exister en fonction de sa propre durée de prescription (qui varie selon qu’elle relève du droit civil ou commercial, souvent fixée à 5 ans entre particuliers). Le créancier peut parfaitement exiger un nouveau règlement de la facture ou du service rendu, même des années plus tard. Le déblocage de la provision par la banque ne signifie donc pas que vous êtes quitte envers la personne.
Les alternatives de paiement modernes pour s’épargner de futures sueurs froides bancaires
À l’heure de la dématérialisation galopante, le recours au chèque apparaît de plus en plus anachronique et porteur de risques liés aux délais d’encaissement. Pour vos prochaines transactions et éviter de scruter anxieusement vos relevés bancaires, le virage vers des outils modernes est salvateur. Le virement instantané, désormais largement répandu et de plus en plus gratuit, garantit un transfert de fonds immédiat et un solde mis à jour en quelques secondes. Des solutions de paiement mobile entre amis, adossées à un simple numéro de téléphone, assurent également une traçabilité et une simplicité redoutables, reléguant les chèques égarés au rang de vieux souvenirs compliqués.
Que cet épisode vous serve de leçon dans la gestion de votre trésorerie courante ! Maintenir le dialogue avec le bénéficiaire et conserver les preuves d’accords écrits sont les meilleurs paravents contre les litiges. Et si le chèque revêt encore à vos yeux un certain charme désuet, gardez toujours en tête cette fameuse échéance d’un an et huit jours. Finalement, face aux nombreuses embûches d’un tel moyen de paiement, la question se pose naturellement : n’est-il pas grand temps de franchir le cap et d’installer l’application bancaire sur votre smartphone pour fluidifier vos dettes du quotidien ?


Laisser un commentaire