
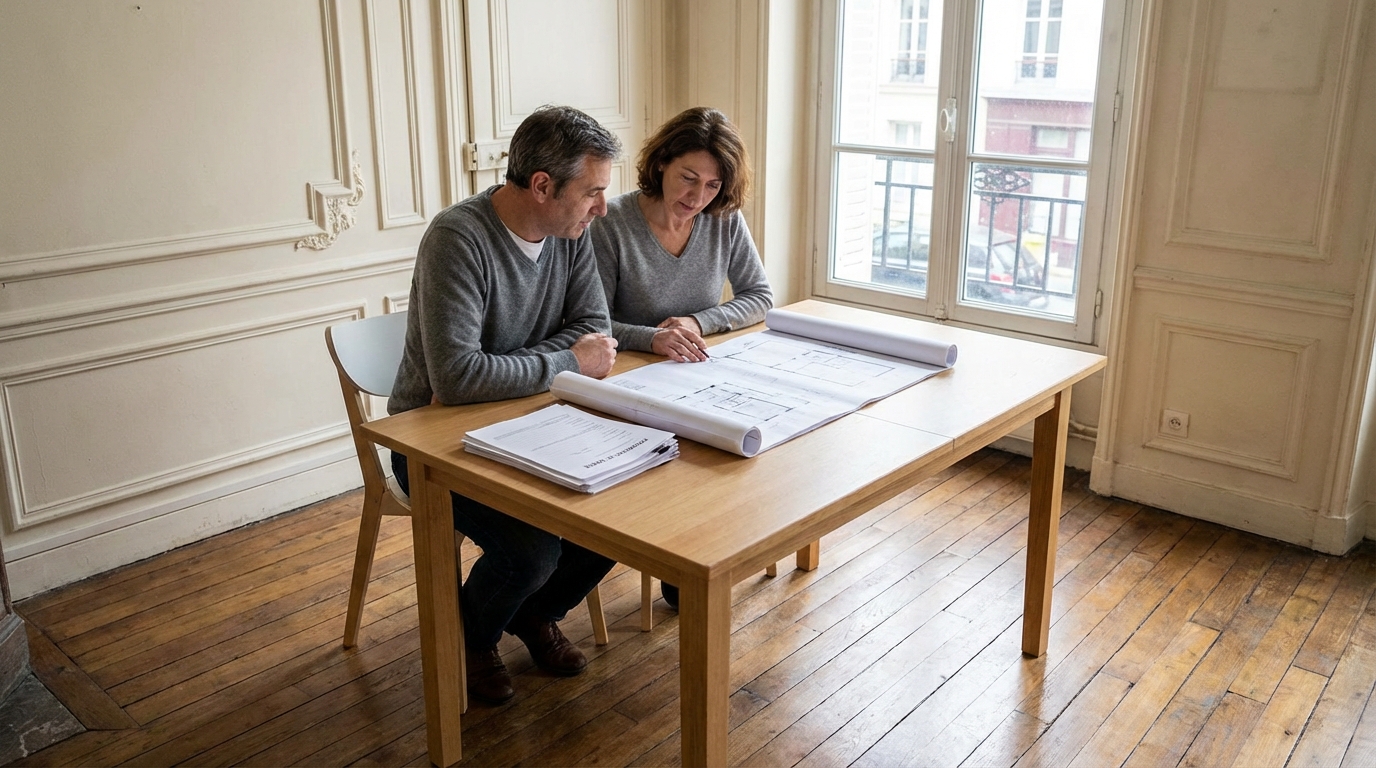
Au moment où un bien vous plaît vraiment, tout peut aller très vite : visite, contre-visite, échanges avec l’agent, concurrence d’autres acheteurs… et soudain, on vous demande une offre d’achat. Ce document paraît simple, mais il engage déjà votre projet de vente et achat maison, votre financement (prêt immobilier, assurance crédit, parfois rachat de crédit ou prêt travaux) et la suite du calendrier jusqu’au compromis. Pour éviter les mauvaises surprises au printemps, quand le marché se tend souvent, voici quoi faire figurer, quelles clauses encadrer, et surtout quels pièges éviter avant de signer.
Une offre d’achat béton : les 6 informations indispensables pour qu’elle vaille quelque chose
Une offre d’achat utile n’est ni une promesse vague, ni un simple message : c’est un écrit qui permet au vendeur d’accepter en connaissance de cause, et qui vous protège en limitant les zones grises. Pour qu’elle « tienne » et qu’elle serve vraiment de base au compromis, elle doit contenir 6 informations clairement formulées.
Qui s’engage avec qui : identité complète des parties et coordonnées à vérifier
Première brique : l’identité des parties. Indiquez votre nom, prénom, adresse, téléphone, e-mail, et, si vous achetez à deux, les informations complètes des deux acquéreurs. Côté vendeur, reprenez l’identité telle qu’elle vous est communiquée par l’agence ou le notaire. L’objectif est simple : éviter toute contestation sur « qui » a offert et « à qui » l’offre est destinée.
Si vous achetez via une structure (SCI, société), précisez la dénomination, l’adresse du siège, le représentant, et l’intention de signer au nom de cette entité. À ce stade, mieux vaut être clair : une offre faite en nom propre puis basculée ensuite en SCI peut créer des frictions, voire une remise à plat des conditions.
À inclure dans cette partie : identité complète des parties et coordonnées. C’est la première des 6 informations indispensables.
Ce que vous achetez exactement : désignation précise du bien + prix, modalités de paiement et durée de validité de l’offre
Deuxième brique : la désignation précise du bien. Reprenez l’adresse complète, l’étage et le numéro de lot si c’est une copropriété, ainsi que les annexes incluses (cave, parking, garage, grenier, jardin). Si le bien est vendu avec des équipements (cuisine, poêle, piscine), mentionnez-le si cela compte dans votre décision. L’idée est d’éviter l’imprécision du type « l’appartement visité ».
Troisième brique : le prix proposé, exprimé clairement, idéalement « net vendeur » et en précisant si le prix inclut ou non les frais d’agence selon le montage annoncé. Une offre doit être lisible : un montant, une monnaie, pas de formule ambiguë. Si vous proposez un prix conditionné (par exemple après devis de travaux), il faut passer par une clause objectivable, sinon c’est une source de litige.
Quatrième brique : les modalités de paiement. Indiquez si l’achat se fait via un prêt immobilier (total ou partiel), apport personnel, et, si pertinent, la mise en place d’un prêt travaux intégré ou séparé. Si vous êtes en phase de rachat de crédit ou si votre financement dépend d’un regroupement, il vaut mieux l’annoncer clairement, car cela joue sur les délais. Cela n’affaiblit pas forcément votre dossier, mais évite les mauvaises surprises sur le calendrier.
Cinquième brique : la durée de validité de l’offre. C’est un point souvent négligé, pourtant essentiel. Une durée courte et claire (souvent quelques jours) évite qu’une offre « traîne » et vous bloque si vous changez de stratégie, trouvez un autre bien ou si votre banque ajuste ses conditions. Écrivez une phrase simple : offre valable jusqu’à telle date, sans laisser de flou.
Sixième brique, à annoncer dès maintenant car elle conditionne la suite : les conditions suspensives et une date cible pour la signature du compromis. Elles seront détaillées dans les sections suivantes, mais elles doivent déjà apparaître dans l’offre pour cadrer l’accord.
Clauses sensibles : sécuriser l’accord sans ouvrir la porte aux litiges
Une offre d’achat n’est pas un roman : plus les clauses sont floues, plus elles peuvent se retourner contre vous. La bonne approche consiste à protéger votre financement et votre calendrier, tout en restant factuel et vérifiable pour le vendeur.
Conditions suspensives bien cadrées : obtention du prêt, délais, justificatifs et critères objectivables
La condition la plus classique est l’obtention du prêt immobilier. Elle doit être rédigée avec des critères objectivables : montant emprunté, durée, taux maximal, et éventuellement montant d’apport. Cela permet de prouver, si nécessaire, qu’un refus de prêt correspond bien aux paramètres annoncés et non à une recherche « de convenance » pour se désengager.
Précisez aussi un délai réaliste pour obtenir l’accord de la banque et fournir les justificatifs. Les délais varient selon les périodes et la complexité du dossier (investissement immobilier, revenus non salariés, montage avec prêt travaux, ou assurance crédit plus technique). L’important est d’éviter les formulations vagues comme « sous réserve d’accord bancaire » sans cadre, qui peuvent être contestées.
Si vous anticipez un point sensible, mieux vaut le rendre lisible et mesurable. Par exemple, une assurance crédit demandant des formalités médicales peut rallonger le calendrier. Là encore, ne surenchérissez pas en multipliant les conditions : gardez celles qui sont vérifiables et directement liées à l’achat.
Calendrier réaliste : date cible de signature du compromis et articulation avec financement, diagnostics, disponibilité du bien
Une offre efficace mentionne une date cible pour signer le compromis (ou promesse) et donne une trajectoire. Cela rassure le vendeur et vous aide à structurer vos démarches : banque, courtier, simulation de capacité, prise en compte d’un rachat de crédit, ou chiffrage d’un prêt travaux.
Pensez aussi aux éléments qui s’imbriquent : diagnostics, documents de copropriété, disponibilité du bien (occupé, libéré plus tard, location en cours), et délais administratifs. Si le logement est encore habité, la remise des clés et l’organisation du déménagement pèsent sur le calendrier global. Une date cible réaliste évite les tensions et limite le risque de renégociation en cours de route.
Enfin, restez cohérent : une signature « très rapide » annoncée dans l’offre, alors que votre financement n’est pas du tout avancé, peut fragiliser votre crédibilité. Mieux vaut un calendrier sobre, plausible, et aligné avec vos démarches.
Les pièges classiques qui coûtent cher (et comment les éviter avant de signer)
Beaucoup de difficultés viennent moins du prix que de la forme. Une offre d’achat mal rédigée peut vous bloquer, créer un conflit, ou vous faire perdre du temps dans un marché concurrentiel. Voici les erreurs les plus fréquentes, et comment les neutraliser.
L’oral, l’imprécision et l’offre trop longue : ce qui peut vous bloquer ou vous exposer
Premier piège : l’oral. Un accord verbal, un SMS approximatif ou une discussion de couloir n’offre pas le même niveau de sécurité qu’un écrit structuré. Dès qu’il y a un enjeu financier important, l’écrit daté et signé reste votre meilleure protection, notamment si plusieurs acheteurs se positionnent.
Deuxième piège : l’imprécision. Si vous n’identifiez pas précisément le bien, les annexes, ou si le prix est mal formulé (inclusion ou non des frais), vous ouvrez la porte à des interprétations. En immobilier, les détails comptent, surtout quand il s’agit de vente et achat maison avec terrain, servitudes ou dépendances.
Troisième piège : une durée de validité trop longue. Une offre valable plusieurs semaines peut vous enfermer : vous n’osez plus visiter ailleurs, votre stratégie de financement évolue, ou votre banque réajuste ses conditions. Une durée courte évite aussi qu’un vendeur revienne vers vous tardivement, alors que votre situation a changé.
Les “conditions fourre-tout” : comment limiter les clauses aux points vérifiables et opposables
Autre piège classique : empiler des conditions floues du type « sous réserve d’être satisfait », « si les voisins sont calmes » ou « si je revends mon bien à temps », sans cadre. Ces clauses sont difficiles à prouver, donc contestables. Elles peuvent aussi refroidir un vendeur qui préférera une offre légèrement plus basse, mais mieux sécurisée.
La règle pratique est simple : limitez vos conditions aux éléments vérifiables et directement liés à l’opération. L’obtention du prêt en est un bon exemple, car elle se justifie par des refus bancaires écrits. Si vous devez intégrer un point technique (travaux importants, permis, conformité), cherchez une formulation basée sur des documents ou des critères mesurables, plutôt qu’une appréciation personnelle.
En cas de doute, gardez en tête l’équilibre : une offre trop conditionnelle ressemble à une porte de sortie. Une offre trop rigide vous expose si le financement ou la disponibilité du bien déraille. Le juste milieu se trouve dans la clarté et l’objectivité.
Mode d’emploi : formuler, envoyer et sécuriser votre offre jusqu’au compromis
Une fois le fond prêt, la méthode compte. Une offre bien envoyée et bien cadrée peut faire la différence face à d’autres dossiers, tout en protégeant votre projet d’investissement immobilier ou d’achat de résidence principale.
La bonne forme au bon moment : offre écrite, datée, signée, remise et preuve d’envoi
Le réflexe à adopter : tout mettre par écrit, avec une offre datée et signée. Vous pouvez la remettre via l’agent immobilier ou directement au vendeur selon le canal de vente, mais conservez toujours une preuve d’envoi et une copie identique de ce qui a été remis.
Dans l’offre, reprenez clairement vos 6 éléments : identité des parties, désignation précise du bien, prix, modalités de paiement, durée de validité, conditions suspensives dont obtention du prêt, et date cible de signature du compromis. Cette structure simple évite les oublis et rend votre proposition immédiatement lisible.
Dernier point de forme : restez sobre. Une offre d’achat n’a pas besoin de justifications émotionnelles. Un document clair, complet et cohérent avec votre financement (banque, assurance crédit, éventuel prêt travaux) inspire confiance.
Zéro argent avant l’avant-contrat : pas d’acompte, seulement un séquestre sécurisé après signature chez le notaire ou via l’agent habilité
Le piège le plus risqué : verser de l’argent trop tôt. Avant la signature d’un avant-contrat (compromis ou promesse), évitez tout « acompte », « réservation » ou virement demandé pour « bloquer » le bien. Tant que le cadre juridique n’est pas posé, vous vous exposez inutilement.
La pratique sécurisée, lorsqu’un versement est prévu, passe par un séquestre après signature de l’avant-contrat, sur un compte dédié et encadré, généralement via le notaire ou un professionnel habilité. C’est précisément ce garde-fou qui protège les deux parties : le vendeur est rassuré, et l’acheteur ne débloque des fonds que dans un cadre formalisé.
En résumé, la « solution » la plus fiable tient en quelques principes : offre écrite, datée, signée, conditions limitées et objectivables, durée courte, et aucun versement avant l’avant-contrat hors séquestre sécurisé.
Une offre d’achat immobilière bien construite repose sur 6 piliers simples : identité des parties, désignation précise du bien, prix et modalités de paiement, durée de validité, conditions suspensives (dont l’obtention du prêt), et date cible de signature du compromis. En encadrant vos clauses et en évitant l’oral, les flous et tout versement prématuré, vous sécurisez votre achat sans alourdir le processus. À ce stade, une question mérite d’être posée : votre offre reflète-t-elle vraiment votre plan de financement, y compris l’assurance crédit et l’éventuel prêt travaux, ou reste-t-il un point à clarifier avant de vous engager ?

Laisser un commentaire