
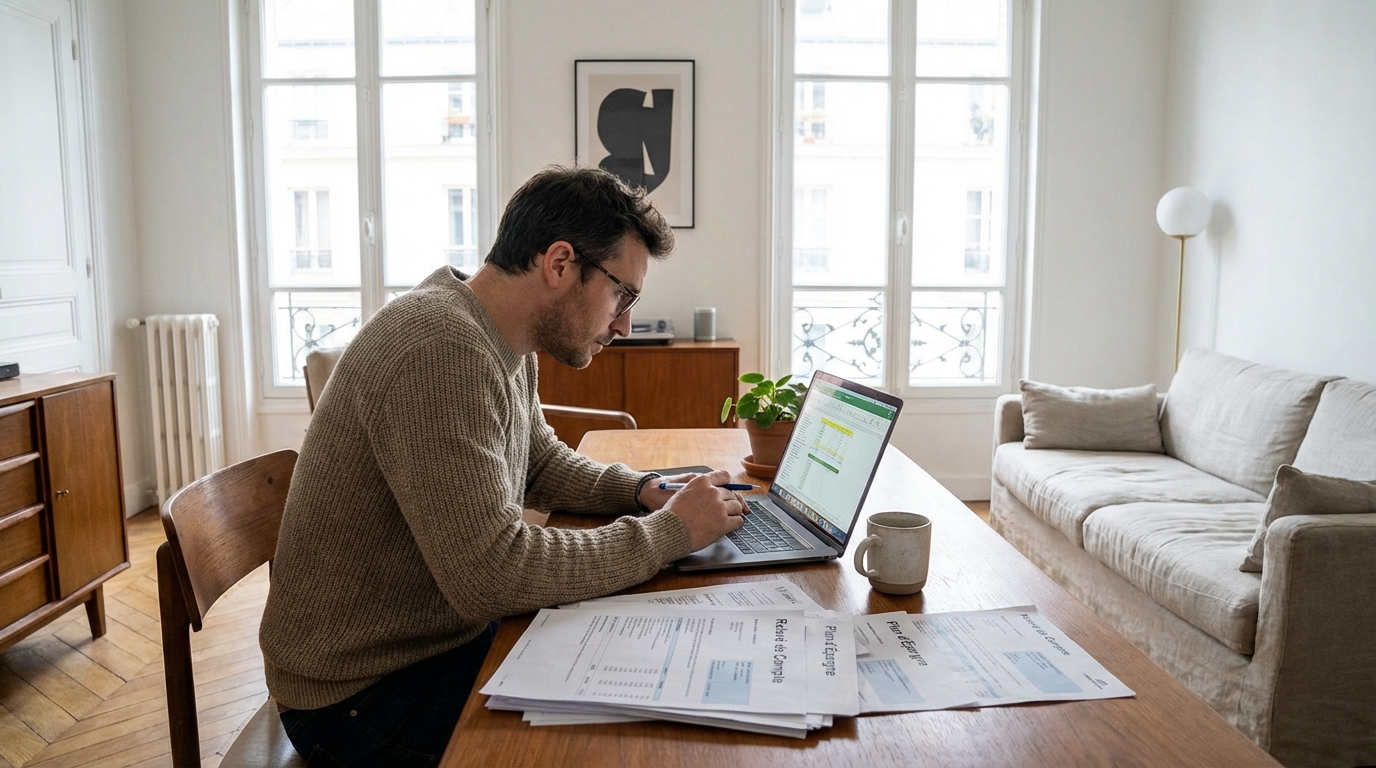
Le compte à rebours est enclenché pour de nombreux épargnants, et la nouvelle fait grand bruit en ce début de printemps. En mars 2026, une vague de courriers envoyés par les banques arrive dans les boîtes aux lettres, révélant une information qui peut surprendre : certains Plans d’Épargne Logement (PEL) vont être automatiquement clôturés par les établissements bancaires conformément à la réglementation actuelle. Cette échéance, bien que prévue depuis longtemps par la loi, suscite à juste titre des interrogations quant à l’avenir des sommes accumulées au fil des années. Pour beaucoup, le PEL était synonyme de **sécurité** et de rendement fiable, souvent laissé de côté dans un coin du portefeuille, générant tranquillement des intérêts sans risque majeur. Face à cette fermeture forcée, il devient essentiel **de comprendre le fonctionnement de la procédure et les étapes à suivre pour protéger et valoriser ce capital nouvellement disponible**.
Une date butoir inscrite dans la loi : pourquoi votre PEL risque d’être clôturé d’office en 2026 ?
La règle des 15 ans : la fin de la prolongation tacite des anciens contrats
Pour bien saisir ce qui se passe actuellement, il convient de remonter quinze ans en arrière. Une réforme clé a modifié les conditions pour les plans ouverts à partir du 1er mars 2011. Contrairement à ceux souscrits avant cette date — qui peuvent perdurer indéfiniment du moment que le titulaire respecte les conditions —, les PEL de la nouvelle génération ont une durée de vie maximale clairement fixée. La loi est claire : ces plans ne peuvent excéder 15 ans d’existence.
Le fonctionnement de ces produits était connu : une phase d’épargne obligatoire de 4 à 10 ans pendant laquelle les versements étaient possibles, puis une phase d’attente où les versements sont interdits mais où les intérêts continuent de s’accumuler. Désormais, en 2026, les PEL ouverts après 2011 atteignent leur date limite. Ce n’est donc ni une erreur de votre banque ni une sanction, mais simplement l’application programmée de la réglementation.
Comment savoir si votre plan est concerné par cette échéance ?
La situation varie selon les titulaires. Pour vérifier si votre épargne figure parmi celles concernées par cette vague de fermetures automatiques, il suffit de regarder la date d’ouverture de votre contrat. Si le plan a été souscrit avant le 28 février 2011, vous n’êtes pas concerné : il continue de fonctionner, souvent à des taux très avantageux, et la banque ne peut pas le clôturer sans votre accord tant que les conditions sont remplies. En revanche, si la date d’ouverture indique mars 2011 ou les mois suivants, votre PEL arrive à son terme légal. C’est cette génération spécifique qui fait l’actualité dans le monde bancaire.
Vos économies restent à l’abri : le mécanisme de transfert automatique vers un Compte sur Livret
Un transfert immédiat des fonds et des intérêts sans perte de capital
C’est l’information essentielle à retenir pour écarter toute inquiétude : conformément à la législation, certains Plans d’Épargne Logement (PEL) seront clôturés automatiquement dès mars 2026, mais votre capital ne s’évapore pas pour autant. L’intégralité du capital accumulé, ainsi que les intérêts générés, restent assurés. La clôture, gérée automatiquement par l’établissement, ne fait perdre aucun euro à l’épargnant.
Concrètement, sans instructions de votre part avant la date limite, la banque transfère généralement les fonds sur un compte d’attente, souvent appelé « Compte sur Livret » (CSL) ou livret bancaire classique, ouvert à votre nom. Ainsi, votre argent reste disponible et en sécurité. Cependant, ce compte d’attente présente un véritable inconvénient potentiel : sa faible rentabilité.
Attention à la fiscalité : l’imposition automatique des intérêts sur le nouveau livret
Le transfert du PEL vers un compte sur livret classique s’accompagne souvent d’une désagréable surprise fiscale. D’une part, les intérêts générés par le CSL sont généralement plus faibles que ceux des anciens PEL. D’autre part, la fiscalité s’alourdit. Rappelons qu’après 12 ans, les PEL ouverts dès 2011 perdent leur exonération d’impôt sur le revenu ; depuis trois ans, les intérêts sont donc déjà imposés.
Sur le nouveau support, chaque euro d’intérêt sera soumis au Prélèvement Forfaitaire Unique (PFU) de 30 % (soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux). Ce changement automatique expose votre épargne à une fiscalité réelle et à une rémunération nettement moins intéressante, rendant le maintien des fonds sur ce livret peu pertinent face à l’inflation.
Récupérer ou réinvestir : quelle stratégie adopter pour ne pas laisser dormir votre capital ?
Prenez l’initiative avant la date limite pour conserver le contrôle
L’inaction joue en défaveur de l’épargnant dans ce contexte : subir le transfert automatique vers un livret faiblement rémunéré équivaut à une perte d’opportunité. Puisque la clôture du PEL est inévitable, vous pouvez déterminer la destination de vos fonds. Il est donc prudent — et conseillé — de contacter votre conseiller bancaire quelques semaines avant l’échéance afin d’orienter l’argent soit vers votre compte courant, soit vers un autre placement d’épargne que vous détenez déjà. Vous éviterez ainsi l’ouverture d’un livret d’attente inutile, ce qui **facilitera la gestion de vos finances personnelles**.
Explorer des alternatives réellement plus performantes que le livret bancaire classique
Les détenteurs de ces PEL regrettent souvent leurs anciens taux : ces plans proposaient un taux brut contractuel de 2,50 %, une performance difficile à retrouver aujourd’hui sans accepter davantage de risque. Le Livret A, principal repère de l’épargne réglementée, affiche depuis février 2026 un taux de 1,5 % seulement. On observe ici une baisse réelle du rendement potentiel.
Pour palier à cette perte de performance, il existe différentes alternatives, à choisir selon votre degré d’acceptation du risque :
- L’Assurance-vie : accessible en fonds euros pour la stabilité (avec un rendement variable selon l’assureur), ou en unités de compte pour qui souhaite dynamiser son capital sur le long terme.
- Le LEP (Livret d’Épargne Populaire) : si vous y êtes éligible, cette solution garantit actuellement un rendement net supérieur à l’inflation et bien mieux placé que le Livret A.
- Les SCPI : pour ceux qui visaient initialement l’investissement immobilier avec leur PEL, la « pierre-papier » offre des rendements potentiellement attractifs, mais présente aussi un risque de perte en capital et des frais d’entrée.
Une nouvelle étape pour votre épargne : l’essentiel pour passer sereinement ce cap
Vérifier dès maintenant la date d’ouverture de son PEL
Il est important d’être vigilant : prenez le temps de consulter vos anciens relevés ou de vérifier sur votre espace client en ligne la date d’ouverture du PEL. Si votre contrat date de 2012, 2013 ou 2014, préparez-vous à vivre la même situation dans les années à venir. Notez bien : la durée maximale de 15 ans concerne tous ces plans ouverts depuis mars 2011. Gardez cette échéance en tête pour mieux anticiper la gestion de votre épargne.
Profiter de cette contrainte légale pour diversifier et dynamiser votre patrimoine
Si le PEL à 2,50 % tire sa révérence, il libère aussi une somme importante (le plafond des dépôts atteignant 61 200 €, hors intérêts). Cette liquidité nouvelle **offre une opportunité unique de repenser votre stratégie patrimoniale** et d’adapter votre placement à vos besoins actuels. Vos projets ont peut-être changé depuis l’ouverture du plan. Si vous envisagez toujours un achat immobilier, sachez qu’un PEL clôturé peut parfois ouvrir droit à un prêt (même si le taux associé n’est pas toujours attractif actuellement). Dans le cas contraire, ce capital peut être redirigé vers des placements mieux adaptés à l’environnement financier de 2026.
La clôture automatique des PEL ouverts en 2011 en mars 2026 marque la fin d’une ère pour l’épargne logement et rappelle que les produits bancaires évoluent avec leur époque. Même si l’on perd un taux intéressant, l’assurance de récupérer intégralement le capital offre la possibilité de développer de nouvelles stratégies d’investissement. La question désormais est de savoir dans quelles voies orienter cet argent disponible: comptez-vous le placer dans l’économie réelle, sur des investissements responsables, ou diversifier votre portefeuille vers des solutions innovantes très prisées en ce moment ?

Laisser un commentaire