
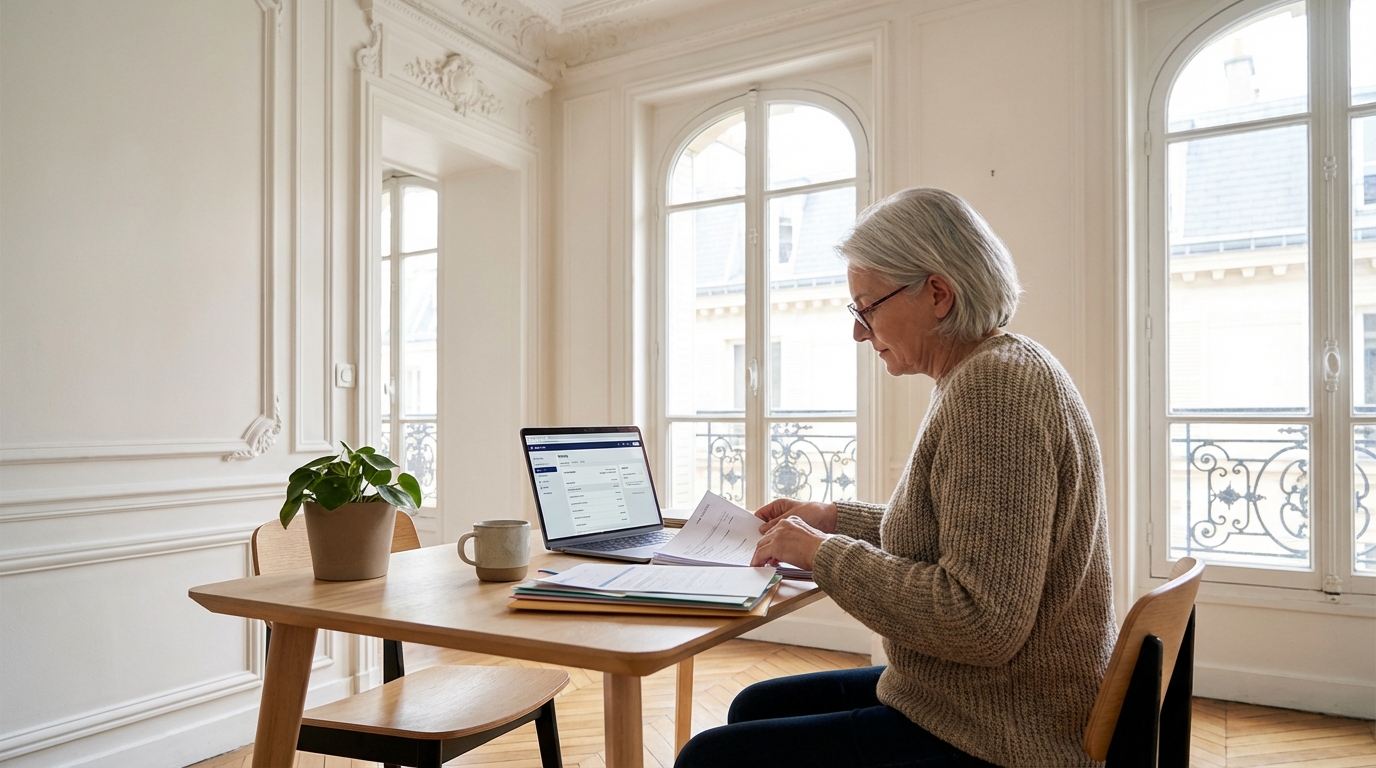
Qui a dit qu’il fallait être jeune et dynamique pour décrocher un crédit immobilier en France ? Beaucoup d’idées reçues persistent sur l’accès au prêt au-delà de 60 ans, semant le doute chez des milliers de seniors désireux de réaliser un nouveau projet de vie. Pourtant, la réalité est bien plus nuancée : il existe des stratégies bancaires parfois méconnues qui permettent de concrétiser ses ambitions, même aux portes de la retraite. Le marché immobilier ne se limite pas à une question d’âge, il s’agit d’anticipation, de stabilité et d’une bonne connaissance des mécanismes de financement.
Prêt immobilier après 60 ans : les raisons cachées des refus bancaires
Derrière la porte du conseiller bancaire, un mot revient souvent quand les cheveux grisonnent : prudence. Cette frilosité des établissements ne vient pas d’une règle imposant un âge plafond au crédit, mais plutôt d’une analyse du risque repensée. La préoccupation principale concerne la chute ou la stagnation des revenus après la retraite, sans véritable capacité d’adaptation en cas de difficultés.
Beaucoup de seniors croient encore que la banque leur refusera le crédit pour la seule raison de leur date de naissance. C’est faux : l’âge n’est pas un critère légal d’exclusion. Ce qui pèse réellement lourd, c’est la construction du dossier, la stabilité des rentrées d’argent et le réalisme du projet. Il n’en reste pas moins que certains blocages tiennent à des croyances persistantes ou à des automatismes bancaires pas toujours justifiés.
Booster son dossier : des leviers efficaces pour inspirer confiance aux banques
Premier réflexe : mettre son banquier en confiance en affichant des revenus prévisibles et pérennes. Une pension de retraite, des loyers mensuels réguliers, une rente viagère versée tous les trimestres : tout élément valorisant la solidité du revenu face au temps qui passe doit être mis en avant.
L’apport personnel joue également un rôle décisif : après 60 ans, les établissements attendent souvent un apport plus conséquent. Concrètement, il doit au minimum couvrir les frais de notaire. Fournir une somme supérieure envoie un signal fort : épargne maîtrisée, gestion rigoureuse, et surtout, projet mûrement réfléchi. Les livrets bien garnis ou l’assurance-vie constituent des éléments favorables.
Il ne faut pas négliger le choix de la durée d’emprunt. Opter pour un remboursement sur dix ou douze ans plutôt que quinze ou vingt ans rassure la banque et réduit l’exposition au risque. Moins la créance s’étend dans le temps, plus il est facile de démontrer que la mensualité s’intègre sans difficulty dans le budget, même avec l’arrivée de la retraite.
L’assurance emprunteur : le joker indispensable après 60 ans
Voilà l’un des principaux écueils des crédits seniors : l’assurance emprunteur. Elle s’alourdit rapidement quand l’âge avance, et peut comporter des exclusions ou surprimes en présence de problèmes de santé. Cependant, des solutions existent pour contourner ces obstacles.
Comparer les contrats du marché devient ici essentiel. Toutes les offres n’évaluent pas le risque de la même manière ; certaines allègent la facture en adaptant les garanties à chaque profil. Un questionnaire médical consciencieusement rempli, des examens récents et un mode de vie sain peuvent parfois faire diminuer la prime.
La banque propose toujours son contrat maison, mais il ne faut pas hésiter à exploiter la délégation d’assurance, c’est-à-dire choisir une couverture alternative plus souple ou moins coûteuse. Couvrir le décès demeure une exigence incontournable, mais il est parfois possible de limiter les garanties d’incapacité si la durée du prêt et le projet le justifient.
Solutions alternatives après 60 ans : ces options qui font mouche
Pour sortir des sentiers battus, d’autres mécanismes sont désormais plébiscités par les seniors avertis. Le prêt hypothécaire cautionné figure parmi les plus connus : ici, le bien acheté ou un autre bien déjà possédé vient sécuriser le financement. Cette solution s’adresse aux propriétaires ou futurs propriétaires souhaitant garantir un emprunt sans recours à un tiers garant. Certaines banques y recourent régulièrement pour les dossiers hors des critères standards.
Une autre approche moderne consiste à s’appuyer sur la structure familiale. Une caution intergénérationnelle d’un enfant ou petit-enfant, ou un achat en indivision, peut faire pencher la balance quand le projet demeure cohérent et bénéfique pour tous. Certains dispositifs encouragent même les transmissions anticipées, permettant de préparer sereinement l’évolution du patrimoine.
Les points à retenir pour emprunter sereinement après 60 ans
L’âge n’est jamais un frein légal au crédit immobilier en France, mais il impose de suivre de nouvelles règles. Pour convaincre la banque, mieux vaut :
- Soigner la présentation de ses revenus pour rassurer sur la stabilité et la prévisibilité jusqu’au terme du prêt ;
- Préparer un apport solide, qui montre capacité d’épargne et sérieux patrimonial ;
- Penser la durée d’emprunt avec réalisme, même si cela limite légèrement le budget mensuel ;
- Choisir son assurance avec attention pour réduire le coût et répondre aux exigences médicales ;
- Explorer les alternatives : hypothèque, caution familiale ou montage patrimonial spécifique.
Le tableau ci-dessous synthétise les critères particulièrement examinés avant et après 60 ans :
| Critère analysé | Avant 60 ans | Après 60 ans |
|---|---|---|
| Stabilité des revenus | Salaire principal, primes éventuelles | Pensions, rentes, loyers réguliers |
| Durée de l’emprunt | Jusqu’à 20-25 ans possible | Plutôt 10-15 ans privilégié |
| Assurance emprunteur | Coût modéré, peu d’exclusions | Tarifs majorés, garanties revues selon âge et santé |
| Montage patrimonial | Moins surveillé | Examen minutieux |
Le secret d’un crédit immobilier réussi après 60 ans réside finalement dans la personnalisation du dossier. Avec une approche rigoureuse, un projet cohérent et une dose de détermination, les portes du financement restent ouvertes, peu importe l’âge du demandeur. Cela demeure rassurant pour tous ceux qui souhaitent écrire une nouvelle page de leur histoire immobilière.

Laisser un commentaire