
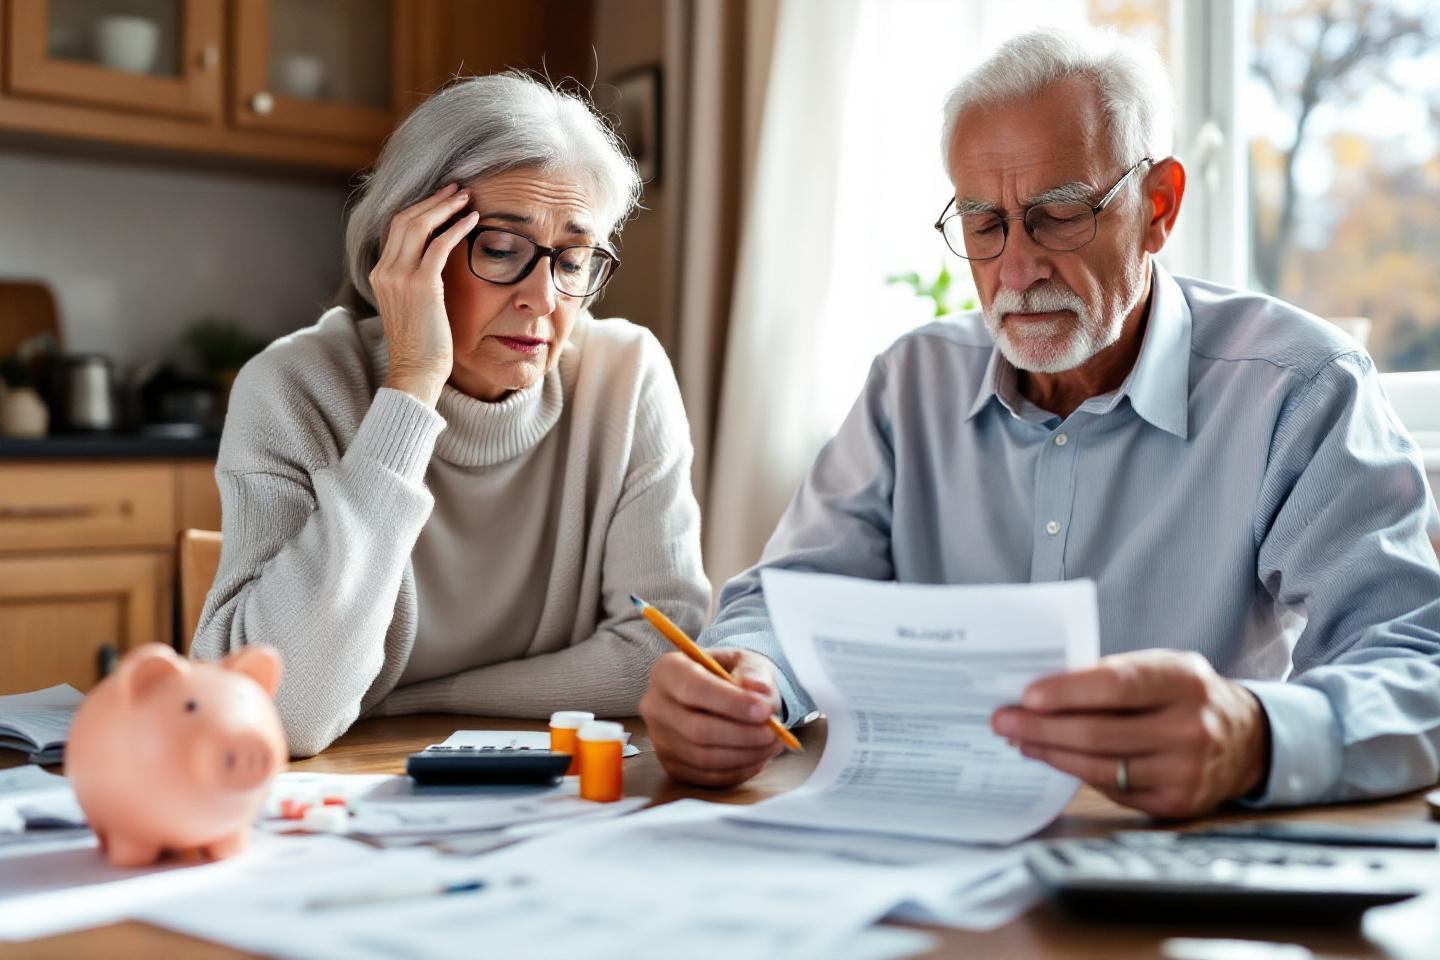
Impossible d’y échapper : les discussions de table entre retraités ressemblent de plus en plus à des revues détaillées de factures médicales. Entre les augmentations des mutuelles, les nouveaux tickets modérateurs et les frais incompressibles, le budget santé après 65 ans est devenu un vrai casse-tête. Préserver son niveau de vie quand chaque euro compte et que les postes de dépense santé s’envolent, voilà un défi bien français ! Pourtant, des solutions existent pour garder le cap, limiter la casse et ne pas sacrifier le plaisir d’une retraite sereine sur l’autel des dépenses médicales.
Santé après 65 ans : comprendre la flambée des dépenses et protéger son budget
Pourquoi les frais médicaux grimpent avec l’âge ?
Avec l’avancée en âge, les besoins de santé augmentent mécaniquement : consultations plus fréquentes, actes médicaux spécialisés, dépenses en lunettes, prothèses dentaires ou auditives… Ce cocktail est renforcé par un phénomène bien français : le désengagement progressif de la Sécurité sociale. Résultat : de plus en plus de dépenses sont prises en charge par les mutuelles, qui reportent directement l’addition sur les adhérents. À l’aube de la rentrée 2025, après deux années de hausses spectaculaires, la cotisation moyenne senior atteint 135 euros par mois, soit près de 15 % d’une pension minimale : un record historique.
Les risques méconnus qui pèsent sur votre budget retraite
Ce que beaucoup redoutent, c’est la spirale : plus on vieillit, plus on paye — et cela pour des garanties parfois inadaptées. Outre l’augmentation automatique liée à l’âge, certains postes de dépenses tels que les soins dentaires, l’audiologie ou les traitements pour maladies chroniques deviennent de véritables gouffres financiers. Sans optimisation, le budget santé peut rapidement grignoter la marge de manœuvre, voire contraindre à renoncer à des soins essentiels ou à délaisser des loisirs pourtant bien mérités à la retraite.
Évaluer ses protections : votre complémentaire est-elle toujours adaptée à vos besoins ?
Le grand écart entre garanties de base et besoins réels
Beaucoup de retraités conservent la même complémentaire santé que lors de leur vie active. Pourtant, les besoins évoluent : la vue, l’ouïe et les soins dentaires prennent le pas sur les remboursements de médecine courante. Or, dans de nombreux contrats, ces garanties sont en option ou faiblement couvertes, laissant ainsi des restes à charge élevés. La tentation de sur-garantir coûte cher ; à l’inverse, minimiser sa protection peut s’avérer encore plus onéreux en cas de coup dur.
Décrypter son contrat de complémentaire santé : ficelles et points de vigilance
Analyser un contrat de complémentaire santé, c’est parfois chercher une aiguille dans une botte de foin ! Certains items sont mis en avant (bonus optique, forfaits bien-être) mais des limites de remboursement, des délais de carence ou des exclusions se dissimulent dans les petites lignes. Mieux vaut passer son contrat au peigne fin : faut-il vraiment une garantie renforcée pour l’ostéopathie si ce poste n’est jamais utilisé ? À l’inverse, attention à ne pas faire l’impasse sur l’audiologie ou les soins dentaires, qui figurent parmi les dépenses les plus redoutées après 70 ans.
Anticiper l’évolution de ses postes médicaux : l’atout indispensable pour son portefeuille
Les soins les plus coûteux à prévoir en amont
Après 65 ans, certains postes deviennent incontournables — souvent avec des dépassements d’honoraires, ou des taux de remboursement insuffisants. Prothèses dentaires, appareils auditifs, lunettes à verres progressifs, ou encore hospitalisations longues : chacun de ces postes peut faire bondir le budget annuel. Un senior dépense en moyenne 200 euros de plus chaque année uniquement à cause de la hausse des cotisations ces deux dernières années. Une anticipation prudente, en se projetant sur les besoins des 10 prochaines années, aide à éviter les mauvaises surprises.
Construire une feuille de route santé et budgétaire après 65 ans
Rien ne vaut un petit tableau de bord, clair et synthétique, pour garder la maîtrise de son budget santé : noter ses dépenses, planifier ses renouvellements (lunettes, audioprothèses…), anticiper la fin d’un forfait annuel ou la nécessité d’une intervention programmée. Ce planning permet d’adapter le niveau de garantie année après année, sans se faire piéger par les imprévus.
| Poste de dépense | Évaluation annuelle moyenne (€) | Niveau de couverture recommandé |
|---|---|---|
| Mutuelle santé | 1 620 | Ciblée et modulable |
| Soins dentaires | 400 | Renforcée si prothèses à prévoir |
| Lunettes/appareil auditif | 300 à 800 | À ajuster selon besoins |
| Soins courants | 250 | Base suffisante |
| Hospitalisation | Variable | Contrat spécifique possible |
Préserver son pouvoir d’achat : les bonnes pratiques à appliquer dès maintenant
Comparer et optimiser sa complémentaire : des leviers pour économiser sans rogner sur l’essentiel
La loi permet désormais de changer de mutuelle à tout moment après un an de contrat. Profiter de la concurrence n’est plus un luxe : une comparaison rigoureuse, pensée selon ses besoins réels et en tenant compte des garanties inutilisées, peut permettre jusqu’à 300 euros d’économie par an. Pensez au paiement annuel (environ 5 % d’économie) ou à l’adhésion en couple (environ 10 %). Oser la garantie hospitalière seule si l’état de santé le permet s’avère parfois un excellent compromis – attention tout de même à ne pas vous retrouver mal couvert sur les soins courants.
Miser sur la prévention et les nouveaux services : moins de frais, plus de confort
La meilleure dépense reste celle qu’on évite : bilan de santé annuel, suivi nutritionnel, activité physique douce (piscine, marche nordique)… Les mutuelles proposent parfois des forfaits prévention ou bien-être qui, utilisés intelligemment, évitent des interventions lourdes plus tard. Astuce : certaines plateformes d’e-santé permettent de négocier ses frais ou de dénicher des prestations à tarifs préférentiels pour les affiliés – une opportunité à ne pas manquer.
Aides spécifiques et solidarité : des dispositifs parfois méconnus
Une retraite modeste ? La Complémentaire Santé Solidaire (CSS) permet d’accéder à une mutuelle de qualité à tarif très encadré. Certaines collectivités ou associations soutiennent aussi les retraités via des accords-cadres avantageux. Enfin, veiller à la solidarité intergénérationnelle, valeur cardinale en France, peut se traduire demain par une réforme structurelle pour limiter les hausses inéluctables… D’ici là, explorez chaque piste : n’hésitez pas à consulter un courtier, à utiliser le simulateur de droits et à faire vos comptes avant de vous engager !
Les clés pour piloter sereinement son budget santé à la retraite
Conseils pratiques pour rester acteur de ses dépenses médicales
Le triptyque gagnant : anticiper, s’informer, et rester acteur de ses garanties. Prendre le temps de faire un point tous les 2 ans, adapter ses postes de dépenses, comparer sans relâche – autant de réflexes d’orfèvre du budget à la française. Les assureurs changent d’offres, la législation évolue, les besoins ne sont pas figés : rester flexible et à l’écoute permet de garder la main, même en cas de coup dur.
Les pièges à éviter et les bonnes surprises à saisir
Attention aux options séduisantes, rarement utiles ! Restez prudent sur les contrats trop bon marché ou trop alléchants. Les vrais bons plans se dénichent souvent du côté des contrats dits « modulaires », qui s’adaptent à l’évolution des besoins. Enfin, la vigilance paye toujours : surveiller l’apparition de nouveaux services en ligne, tester de nouveaux dispositifs de consultation, lire attentivement ses courriers d’assureur… Des petits gestes qui, à long terme, font gonfler le pouvoir d’achat.
Optimiser chaque euro, adapter son contrat, anticiper les coups durs… C’est en devenant stratège que la retraite reste synonyme de liberté et non de privation. La flambée des frais médicaux ne doit pas être une fatalité : il est possible d’anticiper, d’optimiser ses garanties, et même de transformer cette contrainte en occasion de mieux piloter ses dépenses — et ainsi profiter pleinement de tout ce qui fait le sel de la retraite en France. L’avenir financier appartient à ceux qui scrutent leurs relevés aussi bien que la météo : à chacun de devenir le chef d’orchestre de son budget santé, et de faire rimer longévité avec sécurité et sérénité.

Laisser un commentaire