
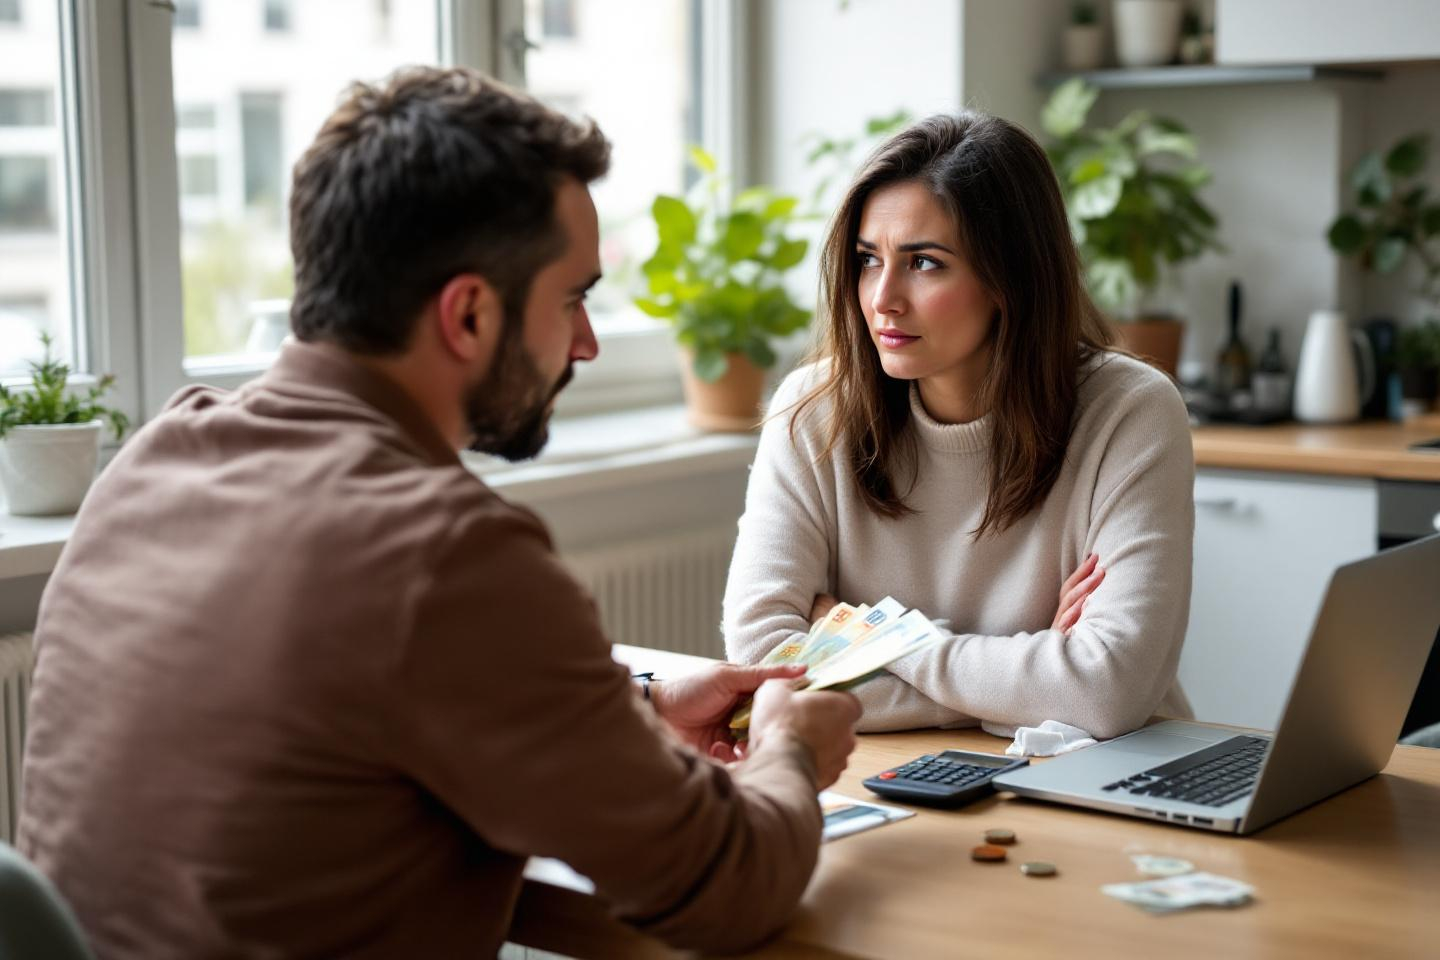
Un virement rapide à un frère, une enveloppe glissée à un ami, une avance de « dépannage » qui change tout entre voisins… Depuis 2023, la France assiste à l’essor fulgurant d’une pratique longtemps « invisible » : les petits prêts informels entre proches. Un phénomène qui bouscule le quotidien des foyers, façonne de nouvelles solidarités – mais fait aussi planer un flou sur nos finances. En surface, tout semble simple et bienveillant. Pourtant, l’argent qui circule « en confiance » peut, sans qu’on s’en rende compte, fragiliser ou carrément saborder un budget. Peut-on encore se serrer les coudes sans trop de risques ? L’heure est venue de plonger au cœur de ces pratiques où entraide et vigilance s’entremêlent.
Pourquoi on s’entraide financièrement entre proches : comprendre la tentation
Quand la confiance prime sur la banque : tour d’horizon des prêts « hors système »
Face à des banques de plus en plus frileuses, surtout pour les petits montants ou les situations atypiques, le réflexe est souvent de se tourner vers son entourage ! C’est là qu’apparaissent les fameux « prêts entre proches » : parents qui donnent un coup de pouce à un étudiant, amis qui avancent la caution d’un logement, collègues qui dépannent en fin de mois. Le tout, la plupart du temps, sans contrat signé et sans le moindre intérêt bancaire. L’argument massue ? Une confiance totale et la rapidité, loin de la paperasse et de l’attente. Résultat : un financement immédiat et flexible, taillé sur mesure… et le sourire en prime !
Ces montants qui passent de main en main : chiffres et tendances d’un phénomène en plein boom
L’essor de ces micros-crédits familiaux et amicaux ne faiblit pas. On estime que, chaque année, plusieurs milliards d’euros circulent en dehors des circuits bancaires traditionnels dans l’Hexagone. Un montant largement supérieur au microcrédit associatif (qui pesait environ 2 milliards d’euros fin 2023, en hausse de 5 % sur un an). Prêts informels, avances de trésorerie via applications, petites enveloppes qui dépannent… ce sont désormais des millions de foyers qui optent pour ce circuit « maison ». Un constat amplifié par les réseaux sociaux où les appels à l’aide circulent à la vitesse de la lumière. Un boom discret… mais qui n’échappe déjà plus au fisc ni aux observateurs avisés du budget des ménages.
Petits prêts, gros impacts : quand l’argent circule, le budget vacille
Le faux sentiment d’immunité : ce que ces avances cachent vraiment
Un service rendu en un clic, aucun frais ni taux d’intérêt… C’est la promesse séduisante de ces mini-prêts. Pourtant, ce sentiment de tranquillité est parfois trompeur. Cumuler plusieurs avances, même modiques au départ, peut rapidement fracturer la trésorerie d’un ménage. Pire : sans trace écrite, il devient difficile de se souvenir des montants exacts, des dates, ou des promesses de remboursement. Résultat : une zone grise où les malentendus (voire les conflits) guettent et où les équilibres budgétaires prennent l’eau.
Argent et relations : le cocktail explosif qui menace votre équilibre financier
L’argent prêté à un proche n’est jamais « juste » une somme d’argent. Derrière un coup de main, c’est tout un équilibre relationnel qui peut vaciller : tension entre amis, silence radio en famille, voire rupture dans les cas extrêmes. Un remboursement qui patine ? Les non-dits s’installent, la confiance s’effrite, et le malaise financier se mue en malaise affectif. D’un côté, on risque de plomber ses comptes ; de l’autre, d’abîmer durablement des liens précieux. Un vrai jeu d’équilibriste… où mieux vaut avancer prudemment pour ne pas tout perdre.
Prêter « sans risque » : méthodes et pièges à éviter
Mieux vaut prévenir que guérir : fixer des règles pour s’éviter des déboires
S’il y a bien une règle d’or à retenir, c’est celle-ci : formaliser, même entre amis. Un simple écrit (email, lettre ou contrat de prêt) décrivant le montant, la durée, le mode de remboursement et l’éventuel taux d’intérêt (sans jamais dépasser le taux d’usure légal) sécurise tout le monde. À partir de 1 500 €, c’est même obligatoire. Si la somme totale d’avance dépasse 5 000 €, il faut la signaler au fisc à l’aide du formulaire adéquat — une précaution pour éviter d’être requalifié en donation déguisée (gare aux impôts !). Bref, éviter la paperasse, c’est parfois s’exposer à de très mauvaises surprises…
Quand les ennuis commencent : savoir réagir face à un remboursement qui tarde
Qui n’a jamais connu cette situation gênante : « Il m’avait promis de me rembourser en septembre… et, depuis, c’est silence radio » ? Si le remboursement traîne, mieux vaut réagir vite, mais sans braquer. L’important : renouer le dialogue, rappeler calmement les termes de l’accord et, si besoin, fixer un nouvel échéancier réaliste. En cas de prêt écrit, cela sert de preuve et — au pire — d’appui si la justice doit trancher. En l’absence de formalisation, tout se complique… D’où l’intérêt de ne jamais faire l’impasse sur cette étape !
Prêts entre proches : prometteur ou périlleux ? Ce qu’il faut retenir pour garder son pouvoir d’achat
Les astuces pour préserver autant son budget que ses relations
Avant de rendre service, quelques réflexes malins : ne jamais prêter plus qu’on ne peut se permettre de perdre, instaurer des échéances claires, privilégier la transparence sur les modalités (intérêts ou non, montant précis, calendrier). Si le doute persiste, mieux vaut envisager un prêt via une plateforme agréée, contrôlée par l’ORIAS ou l’ACPR. Cela encadre la démarche et, parfois, préserve les liens familiaux… tout en maintenant la solidarité. Surtout, tenir un suivi écrit — même succinct — permet d’éviter nombre de déconvenues.
À quoi être attentif avant de dire oui (ou non) à un proche
L’envie d’aider est naturelle, mais chaque prêt demande réflexion. Au-delà de l’urgence, quelques questions s’imposent : le proche pourra-t-il vraiment rembourser sans se mettre en difficulté ? Cette aide risque-t-elle de déséquilibrer votre propre budget ? Le manque de formalisation expose à trois dangers : sanction fiscale, rupture relationnelle et fragilité personnelle. Aussi, en 2025, mieux vaut conjuguer cœur et tête pour que la solidarité reste un vrai coup de main, et rien d’autre.
Le développement rapide des prêts et avances d’argent informels entre amis, famille ou via réseaux sociaux révèle une France inventive, solidaire… mais parfois un peu trop confiante face aux risques. Loin d’être anodins, ces petits prêts peuvent devenir des bombes à retardement pour le budget, ou au contraire souder durablement une relation. Entre le piège des non-dits et les contraintes légales, un juste équilibre s’impose : sécuriser pour aider en paix, sans perdre l’esprit d’entraide. Reste à se demander : et si, demain, le Petit Poucet du budget familial apprenait enfin à laisser des cailloux… sur la route de ses finances ?

Laisser un commentaire